부부 금융소득종합과세 합산하나요? 2000만원은 남편·아내 각자 따집니다
부부의 이자·배당은 합산하지 않습니다. 2,000만원 기준은 남편과 아내가 각자 자기 이름으로 실제 받은 세전 금융소득으로 따로 따집니다.
남편이 1년에 받은 이자·배당이 1,800만원, 아내가 1,500만원이라면 두 사람을 더한 3,300만원은 2,000만원을 훌쩍 넘습니다. 두 사람의 금융소득이 모두 국내에서 원천징수된 일반 이자·배당이라면 각자 2,000만원 이하이므로 금융소득종합과세 대상이 아닙니다. 국내에서 원천징수되지 않은 국외 금융소득 등은 2,000만원 이하라도 종합과세 대상이 될 수 있습니다. 2,000만원 기준은 부부 합계가 아니라 사람마다 따로 따지기 때문입니다. 남편은 남편 이름으로, 아내는 아내 이름으로 받은 세전 이자·배당만 합쳐 각자 기준을 넘는지 봅니다.
그래서 같은 3,000만원이라도 한 사람에게 몰려 있느냐, 둘에게 나뉘어 있느냐에 따라 5월에 낼 세금이 달라집니다. 아래 표는 금융소득이 있는 사람의 다른 소득 과세표준(소득공제를 뺀 뒤 세율을 곱하는 금액)을 5,000만원으로 놓고 계산한 결과입니다.
| 부부 금융소득 배치 | 원천징수 합계(지방 포함) | 추가 세액(지방 포함) | 금융소득 종합과세 |
|---|---|---|---|
| 남편 3,000만원 · 아내 0원 | 4,620,000원 | 1,100,000원 | 남편 대상 |
| 남편 1,500만원 · 아내 1,500만원 | 4,620,000원 | 0원 | 둘 다 해당 없음 |
| 남편 4,000만원 · 아내 0원 | 6,160,000원 | 2,200,000원 | 남편 대상 |
| 남편 2,000만원 · 아내 2,000만원 | 6,160,000원 | 0원 | 둘 다 해당 없음 |
원천징수는 어느 쪽이든 15.4%로 같습니다. 차이는 한 사람이 2,000만원을 넘겼을 때 그 초과분이 근로소득 같은 다른 소득과 합쳐져 더 높은 세율을 받는 데서 생깁니다. 부부 합계 4,000만원이 한 사람에게 있으면 220만원을 더 내고, 2,000만원씩 나뉘어 있으면 더 낼 세금이 없습니다.
🧮 금융소득종합과세 계산기
표는 다른 소득 과세표준 5,000만원 기준입니다. 남편과 아내 금융소득을 각각 넣어 보면 누가 5월에 얼마를 더 내는지 나옵니다.
부부 금융소득 합산 과세는 2002년에 없어졌습니다
예전에는 부부의 이자·배당 같은 자산소득을 합쳐 세금을 매긴 적이 있습니다. 헌법재판소가 2002년 8월 29일 이 제도를 혼인한 사람을 불리하게 대한다는 이유로 위헌이라고 결정했고, 그해 12월 소득세법에서 해당 조항이 빠졌습니다. 지금 소득세는 사람 한 명을 단위로 계산합니다.
이 오해가 아직 남아 있는 이유는 다른 세금에 가족 단위 판단이 섞여 있어서입니다. 금융소득종합과세만 놓고 보면 결혼 여부는 기준 금액에 아무 영향이 없습니다. 맞벌이 부부든 외벌이 부부든 각자 2,000만원 한도를 따로 가집니다.
통장 이름보다 그 돈이 누구 것인지가 기준입니다
사람별로 따진다고 해서 남편 돈을 아내 이름 예금에 넣기만 하면 남편 소득에서 빠지는 것은 아닙니다. 세금은 명의가 아니라 실제로 소득이 돌아가는 사람에게 매기는 것이 원칙입니다(국세기본법 실질과세). 아내 이름 통장이라도 남편이 관리하고 남편 돈으로 굴린다면 그 이자는 남편 금융소득으로 볼 수 있습니다.
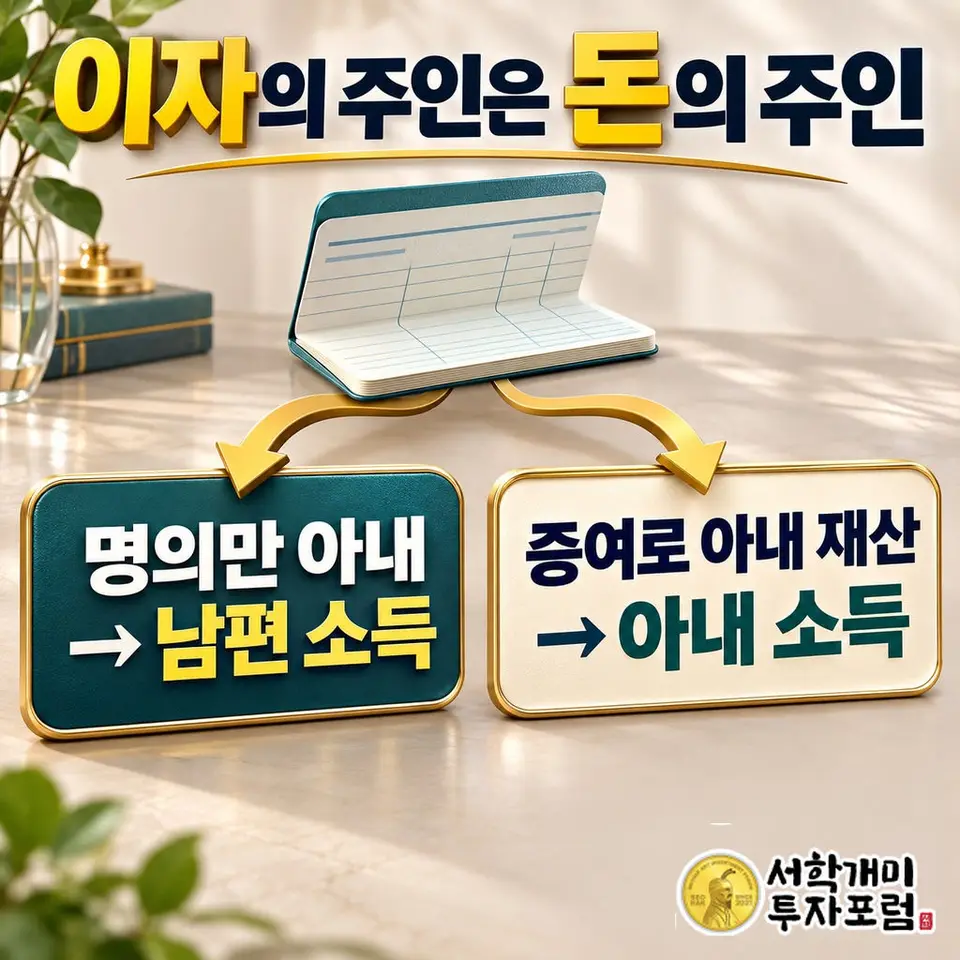
돈을 아내에게 실제로 증여해 아내 재산이 됐다면 그 뒤에 생긴 이자·배당은 아내 소득입니다. 배우자에게 주는 재산은 10년 동안 6억원까지 증여세가 공제됩니다. 이자가 누구 몫인지는 실제 증여 여부와 자금의 소유·관리·사용 등 실질을 종합해 판단합니다. 증여 신고서와 이체 내역 등은 이를 입증하는 자료가 됩니다. 탈세 목적으로 남의 이름을 빌린 금융거래는 금융실명법으로도 금지돼 있습니다.
서학개미 부부는 미국 배당도 각자 계좌 기준으로 합칩니다
미국 주식 배당금도 금융소득에 들어갑니다. 남편 계좌에서 받은 배당은 남편 금융소득에, 아내 계좌에서 받은 배당은 아내 금융소득에 더합니다. 이때도 미국에서 15%를 떼기 전 세전 배당금으로 계산하므로, 입금된 달러만 보고 기준 이하라고 판단하면 틀릴 수 있습니다.
해외주식을 팔아 남긴 차익은 금융소득이 아니라 양도소득이라 이 2,000만원 기준과는 별개입니다. 양도소득에서 빼 주는 연 250만원 기본공제도 사람마다 따로 받습니다. 부부가 각자 미국 주식을 갖고 있다면 배당은 금융소득 2,000만원 기준을, 매매차익은 250만원 공제를 한 사람씩 적용합니다.
🧮 금융소득종합과세 계산기
내 이름으로 받은 세전 이자·배당만 모아 넣으면 2,000만원을 넘는지와 추가 세액이 바로 나옵니다.
같은 주제, 다른 질문
- 금융소득 2000만원 1원 넘어도 세금은 초과분만 늘어난다
- 직장인 금융소득종합과세 과세표준, 원천징수영수증 2쪽 이 칸에서 확인
- 은퇴자 금융소득종합과세, 이자·배당만 받아도 대상인가요?
- 미국주식 배당금도 금융소득 2000만원에 포함되나요? 세전 금액을 합칩니다
2026년 귀속 소득세법 기준, 국내 일반 이자·배당에 국세 14%·지방세 1.4% 원천징수를 가정했습니다. 배당가산·배당세액공제·외국납부세액공제, 비과세·분리과세 상품(ISA·고배당기업 배당 등), 건강보험료는 계산에서 뺐습니다. 매매·가입 권유가 아닙니다.
함께 보기
경제상식 최신
더보기부부 공동명의 보유세 차이, 공시가 18억까지 종부세 0원
재산세는 명의와 관계없이 같고 종부세만 달라집니다. 지분 50 대 50 부부는 각자 9억원씩 공제받아 공시가격 18억원까지 종부세가 0원입니다.
7시간 전
예금 이자 귀속연도, 3년 만기 이자도 받은 해 금융소득에 전부 들어갑니다
예금·적금 이자는 실제로 받은 날이 속한 해의 금융소득입니다. 3년 동안 쌓인 이자도 만기 해에 한꺼번에 잡혀 2,000만원 기준을 넘을 수 있습니다.
8시간 전
여러 은행 이자 합산, 금융소득 2000만원은 은행별이 아니라 사람별로 합칩니다
금융소득 2,000만원은 한 사람이 1년간 모든 은행·증권사에서 받은 세전 이자·배당 합계로 따집니다. 은행마다 2천만원 미만이어도 합쳐서 넘으면 종합과세 대상입니다.
10시간 전
알바 퇴직금, 1년 일하면 받나요? 주 15시간·365일이 기준
알바도 1년 이상 일하고 4주 평균 주 15시간 이상이면 퇴직금 대상입니다. 퇴직일은 마지막 근무일 다음 날이라 하루 차이로 0원이 되기도 합니다.
2일 전