집 한 채 두 채 보유세 차이, 합계 17억이면 두 채가 연 190만원 더
공시가격 합계가 17억원으로 같아도 한 채는 연 558만원, 8억5천만원 두 채를 한 사람이 가지면 약 748만원으로 190만원 가까이 더 냅니다(2026년 추정).
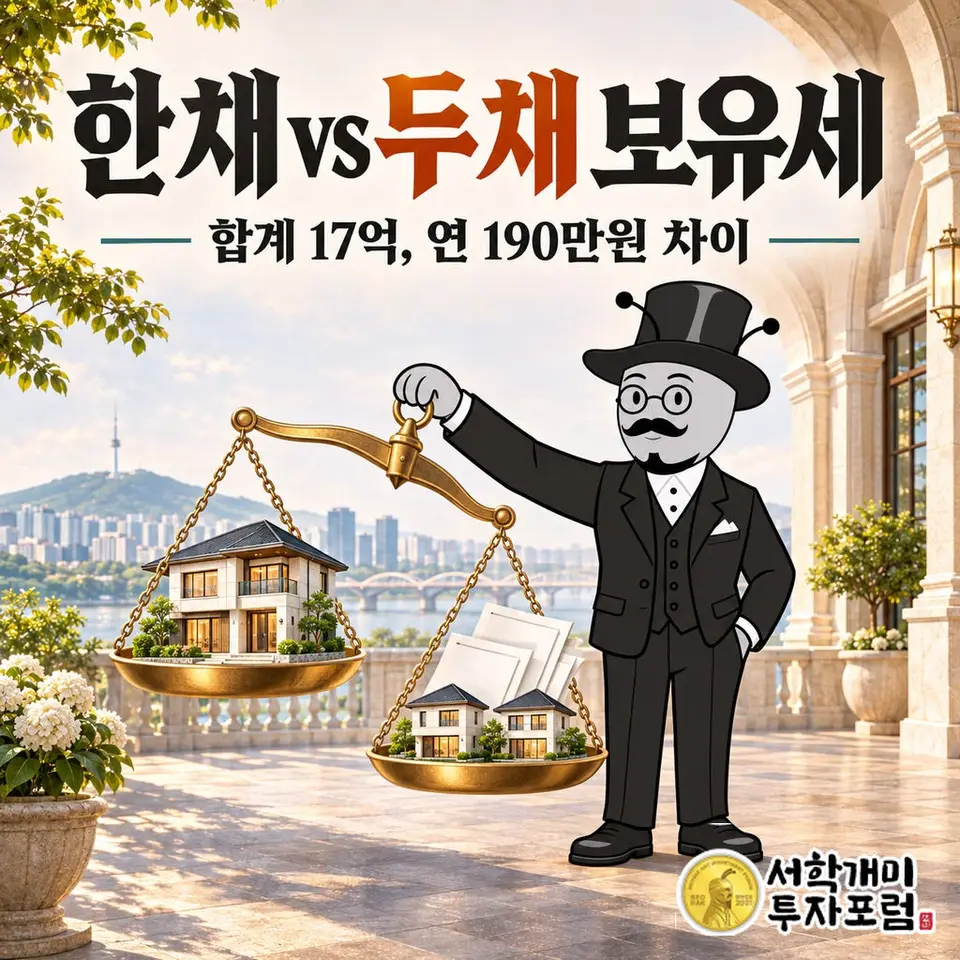
집값 합계가 같아도 두 채로 나눠 가지면 보유세가 더 나옵니다. 공시가격 17억원 아파트 한 채를 가진 사람은 1년에 재산세·종부세를 합쳐 약 558만원을 내지만, 8억5천만원짜리 두 채를 한 사람이 가지면 약 748만원입니다. 같은 17억원인데 해마다 190만원 가까이 차이가 납니다. 집 한 채를 팔지 않고 한 채를 더 사려는 사람, 큰 집 하나를 작은 집 둘로 바꾸려는 사람이 먼저 따져 볼 숫자입니다.
공시가격 합계가 같으면 한 채와 두 채 보유세는 얼마나 다른가
아래 표는 공시가격 합계를 똑같이 맞추고, 한 채로 가질 때와 같은 값의 두 채로 나눠 가질 때를 비교한 것입니다. 재산세에는 지방교육세와 도시지역분을, 종부세에는 농어촌특별세를 넣었습니다. 두 채는 모두 한 사람 단독명의로 잡았습니다.
| 공시가격 합계 | 한 채 (1세대 1주택) | 두 채 (반씩 나눔) | 두 채가 더 내는 돈 |
|---|---|---|---|
| 9억원 | 1,512,000원 | 1,944,000원 (4억5천만원 × 2) | 432,000원 |
| 12억원 | 2,592,000원 | 3,873,600원 (6억원 × 2) | 1,281,600원 |
| 17억원 | 5,580,000원 | 7,476,000원 (8억5천만원 × 2) | 1,896,000원 |
합계 12억원에서 차이가 크게 벌어지는 이유는 종부세입니다. 한 채 12억원은 종부세가 0원인데, 6억원짜리 두 채는 종부세 921,600원이 붙습니다. 17억원에서는 한 채의 종부세가 1,593,000원, 두 채의 종부세가 2,664,000원입니다.
🧮 보유세 계산기
표는 1세대 1주택 기준 한 채 값입니다. 내 집 공시가격을 넣으면 한 채로 가질 때 1년 보유세가 재산세·종부세로 나뉘어 나옵니다.
집이 작아지면 재산세는 줄어야 하지 않나
많은 사람이 이렇게 생각합니다. 재산세는 집마다 따로 매기는 누진세라서, 비싼 집 하나보다 싼 집 둘이 낮은 세율 구간에 걸리기 때문입니다. 실제로 같은 조건이라면 쪼갠 쪽이 쌉니다. 17억원 한 채를 다주택자 기준으로 계산하면 재산세 합계가 5,568,000원인데, 8억5천만원 두 채는 4,812,000원입니다.
문제는 조건이 같지 않다는 데 있습니다. 재산세는 공시가격 전체가 아니라 일부만 과세표준으로 잡는데, 이 비율(공정시장가액비율)이 1세대 1주택은 2026년 공시가격에 따라 43~45%이고 그 밖의 주택은 60%입니다. 17억원 한 채는 7억6,500만원에, 8억5천만원 두 채는 각각 5억1천만원씩 모두 10억2천만원에 세금이 붙습니다. 공시가격 9억원 이하 1세대 1주택에는 더 낮은 특례세율(0.05~0.35%)까지 붙습니다. 그래서 17억원 한 채의 재산세 합계는 3,987,000원으로, 두 채보다 825,000원 적습니다.
종부세는 어디서 갈리나
종부세는 재산세와 달리 한 사람이 가진 집을 모두 더한 뒤 일정 금액을 빼고 매깁니다. 이 빼 주는 금액(기본공제)이 1세대 1주택자는 12억원, 그 밖에는 9억원입니다. 17억원 한 채는 5억원에만, 두 채는 8억원에 종부세가 붙습니다. 공제 뒤 금액의 60%가 과세표준이니 한 채는 3억원, 두 채는 4억8천만원입니다.
세율 자체는 같습니다. 2023년부터 2주택까지는 일반세율(과세표준 3억원 이하 0.5%, 6억원 이하 0.7%)을 쓰고, 무거운 세율은 3주택 이상이면서 과세표준이 12억원을 넘을 때만 붙습니다. 두 채가 더 내는 종부세는 세율이 아니라 공제가 3억원 줄어든 데서 나옵니다. 표의 숫자는 여기에 이미 낸 재산세 중 겹치는 부분을 빼 주는 공제까지 반영한 결과입니다.
표에 넣지 않은 차이도 있습니다. 1세대 1주택자는 나이와 보유 기간에 따라 종부세를 합계 최대 80%까지 깎는 세액공제를 받을 수 있는데, 두 채를 가진 사람은 이 공제를 받지 못합니다. 만 60세 이상이거나 그 집을 5년 이상 보유한 1세대 1주택자라면 실제 차이는 표보다 더 커집니다.
두 채를 누구 이름으로 갖느냐에 따라 달라지나
종부세는 사람마다 따로 셉니다. 부부가 8억5천만원짜리 집을 한 채씩 각자 이름으로 가지면, 두 사람 모두 공시가격이 9억원 공제에 못 미쳐 종부세가 0원입니다. 이때 내는 보유세는 재산세 4,812,000원뿐이라 한 채 17억원보다 적어집니다.
재산세는 이렇게 피할 수 없습니다. 세대 안에 집이 두 채라 1세대 1주택 비율과 특례세율을 받지 못하기 때문입니다. 한 사람이 두 채를 다 가지면 표처럼 연 190만원 가까이 더 내고, 부부가 나눠 가지면 종부세가 빠져 오히려 줄어듭니다. 같은 17억원, 같은 두 채라도 명의에 따라 결과가 거꾸로 됩니다.
보유세는 매년 6월 1일 기준 소유자에게 1년치가 나옵니다. 재산세는 7월과 9월, 종부세는 12월에 냅니다. 소유자는 잔금일과 등기 접수일 중 빠른 날로 정하므로, 두 번째 집의 그 날짜가 6월 2일 이후면 그해에는 두 채 기준 보유세가 나오지 않습니다.
🧮 보유세 계산기
두 채라면 집마다 공시가격을 「1세대 1주택 아니요」로 넣어 보세요. 집별 재산세 합계가 나와 한 채일 때와 얼마나 벌어지는지 보입니다.
같은 주제, 다른 질문
- 보유세란? 재산세·종부세 차이, 공시가 12억 이하 한 채는 재산세만
- 아파트 보유세는 시세 아닌 공시가격 기준, 공시 17억원이면 연 558만원
- 부부 공동명의 보유세 차이, 공시가 18억까지 종부세 0원
2026년 세율·공정시장가액비율 기준 추정입니다. 두 채는 한 사람 단독명의, 도시지역분 포함, 재산세 중복분은 표준세율로 근사했고 세부담상한·감면·고령·장기보유 세액공제·일시적 2주택 등 특례는 뺐습니다.
함께 보기
경제상식 최신
더보기예금 이자 귀속연도, 3년 만기 이자도 받은 해 금융소득에 전부 들어갑니다
예금·적금 이자는 실제로 받은 날이 속한 해의 금융소득입니다. 3년 동안 쌓인 이자도 만기 해에 한꺼번에 잡혀 2,000만원 기준을 넘을 수 있습니다.
8시간 전
부부 금융소득종합과세 합산하나요? 2000만원은 남편·아내 각자 따집니다
부부의 이자·배당은 합산하지 않습니다. 2,000만원 기준은 남편과 아내가 각자 자기 이름으로 실제 받은 세전 금융소득으로 따로 따집니다.
9시간 전
여러 은행 이자 합산, 금융소득 2000만원은 은행별이 아니라 사람별로 합칩니다
금융소득 2,000만원은 한 사람이 1년간 모든 은행·증권사에서 받은 세전 이자·배당 합계로 따집니다. 은행마다 2천만원 미만이어도 합쳐서 넘으면 종합과세 대상입니다.
10시간 전
알바 퇴직금, 1년 일하면 받나요? 주 15시간·365일이 기준
알바도 1년 이상 일하고 4주 평균 주 15시간 이상이면 퇴직금 대상입니다. 퇴직일은 마지막 근무일 다음 날이라 하루 차이로 0원이 되기도 합니다.
2일 전