
사용 금액에는 한도와 잔액 중 무엇을 넣나요?
사용 금액은 마이너스통장에서 실제로 꺼내 쓴 대출 잔액입니다. 승인받은 한도 전체를 넣지 않습니다. 은행 앱의 대출 사용액을 확인하고 음수 부호 없이 양수로 입력합니다.
 서학개미투자 도구
마이너스통장 사용 금액과 연 금리를 넣으면 입력 기간 이자(기본 30일)와 연 이자가 나와요. 같은 잔액·금리가 유지되는 경우이며 연체이자와 부대비용은 빠져요.
사용 금액·연 금리와 온전한 사용 일수를 넣으면 계산돼요
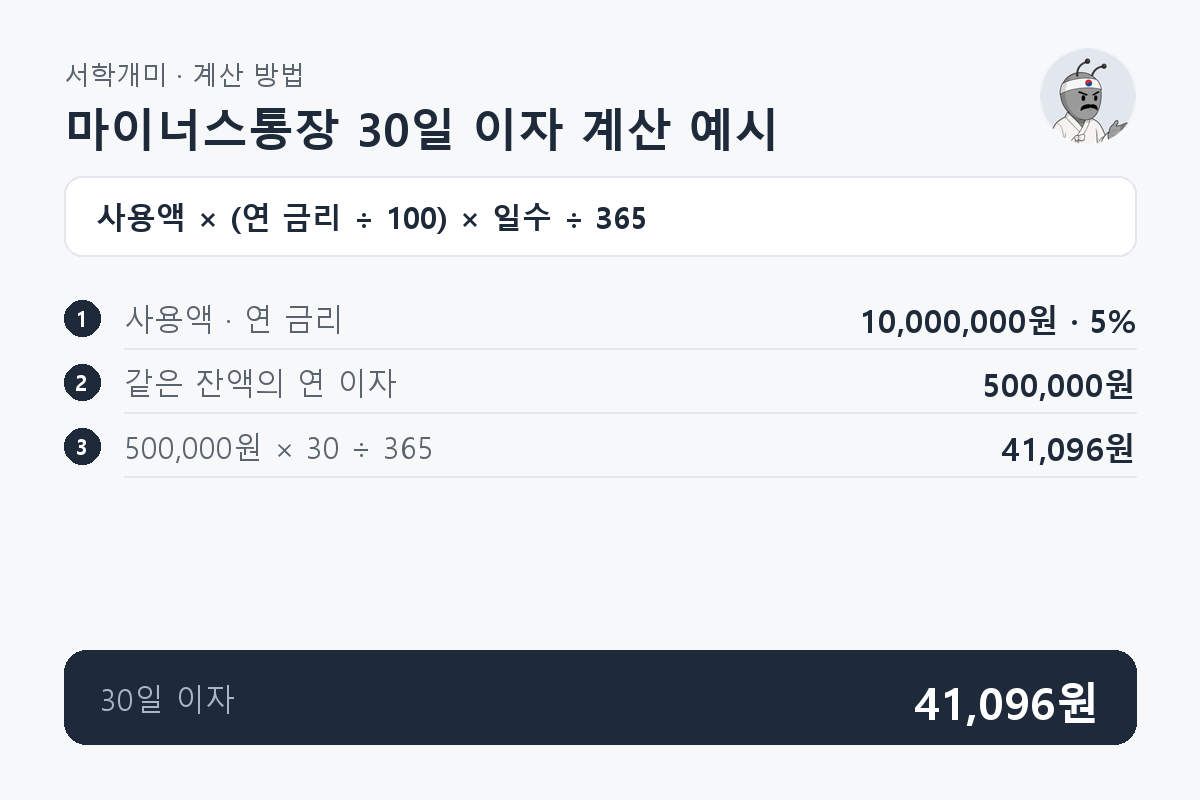
입력 기간 이자(기본 30일)는 입력한 일수 동안 같은 금액을 사용한 비용입니다. 대표 예시의 30일 이자는 41,096원이며, 연 이자 500,000원은 같은 사용액·금리를 365일 유지한 추정값입니다. 30일 이자를 열두 번 더한 값과는 다릅니다. 실제 청구액은 은행 앱의 이자 산정 기간과 일별 사용 잔액을 대조해 확인합니다.
이자 = 사용액 × (연 금리 ÷ 100) × 사용 일수 ÷ 365입니다. 마이너스통장 이자는 대출 한도 전체가 아니라 실제 사용한 금액과 기간을 기준으로 추정합니다. 아래 연 5%는 계산용 예시이며 특정 은행의 적용 금리가 아닙니다.
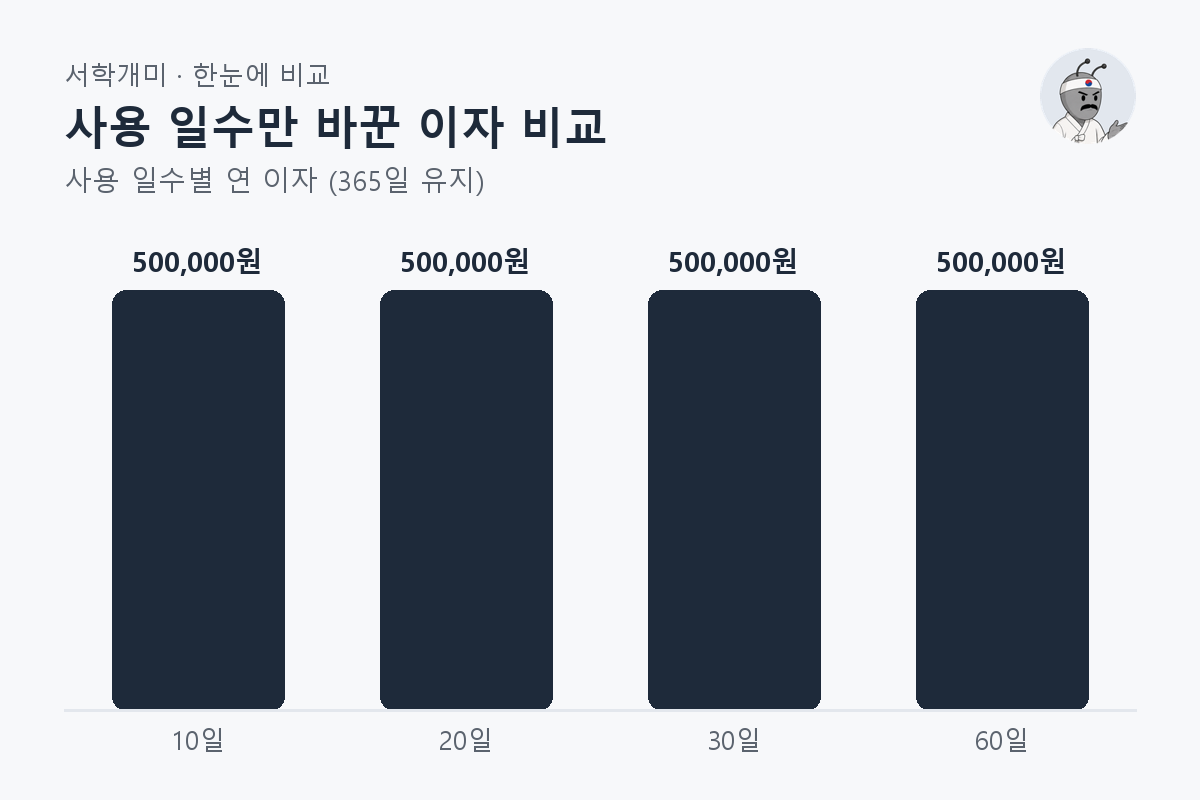
사용액 10,000,000원·연 5%를 고정합니다. 30일이 대표 예시이고 나머지는 비교 사례입니다.
| 사용 일수 | 해당 기간 이자 | 연 이자 (365일 유지) |
|---|---|---|
| 10일 | 13,699원 | 500,000원 |
| 20일 | 27,397원 | 500,000원 |
| 30일 | 41,096원 | 500,000원 |
| 60일 | 82,192원 | 500,000원 |
사용 금액은 마이너스통장에서 실제로 꺼내 쓴 대출 잔액입니다. 승인받은 한도 전체를 넣지 않습니다. 은행 앱의 대출 사용액을 확인하고 음수 부호 없이 양수로 입력합니다.
마통 하루 이자는 실제 사용액에 연 금리를 비율로 바꿔 곱한 뒤 연간 기준 일수로 나눈 금액입니다. 대표 예시인 10,000,000원·연 5%의 하루 이자는 1,370원입니다. 표시할 때만 원 단위로 반올림하므로 하루 표시액을 기간만큼 곱하면 차이가 생깁니다.
연 5%로 1,000만원을 30일 사용하면 이자는 41,096원입니다. 실제 달력월 청구액이 아닙니다. 같은 잔액의 365일 이자는 500,000원이며, 한 달 비용은 적용 금리와 실제 사용 일수에 따라 달라집니다. 연 5%는 계산용 예시입니다.
표시 결과는 사용 기간의 이자만이며 인지세·중도상환수수료 등 부대비용은 포함하지 않습니다. 수수료 면제 여부와 세금 부담은 은행별 계약 조건을 확인해야 합니다. 연체에 따른 비용도 별도로 확인합니다.
기간 중 잔액이나 금리가 달라지면 고정 조건의 추정값과 실제 청구액이 달라집니다. 상환·추가 사용 날짜별 잔액을 은행 앱에서 확인합니다. 이자가 대출 잔액에 더해지는 경우도 이 계산에서는 제외합니다.
현재 적용 연 금리와 우대 조건, 이자 납입일 및 산정 기간을 확인합니다. 금리 변경일과 잔액 산출내역도 대조합니다. 시작일·상환일 포함 여부, 원 미만 처리와 윤년 기준은 계약에서 확인하며, 결과만으로 대출 심사를 판단하지 않습니다.
만기 연장은 보장되지 않으며 은행의 연장 심사를 거칩니다. 한도 감액 시 대출금 일부를 상환해야 할 수 있고, 연장이 거절되면 대출 잔액과 미지급 이자 전부를 상환해야 합니다. 만기 전 연장 신청과 상환 조건을 은행에서 확인합니다.
실제 대출 사용 잔액이 없으면 이 계산기의 이자는 0원입니다. 한도를 개설한 것만으로 사용액 이자를 계산하지 않습니다. 이미 사용한 기간의 미납 이자나 계약상 부대비용까지 없다는 뜻은 아니므로 은행 앱의 잔액과 청구내역을 확인합니다.