빗썸 수수료 매출 99.99%, 두나무와 격차 확대 이유
2026년 3분기 빗썸 매출은 594억원으로 두나무 1천517억원의 39.2%입니다. 금액 차이는 923억원으로 줄었으나 비율로는 11.6%포인트 낮아져 격차가 커졌고, 수수료 의존도 99.99%가 그 배경으로 거론됩니다.
뉴스 핵심
- 빗썸 수수료 매출 비중은 99.99%로 전년 동기보다 높아졌다.
- 매출 차이 923억원은 줄었지만 두나무 대비 비율 39.2%는 11.6%포인트 낮아졌다.
- 빗썸은 비용을 46.4% 줄였고 두나무는 3.1% 늘렸다.
매출 99.99%가 수수료라면 시장 침체에 왜 약할까
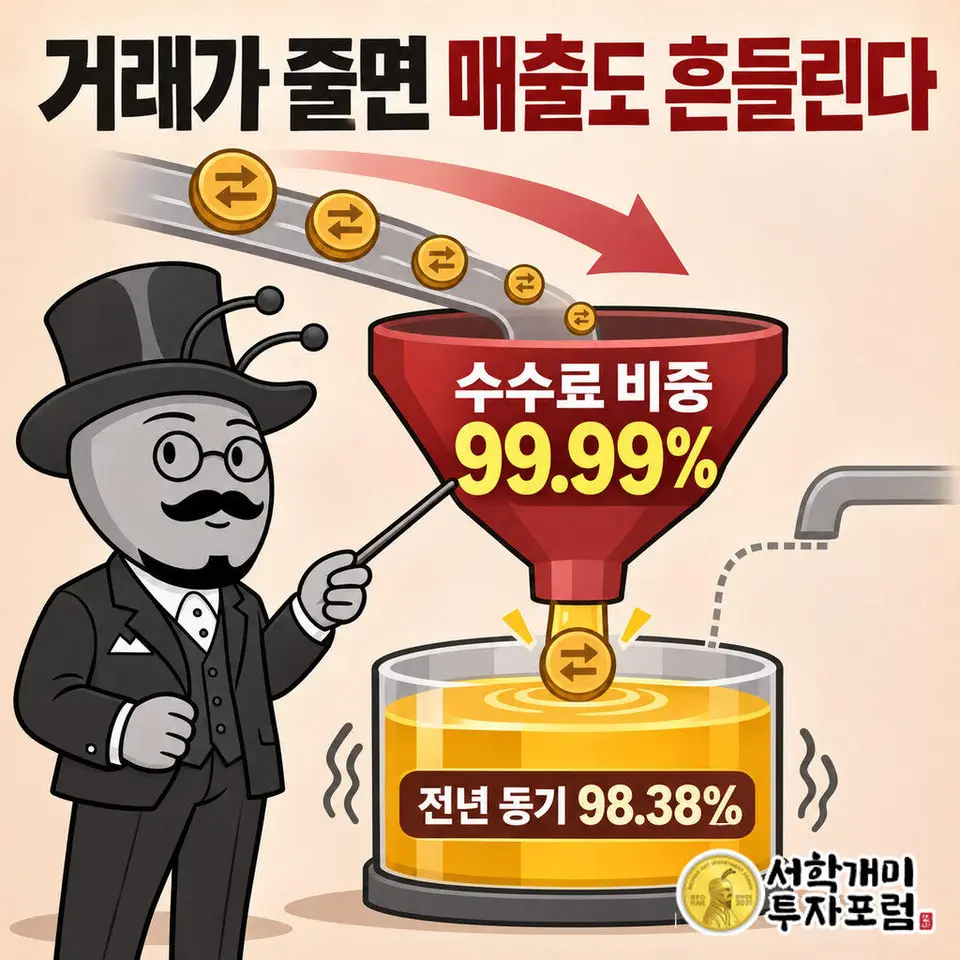
빗썸은 번 돈 거의 전부를 거래 수수료로 번다. 2026년 3분기 수수료 매출 비중은 99.99%로, 전년 동기 98.38%보다 더 높아졌다.
수수료 말고는 수입원이 사실상 없다는 뜻이다. 거래가 줄면 매출이 곧바로 줄고, 이를 받쳐 줄 다른 사업이 없다.
같은 분기 두나무의 수수료 비중은 96.04%로 전년 동기 97.94%보다 낮아졌다. 두 회사 모두 수수료가 중심이지만 빗썸은 한쪽으로 더 쏠려 있다.
매출 차이는 줄었는데 격차는 왜 커졌다고 할까
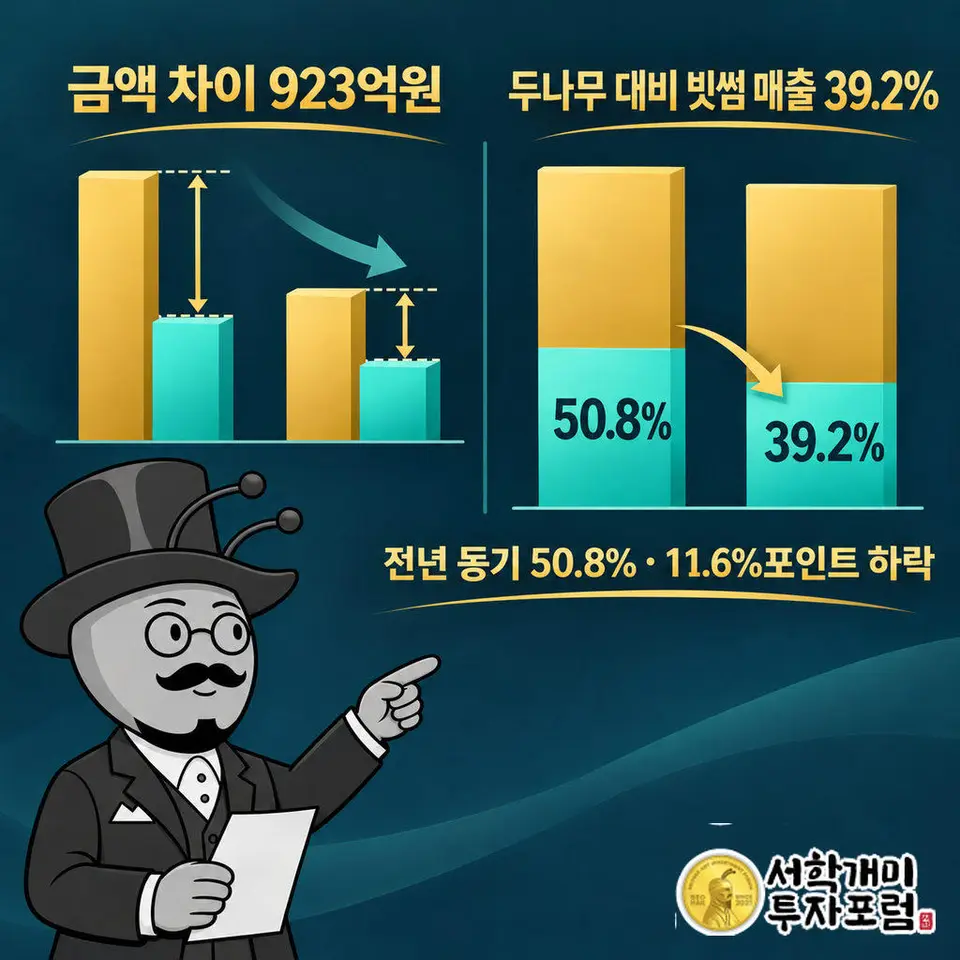
3분기 두나무 매출은 1천517억원, 빗썸은 594억원이다. 차이는 923억원으로 전년 동기 1천899억원보다 줄었다.
그런데 두 회사 모두 매출 덩치가 작아졌다. 그래서 금액 차이가 줄어도 비율은 달라질 수 있다.
빗썸 매출은 두나무의 39.2%로, 전년 동기 50.8%에서 11.6%포인트 낮아졌다. 줄어든 폭이 빗썸 쪽에서 더 컸다는 얘기다.
비용을 46.4% 줄인 빗썸, 3.1% 늘린 두나무
빗썸의 3분기 영업비용은 675억2천974만원으로 전년 동기보다 46.4% 줄었다. 매출 594억원보다 비용이 더 크다.
광고선전비, 판매촉진비, 지급수수료, 여비교통비 등을 전반적으로 줄였다. 매출이 빠지자 줄일 수 있는 항목부터 줄인 모습이다.
두나무는 영업비용이 1천552억3천334만원으로 3.1% 늘었다. 퇴직급여, 세금과 공과금, 감가상각비, 전산 운영비가 늘었고 광고선전비, 외주 용역비, 급여는 줄었다.
다 줄였는데 접대비만 늘린 건 무슨 신호일까
빗썸은 비용 항목을 대부분 줄이면서 접대비만 늘렸다. 금액과 이유는 확인된 바가 없어 단정할 수 없다.
다만 같은 시기 빗썸은 3월에 금융당국 제재가 의결됐고, 사업자 신고 갱신 심사도 끝나지 않은 상태다. 당국·제휴처와의 접점이 사업의 관건인 시기라는 점은 사실이다.
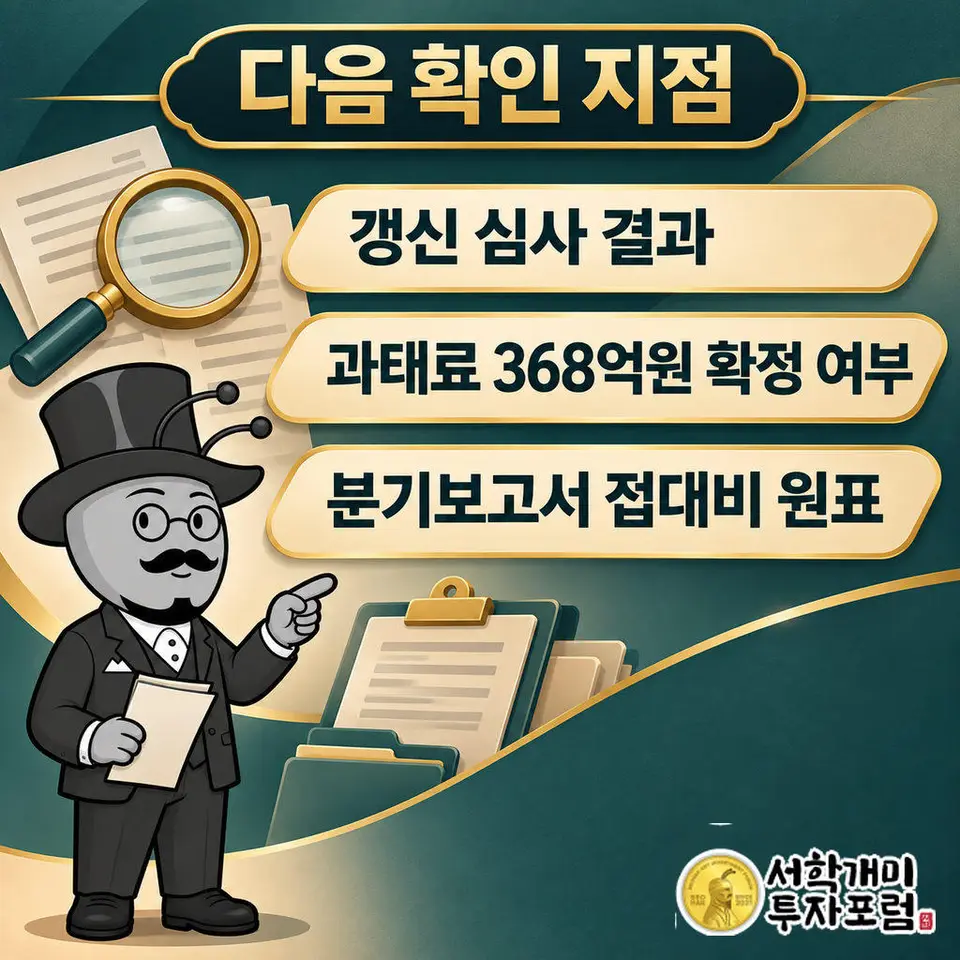
접대비 증가가 이 환경과 이어지는지는 분기보고서 원표로 확인할 일이다. 확인 전에는 줄이는 항목과 지키는 항목이 갈렸다는 데까지만 말할 수 있다.
제재와 갱신 보류는 수수료 매출에 어떻게 걸릴까
금융당국은 2026년 3월 16일 빗썸에 과태료 368억원, 일부 영업정지 6개월, 대표이사 문책경고를 의결했다. 신규 고객 가상자산 입출고를 막는 조치가 포함됐다.
가상자산사업자 신고 갱신도 2024년 하반기 신청 뒤 1년 7개월째 결과가 없다. 두나무는 같은 절차를 약 1년 2개월 만에 2025년 12월 마쳤다.
수수료가 곧 매출이라면 신규 고객 유입을 막는 조치는 매출 기반에 바로 닿는다. 이 해석은 우리 판단이며, 실제 영향 규모는 공시로 따로 봐야 한다.
수수료 면제 경쟁 속에서 이용자는 무엇을 볼까
8월 말부터 코인원은 거래 수수료 무료 이용권을, 디지털엑스는 원화마켓 전 종목 1년 수수료 면제를 시작했다. 10월 일별 거래대금 기준 업비트는 50%대, 빗썸은 20~30%대 점유율이다.
수수료가 매출의 전부인 거래소에는 경쟁사의 수수료 면제가 곧 매출 구멍이다. 비용은 사업자가 지고 혜택은 이용자가 받는 구조다.
1년 전 같은 분기 빗썸은 매출 1960억원, 영업이익 701억원이었다. 호황과 침체 한 분기씩을 겹쳐 보면 수수료 한 가지에 기대는 구조가 얼마나 크게 흔들리는지 드러난다.
빗썸은 2028년 상장 완료를 목표로 하고 있다. 앞으로 볼 것은 갱신 심사 결과, 과태료 확정, 분기별 수수료 비중이다.
이 글은 거래소 공시와 보도를 정리한 정보 제공용이며 투자 권유가 아닙니다. 가상자산은 가격 변동과 거래소 규제 위험이 크고, 이용 거래소 선택과 투자 판단의 책임은 독자 본인에게 있습니다.
거래소 이용 가이드바로가기
거래소별 조건과 이용 절차를 비교해 보세요. 제휴 링크가 포함될 수 있습니다.
제휴 고지: 이 페이지의 링크를 통해 가입하거나 거래하면 서학개미가 수수료를 받을 수 있습니다. 표시 순서는 운영자가 지정하며 투자 성과나 안전성을 보장하지 않습니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.
함께 보기
코인뉴스 최신
더보기비트코인 6만 달러 풋 최대 베팅, 하락 예언일까 보험일까
디리빗에서 비트코인 6만 달러 풋의 미결제약정은 약 9억 달러로 모든 옵션 중 가장 큽니다. 다만 이 순위는 새 하락 베팅이 쏟아져서가 아니라 10만 달러 콜이 되팔려 줄고 보호용 풋이 올해 내내 쌓인 결과여서, 시장이 6만 달러를 예상한다는 신호로 읽으면 틀립니다.
2일 전
토스뱅크 솔라나 송금 수십 초, 지갑 도착까지만 잰 시간
토스뱅크는 솔라나 네트워크와 USDC로 송금 요청부터 수취인 지갑 도착까지 수십 초 이내에 처리됨을 확인했고, 제재·고위험 주소 자동 차단 로직도 검증했다. 다만 수십 초는 지갑에 USDC가 닿는 시간이다. 환전과 현지 출금, 수수료, 출시 시점은 발표에 없어 아직 출시 전 실험 단계다.
2일 전
다날 스테이블코인 결제 언제, 매출은 3% 늘고 영업이익은 43% 줄었다
다날의 3분기 누적 매출은 1746억원으로 지난해보다 약 3% 늘었지만 영업이익은 31억원으로 약 43% 줄었다. 스테이블코인 결제·정산 플랫폼은 구축을 마쳤으나 법과 제도, 가맹점 확보가 풀려야 매출이 잡히는 구조라서, 당분간은 비용이 먼저 나가는 시기다.
2일 전
MegaETH 감원 20%, AI 추론 시장에 3,000만 달러 거는 이유
MegaETH 운영 조직 MEGA는 구조조정 끝에 직원 20%를 줄이고 3,000만 달러를 자체 제품, 첫 번째로 12월 공개 예정인 AI 추론 시장에 쓰기로 했다. 감원과 AI 전환을 직접 연결한 발표는 없지만, 7월 액셀러레이터 종료와 TVL·토큰 가격 하락을 함께 놓으면 외부 앱 육성에서 직접 제품으로 사업 중심이 옮겨 가는 흐름이 보인다.
3일 전