금값 폭락 이유 실질금리, 비트코인도 눌렀나
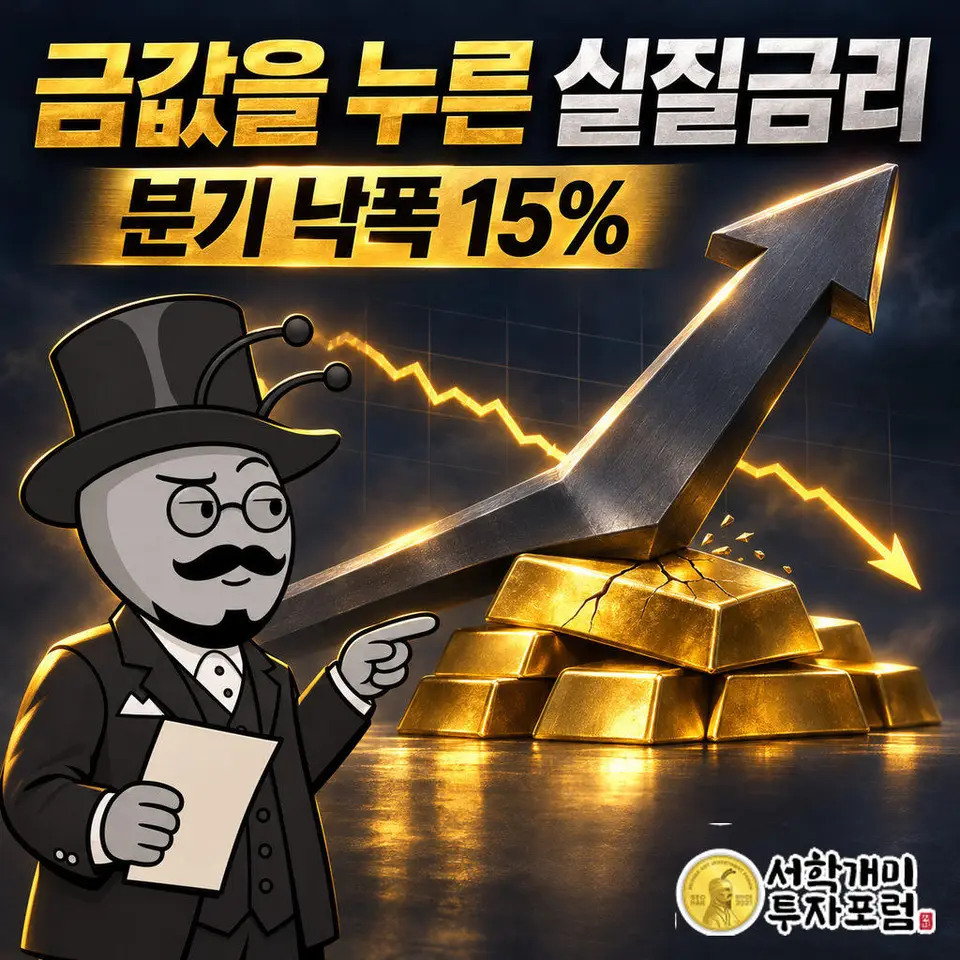
금값은 온스당 3,514달러까지 내려 분기 낙폭이 15%에 이르렀고, 가장 유력한 원인은 물가를 뺀 실질금리의 급등이다. 비트코인은 분기 28% 하락했고 같은 변수에 눌렸을 가능성이 있지만, 금만큼 근거가 확인된 것은 아니다.
뉴스 핵심
- 금은 온스당 3,514달러로 2025년 9월 초 이후 최저, 이번 분기 15% 하락이며 실질금리가 유력한 원인이다.
- 실질금리와 금의 역상관은 2022~2025년에 끊겼다가 올해 되살아났고, 달러 강세가 압력을 더한다.
- 비트코인(분기 28% 하락)이 같은 변수에 눌렸을 가능성은 있지만 금만큼 확인된 사실은 아니다.
금값은 무엇 때문에 3,514달러까지 밀렸나
금이 장중 3% 가까이 빠져 온스당 3,514달러가 됐다. 2025년 9월 초 이후 가장 낮은 값이다. 11월 10일 고점 4,150달러 부근에서 거의 직선으로 내려왔고, 이번 분기 낙폭은 15%다.
비트코인도 같은 날 6만 1,900달러 근처에서 움직였다. 분기 기준으로는 28% 내렸다. 두 자산이 나란히 눌린 이유로 지목되는 변수는 하나, 물가를 뺀 실질금리다.
답부터 말하면 금 하락은 실질금리로 설명이 된다. 비트코인은 같은 변수에 눌렸을 가능성까지만 갈 수 있다. 이 글은 두 자산을 어디까지 한 묶음으로 볼 수 있는지 가른다.
실질금리가 오르면 이자 없는 자산은 왜 밀리나
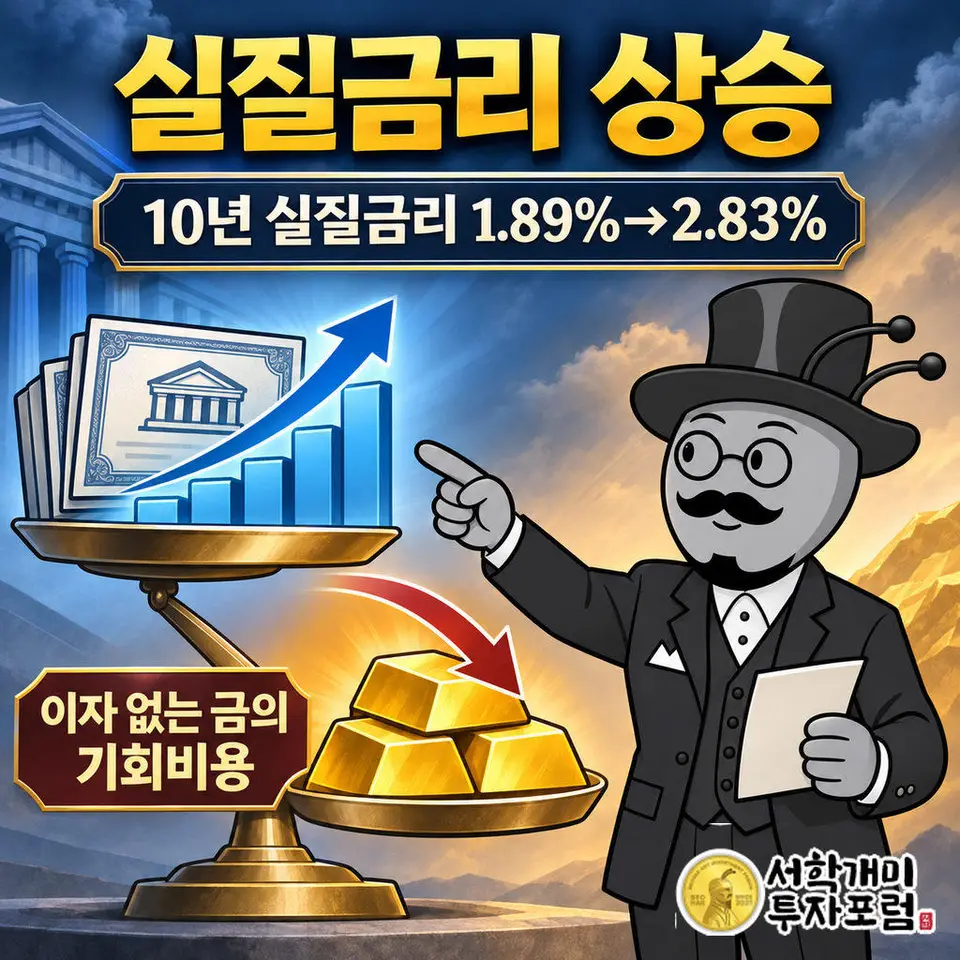
실질금리는 채권 금리에서 물가 상승분을 뺀 값이다. 이 값이 오르면 채권을 들고 있어도 물가를 이기는 수익이 생긴다. 이자가 없는 금을 들고 있는 쪽은 그만큼을 포기하는 셈이 된다.
지금 그 값이 크게 올라 있다. 미국 2년 실질금리는 2.4%를 넘었고, 더 긴 만기의 실질금리는 20년 넘게 만에 가장 높은 수준으로 올라섰다.
헤라우스 분석을 보면 금은 1월 말 사상 최고 5,600달러에서 3,730달러까지 33.5% 빠졌다. 같은 기간 10년 실질금리는 1.89%에서 2.83%로 올랐다. 한 해 동안 숫자가 한 방향으로 움직인 것이다.
2022~2025년에는 왜 이 공식이 통하지 않았나
실질금리가 오르면 금이 진다는 공식은 늘 맞았던 것이 아니다. 2013년에는 정확히 맞았다. 실질금리 상승기에 금이 1980년대 초 이후 최악의 폭락을 겪었다.
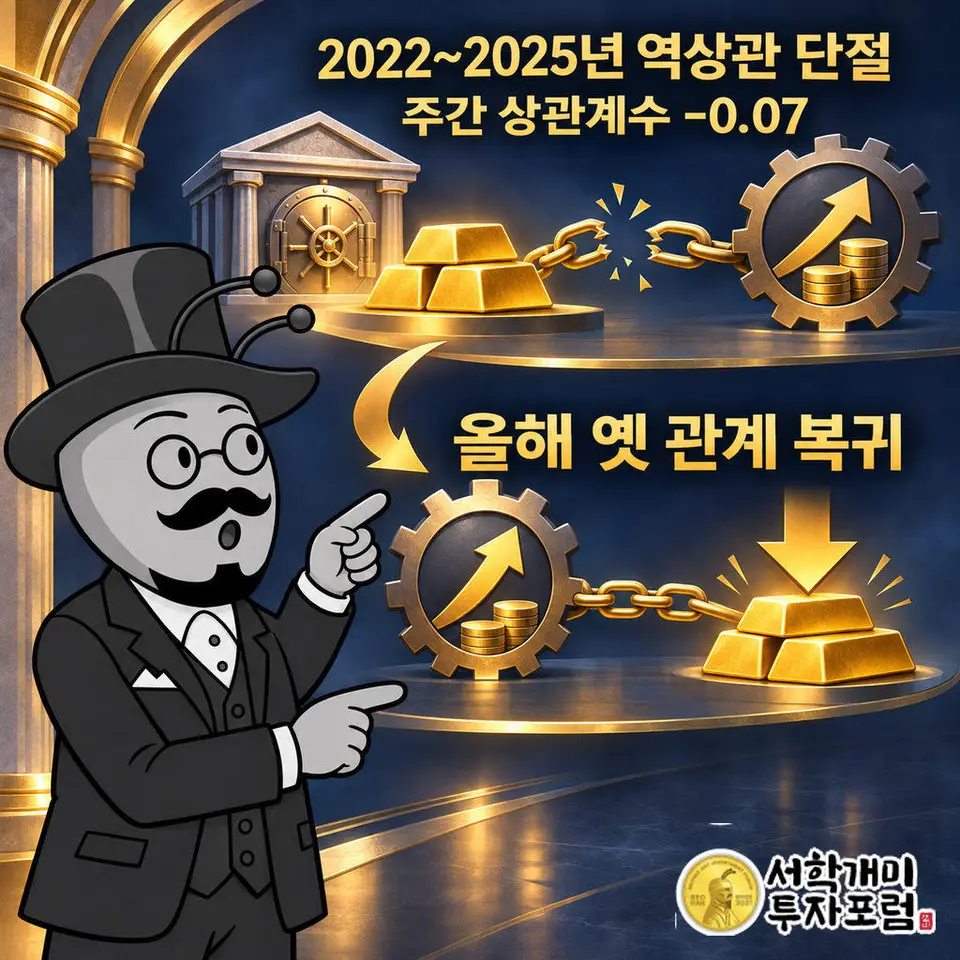
그런데 2022년에는 실질금리가 급등했는데도 금이 거의 움직이지 않았다. 주간 상관계수가 -0.07에 그쳤다. 금리와 금의 역상관이 2022~2025년 내내 사실상 끊겨 있었던 셈이다.
그 시기 금값을 받친 것은 중앙은행 매입 같은 금리와 무관한 수요였다. 이 동력이 금리 역풍을 눌렀다. 올해 금이 고점에서 3분의 1 가까이 빠진 뒤에야 옛 공식이 돌아왔다.
지금 하락이 새로운 구조인지, 옛 공식의 복귀인지를 가르는 것이 이번 국면의 핵심이다. 우리는 복귀 쪽으로 본다. 금리 하나로 올해 낙폭과 상승분이 맞아떨어지기 때문이다.
달러 강세는 금값에 어떤 두 번째 압력을 주나
실질금리가 오르면 달러가 따라 오른다. 달러지수는 103.80 부근으로 이번 분기에 2.5% 올랐고, 2025년 4월 이후 가장 높다. 달러로 값을 매기는 금과 비트코인을 사는 부담이 커진다.
올해 달러지수는 96.3에서 103.2로 올랐다. 달러지수가 1% 오르면 올해 금은 대개 2% 남짓 내렸다. 금리와 달러가 같은 방향으로 금을 누른 것이다.
자금의 방향도 바뀌었다. 투기 세력의 달러 포지션은 2월 순매도 205억 달러에서 순매수 107억 달러로 돌아섰다. 2016년 이후 최대 규모다. 돈이 금과 비트코인에서 달러와 채권 쪽으로 이동하는 모양이다.
비트코인도 같은 변수에 묶여 있다고 볼 수 있나
비트코인은 이번 분기 28% 내렸다. 금의 15%보다 낙폭이 크다. 이자를 주지 않는 자산이라는 점에서 금과 같은 줄에 세울 수 있고, 같은 날 같은 방향으로 움직인 것도 사실이다.
하지만 여기까지가 확인된 범위다. 비트코인이 실질금리에 연동돼 움직인다는 직접 근거는 찾지 못했고, 원문도 가능성이 있다는 표현에 머문다. 금은 올해 숫자로 공식이 입증됐지만 비트코인은 가설이다.
우리의 판단은 이렇다. 동반 하락의 한 축으로 금리·달러를 의심할 근거는 충분하다. 다만 비트코인만의 수급이 따로 작용했을 여지가 크고, 금값 하락을 그대로 비트코인 하락의 설명으로 옮기면 틀릴 수 있다.
앞으로 금리 경로에서 무엇을 확인해야 하나
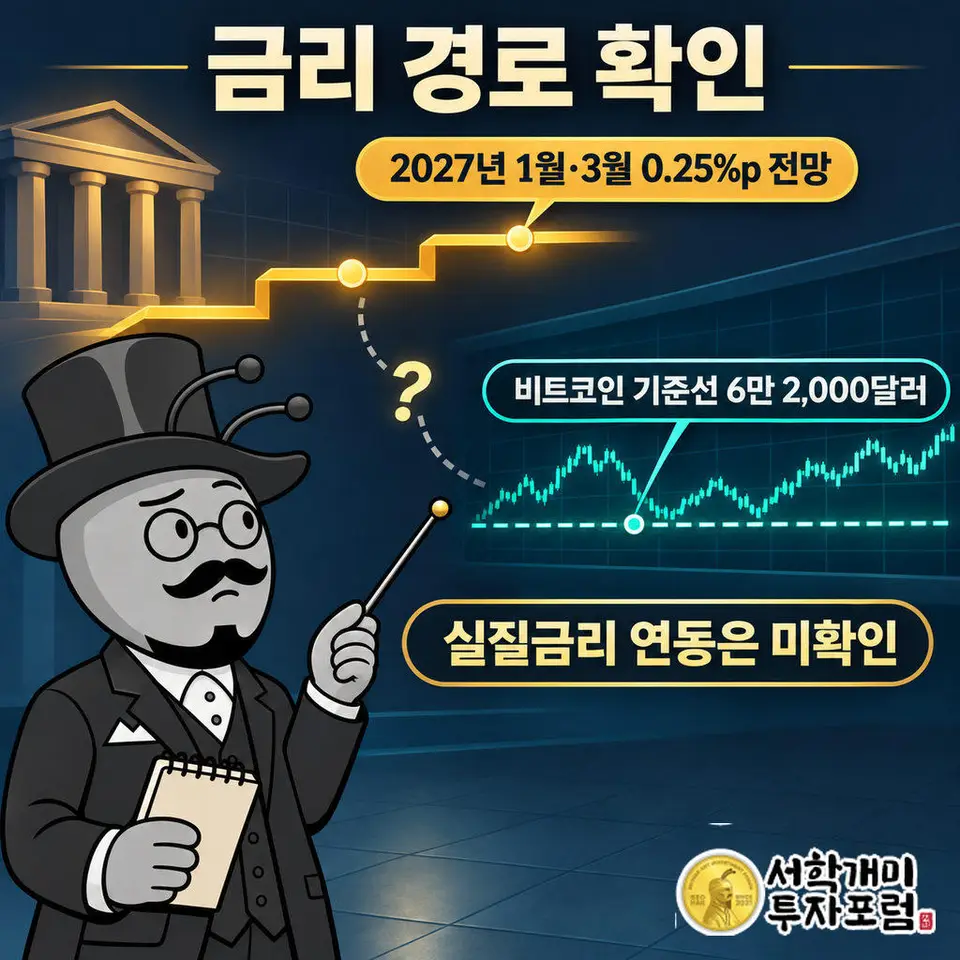
JP모건은 12월 인상에 이어 2027년 1월과 3월에도 0.25%p씩 올릴 것으로 본다. 이 경로가 현실이 되면 실질금리 부담은 한동안 이어진다.
반론도 같은 자리에 있다. 에너지 가격이 크게 내렸으니 과거 물가 자료(CPI·PPI)에 근거한 인상은 실수라는 시각이다. 물가 흐름이 꺾이면 실질금리 상승도 멈출 수 있어 금 하락의 전제가 흔들린다.
비트코인은 주말 저점인 6만 2,000달러 부근을 지키는지가 단기 갈림길이다. 이 선을 내주면 추가 하락이 가능하다는 시각이 있다. 국내 거래소 원화 가격으로 볼 때는 원달러 환율도 함께 확인해야 한다.
이 글은 투자 권유가 아니며 매수·매도를 권하지 않습니다. 금과 비트코인은 금리·달러 변화에 따라 가격이 크게 흔들릴 수 있고, 실질금리와의 관계가 이번에도 이어진다는 보장이 없습니다. 투자 판단과 손익의 책임은 투자자 본인에게 있습니다.
거래소 이용 가이드바로가기
거래소별 조건과 이용 절차를 비교해 보세요. 제휴 링크가 포함될 수 있습니다.
함께 보기
코인뉴스 최신
더보기비트코인 하락 앤트로픽 IPO 탓? 자금 흐름 증거 없다
앤트로픽(Anthropic) IPO 때문에 비트코인이 내렸다는 설명은 직관적이지만, 암호화폐를 팔아 청약 자금을 댔다는 자금 흐름의 증거는 나오지 않았다. 분석가 3인은 모두 주된 원인이 아니라고 답했고, 오히려 이 이야기가 퍼지는 것 자체가 투자자의 선제 매도를 부를 수 있다고 짚었다.
2일 전
광주은행 스테이블코인 무역송금, 돈은 안 움직였다
광주은행이 11월 18일 갤럭시아머니트리와 스테이블코인 기반 한·일 무역송금 기술검증을 마쳤다. 다만 실제 자금 이동 없이 테스트 환경에서 서류 확인, 환율 적용, 원화 입출금 절차를 모의 구현한 것이어서 상용 송금 서비스는 아니다. 수수료와 처리 시간, 사용한 스테이블코인은 공개되지 않았다.
3일 전
빗썸 수수료 매출 99.99%, 두나무와 격차 확대 이유
2026년 3분기 빗썸 매출은 594억원으로 두나무 1천517억원의 39.2%입니다. 금액 차이는 923억원으로 줄었으나 비율로는 11.6%포인트 낮아져 격차가 커졌고, 수수료 의존도 99.99%가 그 배경으로 거론됩니다.
3일 전
바이낸스 해킹 63억6000만달러, 이용자 아닌 거래소가 메웠다
올해 해킹 피해 87억달러가 온체인 수익 추정치 56억달러를 넘었지만, 그중 바이낸스 한 건이 63억6000만달러이고 98% 이상은 거래소 자금과 기금이 메웠다. 바이낸스 해킹을 빼면 피해는 약 23억달러로 줄어든다. 국내 이용자에게 달라지는 것은 해킹 의심 단계의 입출금 차단과 24시간 모니터링, 보험·준비금 확충이다.
4일 전