HSBC 등 영국 은행 AI 에이전트 차단, 금리 비교해 갈아타는 접근도 막힌다
영국 은행들이 외부 AI 에이전트의 계좌 접근을 막는 표면적 이유는 사고가 났을 때 책임이 누구에게 가느냐입니다. 같은 차단이 금리를 비교해 갈아타는 에이전트까지 막아 저비용 예금을 지키는 효과도 냅니다. 은행이 그렇게 의도했다는 증거는 없고, 이는 우리의 해석입니다.
뉴스 핵심
- 영국 주요 은행의 AI 에이전트 차단은 책임 소재가 정해지지 않은 법적 공백에서 나온 선제 조치입니다.
- 같은 차단이 금리를 비교해 갈아타는 에이전트도 막아 저비용 예금을 지키는 효과를 냅니다.
- 안전 통제인지 경쟁 방어인지는 은행이 위임 접근 통로를 열어 주는지로 가를 수 있습니다.
영국 은행은 AI 에이전트를 왜 막았을까요
HSBC, Barclays, Lloyds, NatWest, Nationwide 같은 영국 주요 은행이 외부 AI 에이전트의 고객 계좌 접근을 막거나 제한하고 있습니다. 고객이 개입하지 않아도 거래를 실행할 수 있는 경우가 특히 대상입니다.
내세우는 이유는 안전입니다. 자동화 시스템이 고객 돈을 잘못 다루면 어떻게 되고, 그 손실을 누가 떠안느냐는 문제입니다. 그런데 막는 대상은 아직 나타나지도 않았습니다. 에이전트가 영국 은행 계좌에 실제로 접근한 증거는 없습니다.
그래서 질문이 하나 남습니다. 오지도 않은 위협을 왜 먼저 막았을까요. 이 글은 보안 명분과 고객 관계를 지키려는 계산이 한 조치에 겹쳐 있다고 봅니다. 은행이 경쟁을 이유로 밝힌 적은 없으니 이 부분은 우리의 판단입니다.
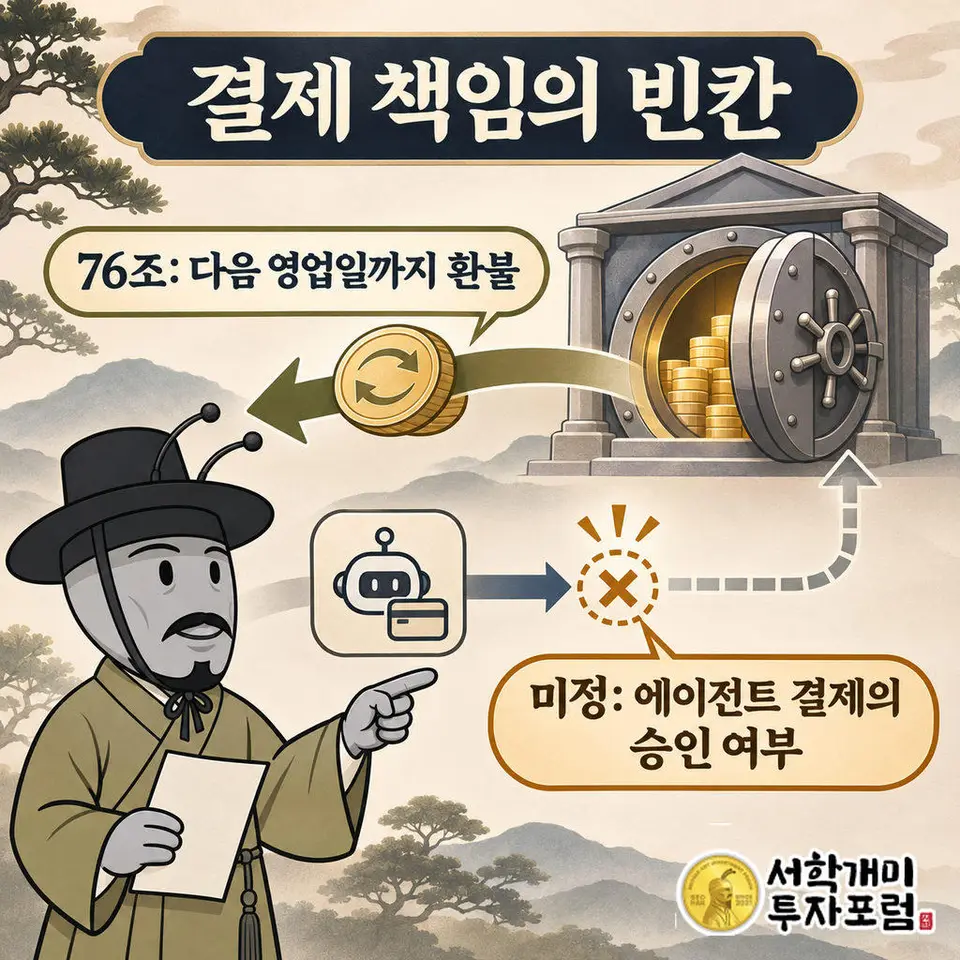
에이전트가 낸 결제는 누구 책임입니까
영국 결제서비스규정 2017은 승인되지 않은 거래를 은행이 다음 영업일까지 환불하도록 합니다(76조). 승인 여부는 결제자가 합의된 방식으로 동의했는지로 가립니다(67조).
사용자가 월 예산만 정해 준 에이전트가 낸 결제, 프롬프트 주입으로 탈취된 결제가 승인인지는 법에 정해져 있지 않습니다. 사기 피해 보상제는 소비자가 속은 경우를 전제하기 때문에 소프트웨어 오작동은 빠질 수 있습니다. 에이전트 개발업체에 손실을 지우는 조항도 없습니다.
영국 재무부는 동의·인증·책임 조항을 고쳐야 하는지 묻는 의견수렴을 했고 10월 6일 마감됐습니다. 책임 소재가 정리되기 전에 문을 열면 환불은 은행이 먼저 해야 합니다. 보안 명분은 허울이 아니라 실제 구조에서 나옵니다.
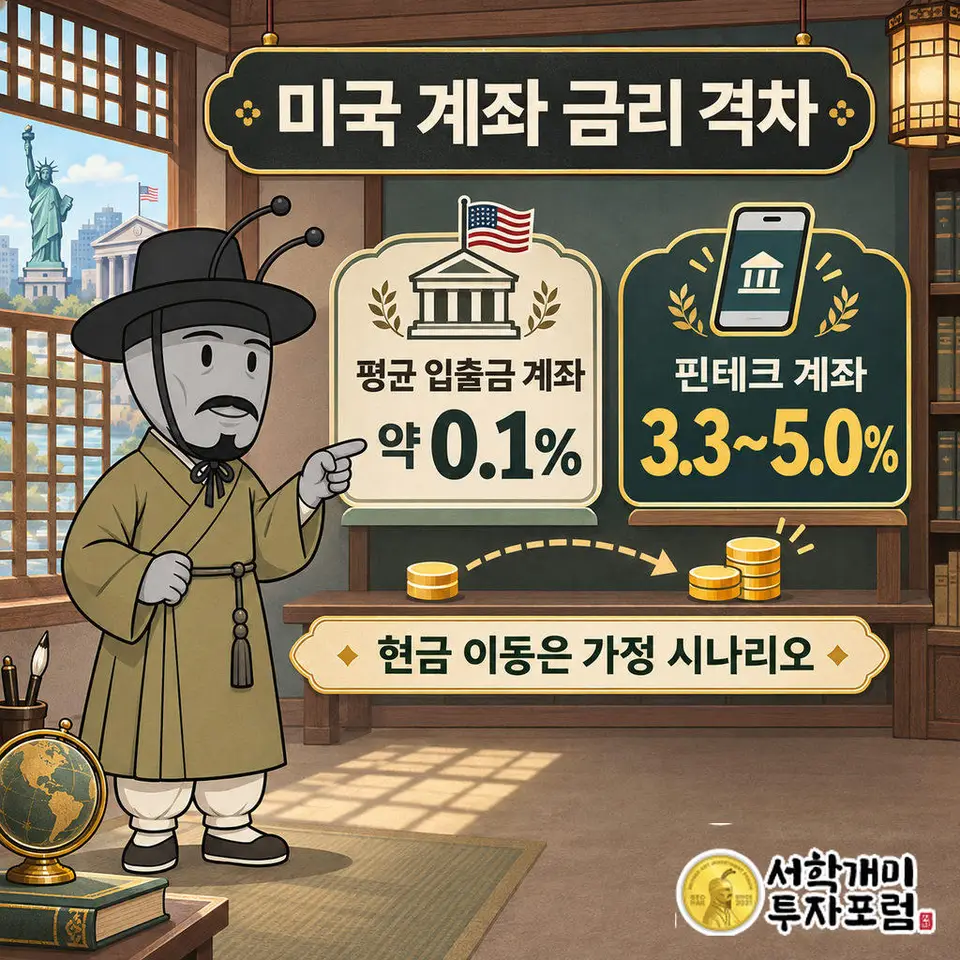
0.1% 예금과 3.3~5.0% 계좌, 돈은 어디로 움직입니까
Apollo 수석 이코노미스트 Torsten Slok은 9월에 '에이전트발 뱅크런'을 경고했습니다. 에이전트들이 가계 현금을 저수익 계좌에서 고수익 대안으로 한꺼번에 옮기면 은행은 대출 재원인 싼 자금을 잃고, 그 속도와 규모가 금융 시스템 전체의 문제가 된다는 논리입니다.
뼈대는 금리 격차 두 개입니다. 미국 평균 입출금 계좌는 약 0.1%, 핀테크 계좌는 3.3~5.0%입니다. 영국이 아닌 미국 수치이고, 에이전트가 한 번 비교하면 이 격차가 사라질 수 있다는 가정의 시나리오입니다.
GenLayer Foundation CEO Edgars Nemše는 같은 장면을 고객 쪽에서 봅니다. 에이전트가 더 나은 조건을 찾아 옮겨 주면 "For plain accounts, that removes the switching costs and makes the space even more competitive"라고 했습니다. 이득은 갈아탄 가계와 금리를 주는 쪽이 보고, 비용은 예금을 지키려는 은행의 조달비용 상승으로 돌아옵니다.
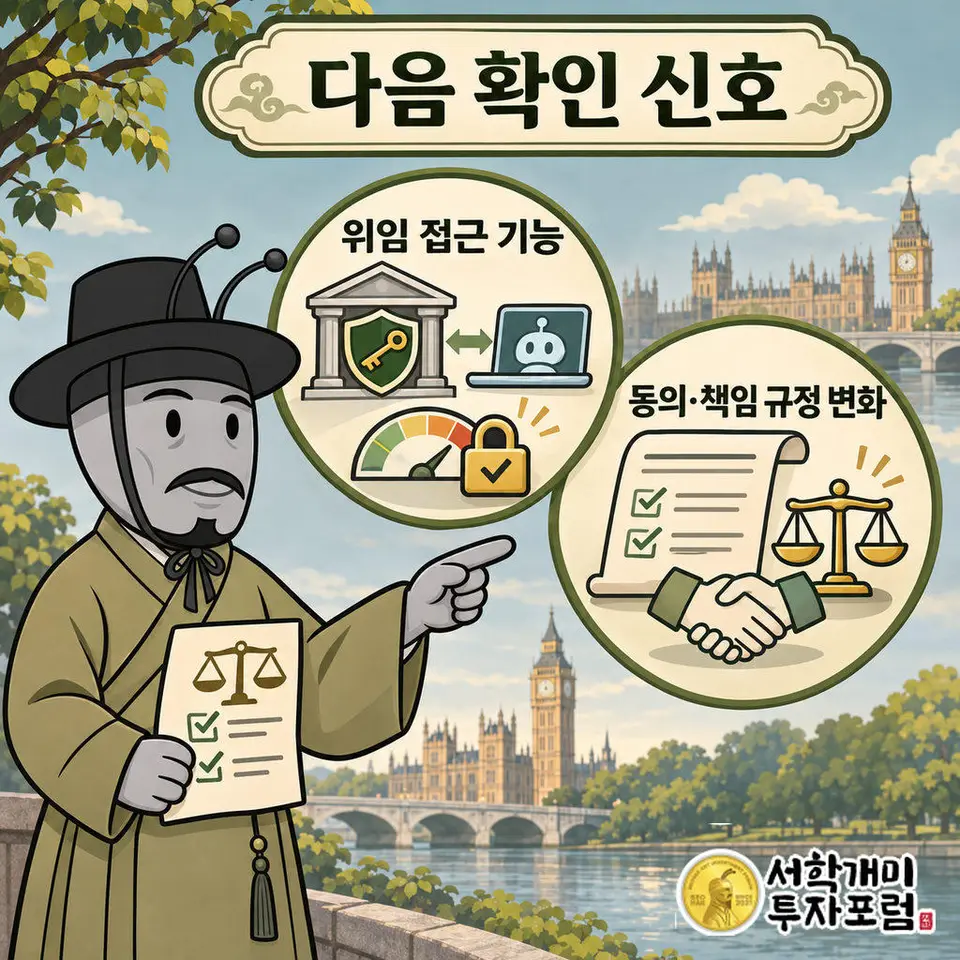
보안 통제와 경쟁 방어는 어떻게 가릅니까
JPMorgan Chase CEO Jamie Dimon은 10월 실적 발표에서 "You don't want rogue agents"라고 말했습니다. 무제한 접근을 경계한다는 취지로, 안전 논리로는 타당합니다.
구분 기준은 대안을 열어 놓았느냐입니다. Nemše는 고객이 에이전트에 로그인 정보를 넘기지 않도록 은행이 위임 접근을 기본 기능으로 제공하고, 권한·지출 한도·금액별 승인 조건을 설정하게 하자고 제안했습니다.
이런 통로가 있으면 차단은 보안 통제로 읽힙니다. 통로 없이 전부 막으면 위험한 접근과 금리를 비교해 주는 접근이 함께 막히고, 그 결과 고객이 은행 창구를 떠나지 못하는 효과가 생깁니다. 이는 우리의 판단입니다.
Emirates NBD는 자체 프레임워크 Leap으로 에이전트의 인증, 민감 정보 접근, 작업 실행을 은행이 직접 관리하게 설계했고 감사 기록과 사람의 감독을 넣었습니다. 은행이 규칙을 쥔 채 에이전트를 받는 모델입니다. Augustus CEO Ferdinand Dabitz는 "Every consumer will have 10s and every business will have 100s of agents talking to their bank"라고 내다봤습니다.
에이전트발 뱅크런은 정말 옵니까
아직은 가능성이 낮다는 반론이 있습니다. American Banker는 기술 장벽과 예금자의 관성 때문에 AI 에이전트 뱅크런은 가능하더라도 가능성이 낮다는 전문가 의견을 전했습니다.
영란은행과 FCA 설문에서도 응답 기업의 80%가 AI 에이전트를 도입했지만 광범위한 자율성을 준 곳은 2%였습니다. 데이터 보안, 외부 업체 의존, 환각이 주요 우려였습니다.
2036년이면 24시간 은행 업무와 초 단위 결제가 일상이 된다는 전망은 Emirates NBD 전략·분석 총괄 Neeraj Makin의 것입니다. Nemše와 Dabitz는 AI 인프라·금융 사업자의 대표여서 이들의 전망은 사업 이해와 함께 읽어야 합니다.
우리는 쟁점이 대규모 인출보다 수익구조에 있다고 봅니다. 0.1% 예금에 싸게 기대 온 은행의 장사가 금리 비교 자동화로 흔들리느냐의 문제입니다. 차단이 그 시점을 늦추는 장치가 될 수 있습니다.
한국 투자자에게 달라지는 것은 무엇입니까
이번 건은 영국 은행 이야기이고, 국내 은행이나 증권사로 번진 조치는 보이지 않습니다. 당장 달라지는 것은 없고, 은행의 예금 조달비용과 AI 에이전트 금융이라는 테마를 읽는 배경으로 보면 됩니다.
미국 통화감독청(OCC)은 11월 4일 에이전트 시스템을 포함한 AI 활용 감독 틀을 내놨습니다. 새 구속력 요건은 없고, 에이전트 행동의 결과, 자율성 수준, 사람의 감독 정도에 맞춰 점검하라는 기준입니다. 보고서 초안을 돕는 AI와 승인 없이 고객 돈을 옮기는 AI의 위험이 다르다는 구분이 핵심입니다.
결론입니다. 영국 은행의 차단은 책임 소재가 비어 있어 생긴 실제 안전 조치입니다. 같은 차단이 저비용 예금과 고객 접점을 지키는 방패로도 작동한다는 것이 우리의 판단입니다. 위임 접근 통로를 얼마나 빨리 여느냐가 둘을 가르는 신호가 됩니다.
이 기사는 영국 은행의 AI 에이전트 접근 제한을 설명하는 정보 글이며 투자 권유가 아닙니다. 은행의 속내와 뱅크런 가능성은 편집부의 해석이고 실제 전개는 규제와 은행 대응에 따라 달라질 수 있습니다. 투자 판단과 책임은 독자 본인에게 있습니다.
함께 보기
해외뉴스 최신
더보기미국 AI 투자붐 2028년 조정론, 반도체 수출이 먼저 맞는다
현대경제연구원은 미국 AI 투자가 2027년까지 늘다가 2028년 전후 조정될 수 있다고 봤다. 빅테크가 번 돈 대부분을 설비에 쓰고 회사채로 메우는 데다 데이터센터 규제까지 겹쳤기 때문이다. 빅테크 설비투자는 한국 반도체의 주문서라서, AI 사업이 망하지 않아도 증가세만 꺾이면 수출이 먼저 영향을 받는다.
1일 전
고려아연 미국 제련소 전력 승인, 일부 제품 상업생산은 2029년부터
고려아연(010130)의 미국 테네시 통합제련소 프로젝트 크루서블이 TVA의 230㎿ 전력 사용 승인을 받아 2027년 착공, 2029년 전력 공급과 일부 제품 상업생산으로 가는 길이 열렸습니다. 다만 전력 요금과 계약 조건은 공개되지 않았고, 74억달러 자금 구조와 증자에 얽힌 경영권 다툼이 아직 남은 변수입니다.
1일 전
코인원 고객정보 유출, 상담 때 적어 보낸 비밀번호도 대상인가
코인원 고객정보 유출은 거래·지갑 시스템이 아니라 상담을 맡긴 수탁업체 메타엠의 서버에서 11월 12일 오전 4시경 일어났다. 고객이 상담하며 직접 적어 보낸 주민등록번호·계좌번호·비밀번호·지갑주소가 대상이어서, 코인원을 사칭한 보이스피싱이 가장 큰 2차 피해 위험이다.
2일 전
엔비디아 황 퇴진, SK하이닉스 매출 4분의 1 걸렸다
황 CEO 퇴진의 충격은 SK하이닉스 쪽이 더 크게 걸려 있다. 지난해 매출의 약 4분의 1이 엔비디아에서 나왔기 때문이다. 삼성전자는 브로드컴·AMD 등으로 고객을 넓혀 둬 여유가 있지만, 메모리 공급이 빠듯해 두 회사의 추가 고객 경쟁은 오히려 뜨거워질 전망이다.
2일 전