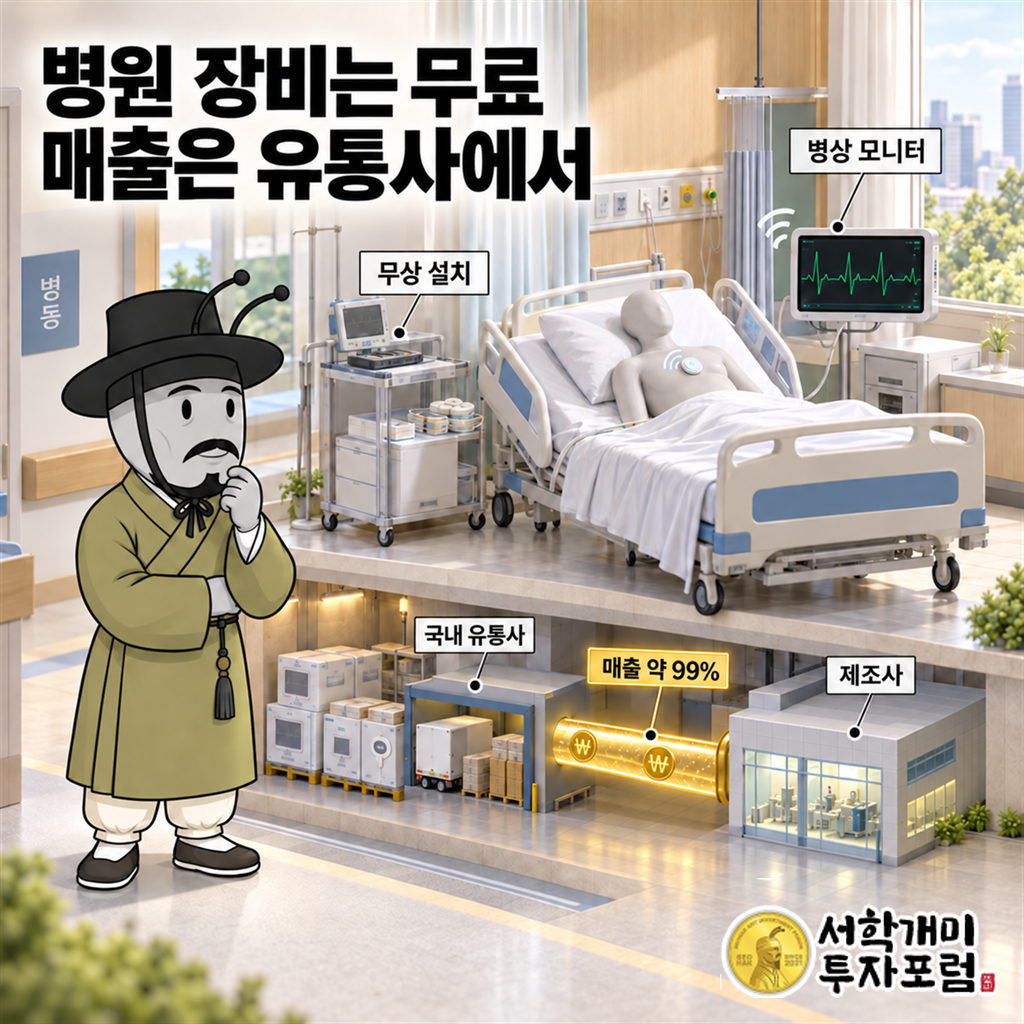
씨어스 병상 모니터는 병원에 공짜로 깔리고, 매출 99% 가까이는 대웅제약이 낸다
입원 병동의 밤. 환자 가슴에 붙은 작은 패치가 심전도와 산소포화도, 체온을 쉬지 않고 재서 간호사실 화면으로 보낸다. 간호사가 병실을 돌며 손으로 적던 숫자가 화면 한 장에 모인다. 이 시스템 이름이 씽크(thynC)이고, 만든 회사가 씨어스(458870, 옛 씨어스테크놀로지)다.
이 장비를 들인 병원은 장비값을 내지 않는다. 환자가 모니터링을 받는 날마다 건강보험에 심전도 감시 수가 하루 4만4,287원을 청구한다. 병동에 장비를 깔고 병원을 찾아다니는 쪽은 씨어스가 아니라 대웅제약이다. 그래서 씨어스 매출의 99% 가까이가 대웅제약 한 곳에서 나온다.
씨어스는 의료기기 회사라기보다 건강보험 수가가 붙는 자리를 골라 그 길목에 장비를 까는 회사다. 지난 3년 그 길목의 문을 지킨 것은 대웅제약이었다. 10월 13일 씨어스는 1,100억원어치 전환사채를 내기로 했다. 그 가운데 700억원이 대웅제약이 국내 유통을 맡는 구조 바깥, 미국과 아랍에미리트(UAE)로 간다.
집 살 돈으로 차린 회사가 10년을 용역으로 버텼다

씨어스는 2009년 한국전자기술연구원(KETI)에서 무선센서네트워크를 연구하던 이영신 대표와 동료들이 원격진료를 해 보겠다고 차린 회사다. 이 대표는 집 마련 자금을 털어 넣었다. 디지털 헬스케어라는 말이 낯설던 때라 투자자는 나서지 않았다. 회사는 국내외 대기업의 제품 개발 용역을 받아 연구비와 운영비를 댔고, 그 용역으로 한때 한 해 100억원 넘는 매출을 냈다.
남의 제품을 만들어 주는 회사로 남을 수도 있었다. 2017년 의료기기와 인공지능 인증을 받은 뒤 씨어스는 용역을 끊고 제 제품에 매달렸다. 첫 외부 투자는 창업 10년 만인 2019년에야 들어왔다.
이 시기에 굳은 원칙을 이 대표는 한 문장으로 말한 적이 있다. "보험 수가를 이미 받은 분야만 공략했다." 기술이 좋아도 건강보험이 값을 쳐 주지 않으면 병원은 사지 않는다. 그래서 처음 내놓은 제품이 이미 수가가 있는 검사, 웨어러블 심전도였다. 2020년 7월 나온 모비케어(mobiCARE)는 가슴에 붙여 며칠씩 심장 리듬을 기록하고 인공지능이 부정맥을 골라낸다. 이때도 장비는 병원에 무상으로 주고 분석 서비스를 구독으로 팔았다. 씽크의 장사법은 여기서 이미 시험을 거쳤다.
병원은 장비값을 내지 않는다

씽크는 입원환자 여럿을 한꺼번에 지켜보는 시스템이다. 몸에 붙이는 센서가 심전도·산소포화도·체온을 모으고, 인공지능이 그 신호를 읽어 간호사실 화면으로 올린다. 2025년 초 씽크는 원격 심박 감시(EX871) 수가를 국산 제품 가운데 처음으로 받았다. 하루 4만4,287원이다. 이 순간부터 병원에게 씽크는 비용이 아니라 청구할 수 있는 진료가 됐다.
돈은 이렇게 돈다. 대웅제약은 2024년 초 씽크의 국내 독점 판매권을 쥐었다. 대웅제약이 병원과 5년짜리 계약을 맺고 장비와 소프트웨어를 깔아 준다. 병원은 환자가 쓴 날만큼 수가를 청구하고, 그 수입을 대웅제약과 나눈다. 대웅제약은 그렇게 설치에 들인 돈을 회수하는데, 이익이 나기까지 보통 6개월이 걸린다.
씨어스의 돈은 그보다 앞에서 들어온다. 대웅제약이 병상에 깔 장비 묶음을 주문하는 순간 씨어스는 매출의 상당 부분을 잡고, 현장 설치 때 구축 용역 매출을 더 잡는다. 증권가는 병상 하나에 들어가는 묶음 값을 350만~400만원으로 추산한다. 씨어스의 장부에 적히는 것은 병상이 깔리는 속도이고, 그 병상이 매일 쓰이며 버는 수가는 병원과 대웅제약의 장부에 쌓인다.
매출 19억원 회사가 반년에 609억원을 팔았다

수가가 붙자 숫자가 달라졌다. 2023년 매출은 약 19억원이었다. 2024년 81억원을 팔고 87억원의 영업손실을 냈다. 2025년 매출은 482억원으로 6배가 됐고 영업이익 163억원을 남겼다. 씽크 매출만 1년 새 11배 넘게 뛰었다. 올해 상반기에는 매출 609억원에 영업이익 268억원으로, 100원을 팔아 44원을 남겼다. 상반기 매출의 95.2%, 580억원이 씽크였다.
병상 수가 그 숫자를 받친다. 2025년 2월 씽크를 쓰는 병원은 10곳이었다. 그해 말 149곳, 1만1,014병상이 됐고, 올해 3월 176곳·1만6,757병상, 상반기 말에는 220곳 안팎·2만 병상을 넘었다. 회사가 추산하는 국내 병상은 약 70만개다.
같은 기간 손님 명단은 짧아졌다. 씨어스 매출에서 대웅제약이 차지하는 몫은 2023년 74.95%, 2024년 92.40%였고 2025년에는 98.86%까지 올라갔다. 대웅제약은 씨어스의 주요 주주이기도 하다. 씨어스의 성장 곡선은 대웅제약 영업망이 병원 문을 연 속도와 같은 선을 그린다. 이 회사가 1년 만에 흑자를 낸 힘은 기술과 수가, 그리고 남의 영업망이 한꺼번에 맞물린 데서 나왔다.
깔린 병상과 쓰이는 병상은 다르다
이 구조에는 약한 고리가 하나 있다. 병상이 깔리는 데서 돈을 버는 회사는, 깔린 병상이 얼마나 쓰이는지를 장부로 직접 보지 못한다. 최근 일부 병원 입찰에서는 기존 공급가의 절반에도 못 미치는 조건이 나왔다는 말이 돌았다. 씨어스는 가격 경쟁으로 수주가 줄거나 매출이 깎인 일은 없다고 밝혔다. 일부 병원에서는 깔린 장비의 이용률이 20%에서 40%로 올랐다는 분석도 있다.
싼값 입찰이 늘면 먼저 느려지는 것은 대웅제약의 회수다. 씨어스는 이미 주문 시점에 매출을 잡았으니 당장은 흔들리지 않는다. 그 부담이 씨어스에게 돌아오는 때는 5년 계약이 끝나고 재계약하는 순간이다. 회사도 2030년 무렵 재계약·재구매가 본격화하면 반복 매출이 늘 것으로 본다. 그때 병원이 다시 계약할지는 병상이 실제로 며칠이나 쓰였는지가 정한다. 씨어스의 진짜 성적표는 지금 깔리는 숫자가 아니라 5년 뒤 다시 깔리는 숫자에 있다.
1,100억원은 대웅제약 바깥으로 가는 돈이다

10월 13일 결정한 전환사채는 2024년 상장 뒤 첫 자금 조달이다. 만기 5년에 이자는 0%다. 돈을 낸 쪽은 이자 대신 주당 3만586원에 주식으로 바꿀 권리를 받는다. 결정 당시 기준 주가보다 20% 높은 값이고, 주가가 내려도 이 값을 낮춰 주는 조항은 없다. 모두 주식으로 바뀌면 새 주식은 359만6,416주다. 주식으로 바뀌기 전까지 이 돈은 5년 뒤 갚아야 하는 빚이다. 사채 납입일은 10월 21일이다.
쓰임새가 이 회사의 다음 장을 말해 준다. 550억원이 미국, 150억원이 UAE로 간다. 연구개발과 운영자금이 300억원, 스마트팩토리 구축이 100억원이다.
미국에서 씨어스는 독립진단검사기관(IDTF) 지분을 사고, 그런 검사기관에 인공지능 분석을 대는 회사에도 투자하려 한다. IDTF는 병원 밖에서 검사를 하고 공공 의료보험 메디케어에 직접 청구하는 검사소다. 모비케어는 이미 미국 식품의약국(FDA) 510(k) 허가와 캐나다 허가를 받았다. 회사가 제시하는 미국 부정맥 검사는 한 해 약 1,400만건, 메디케어 수가는 검사 한 번에 약 300달러다. 검사하고, 인공지능으로 분석하고, 진단 보고서를 내고, 보험에 청구하는 일을 한 줄로 직접 갖추겠다는 구상이다.
UAE는 현지 자회사 씨어스메나(SEERS MENA)가 맡는다. 중동 최대 국영 의료그룹 퓨어헬스의 자회사 원헬스와 이미 모비케어를 3년간 최소 1,470만달러(약 220억원)어치 공급하는 계약을 맺었다. 아부다비 공공병원망의 국가 건강검진은 한 해 약 28만명 규모이고, 씽크는 660병상짜리 셰이크 샤크부트 메디컬시티에서 시험 운영을 마쳤다. 원헬스와의 계약 당사자는 씨어스 자신이다.
해외는 아직 장부를 바꾸지 못했다. 상반기 매출의 95.2%가 국내 씽크였다. 그래도 이번 돈이 어디로 가는지는 분명하다. 한국에서 씨어스는 수가가 흐르는 길목에 장비를 깔고, 그 길목을 대웅제약과 병원에 맡겼다. 미국에서는 수가를 청구하는 창구 자체를 사려 한다.
2009년 이 회사가 세운 원칙은 수가가 있는 곳만 간다는 것이었다. 국내 병상의 하루 4만4,287원은 병원과 대웅제약의 장부를 거쳐 씨어스에 닿았다. 미국의 검사 한 번 300달러는, 17년 만에 그 원칙을 중간 손 없이 시험하는 돈이다.
관련 회사 이야기: 병원에 물건이 들어가는 다른 길은 블루엠텍은 병원 주문몰에 냉장 배송과 제약사 영업을 붙였다에서 다뤘다.
근거 자료: DART 공시 목록(씨어스 주요사항보고서(전환사채권발행결정), 2026-10-13), 1,100억원 전환사채 조건과 자금 용도(2026-10-13), 전환사채 발행 결정(2026-10-13), 전환가 조정 없는 전환사채·미국 IDTF 인수 계획, 2026년 상반기 실적·설치 병상 추이·해외 전략(2026-09-16), 씽크 무상 공급 구독 모델·EX871 수가·UAE 원헬스 계약(2026-09-13), 대웅제약 공급 구조·저가 입찰 논란·이용률(2026-08-07), 대웅제약 매출 비중·지분(2026-01-05), 2025년 실적·5년 계약·국내 병상 추산(2026-02-04), 2025년 흑자 전환·퓨어헬스 협력(2026-02-09), 씽크 EX871 수가 획득(2025-02-04), 창업·용역 시절·첫 투자·모비케어 구독 모델(2025-02-10), 창업 배경과 수가 우선 전략(2024-07-30), 2023년 매출(2024-05-08).
이 글은 공개 자료에 근거한 사업 해석이며 투자 권유가 아니다. 수치는 본문에 적은 각 시점 기준이다. 병상당 장비 묶음 값(350만~400만원)과 대웅제약의 회수 기간은 증권가 추정이며 공식 계약 조건이 아니다. 2025년 대웅제약 매출 비중 98.86%는 보도 집계 기준이다. 씽크 설치 병상 수는 집계 시점과 기관에 따라 조금씩 다르다. 미국 검사 건수와 메디케어 수가는 회사 제시 수치다.