솔브레인홀딩스, 미국 약물검사 회사를 팔고도 지분 40%를 남겼다
2019년 7월 일본이 반도체용 고순도 불화수소 수출을 묶었다. 반년 뒤인 2020년 1월, 분할 전 솔브레인(현 솔브레인홀딩스, 036830)은 충남 공주 공장에서 순도 99.9999999999%, 불순물이 1조분의 1 수준인 액체 불화수소를 만들어 냈고 산업통상자원부 장관이 그 공장을 찾았다. 「솔브레인」이라는 이름이 대중에게 알려진 장면이다.
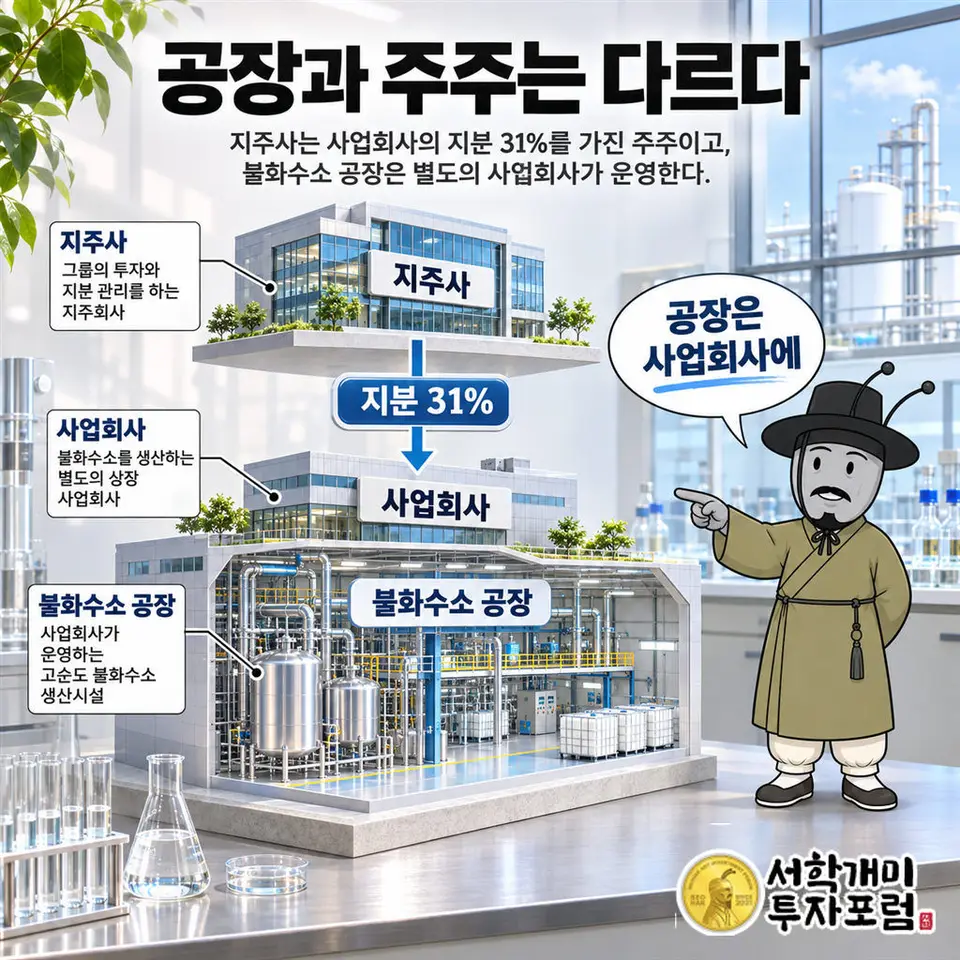
솔브레인홀딩스를 살펴볼 때 먼저 가를 것은 공장과 주주의 자리다. 불화수소는 2020년 떼어 낸 사업회사 솔브레인(357780)이 만들고, 지주사는 그 회사 지분 31%를 가진 주주다. 지주사가 2025년 기록한 대규모 지분 매각은 반도체 사업 거래가 아니었다. 미국 캘리포니아에서 병원 검사 장비에 들어가는 약물 검사 시약을 만드는 회사를 6,069억원에 넘긴 거래였다.
솔브레인홀딩스의 급소는 약품 생산량만으로 드러나지 않는다. 자회사를 직접 운영할 때 벌던 돈과 경영권을 넘기면서 남긴 지분을 함께 읽어야 한다. 이 회사를 재는 단위는 공장과 지분, 둘이다. 2026년 10월 1일 이사회가 결의한 솔브레인네트워크 흡수합병도 그 지분을 어디에 두느냐의 문제다.
일본 약품을 들여오던 무역상
출발은 공장이 아니었다. 1986년 5월 31살의 정지완 회장이 세운 회사의 이름은 테크노무역상사였다. 반도체 공정에 쓰는 소재를 일본에서 들여와 국내 공장에 파는 수입상이었다.
6년 뒤인 1992년 공주 공장을 지었고, 같은 해 일본 야마나카 하이텍과 합작회사를 세웠다. 들여오던 물건을 직접 만드는 쪽으로 옮겨 간 것이다. 1999년 테크노세미켐으로 이름을 바꿨고, 2000년 코스닥에 올랐고, 2011년 솔브레인이 됐다.
수출규제는 이 내력에 마침표를 찍었다. 한국이 수입하는 반도체용 불화수소에서 일본 물량이 차지한 비중은 2018년 41.9%에서 2022년 7.7%로 내려갔고, 2022년 수입액은 830만달러로 2018년보다 87.6% 줄었다. 일본 약품을 팔던 무역상이 2020년에는 그 약품을 대신할 물건을 만드는 공장이 돼 있었다. 수입하던 소재를 직접 생산하는 쪽으로 넓힌 이력이다. 지주사가 된 뒤에는 생산시설을 운영하는 일에 지분을 사고파는 선택이 더해졌다.
불화수소 공장은 다른 상장사에 있다
2020년 7월 1일 솔브레인은 둘로 갈라졌다. 반도체·디스플레이·2차전지 화학재료를 만드는 사업은 새로 세운 솔브레인으로 떼어 냈고, 원래 회사는 솔브레인홀딩스로 남아 자회사 관리와 신규 투자를 맡았다. 기존 주주는 지주사 주식 0.553, 사업회사 주식 0.447의 비율로 나눠 받았고, 두 회사는 8월 6일 다시 상장했다.
법으로 따지면 1986년의 그 무역상을 이어받은 쪽은 지주사다. 공주의 불화수소 공장은 새 회사로 갔다. 분할 직후 3%였던 지주사의 솔브레인 지분은 그해 12월 솔브레인 주주들에게서 주식을 받고 지주사 새 주식을 내주는 4,977억원 규모 맞교환으로 31%가 됐다. 이 지분은 지주사 매출에 잡히지 않는다. 지주사의 연결 매출은 직접 거느린 자회사에서 나온다. 지난해 미국 회사 하나를 팔기 전까지 그 매출은 해외 공장에서 만드는 배터리 전해액, 디스플레이 유리를 잘라 주는 임가공, 그리고 진단 시약에서 나왔다. 2023년 6,615억원, 2024년 5,153억원이 그렇게 만들어진 숫자다.
「솔브레인」이라는 같은 이름 아래, 반도체 경기를 매출로 받는 쪽은 사업회사이고 지주사가 받는 것은 31% 주주의 몫이다. 두 회사 가운데 어느 쪽을 보고 있는지부터 가려야 숫자가 읽힌다.
2018년, 202억원짜리 곁가지
지주사의 성격을 가장 잘 보여 주는 것은 반도체와 아무 관련 없는 회사 하나다. 미국 캘리포니아 프리몬트에 있는 아크 다이어그노스틱스(ARK Diagnostics), 2003년 3월에 세운 체외진단 시약 회사다.
아크가 파는 것은 병원 검사실의 자동 분석 장비에 넣는 시약이다. 항암제나 뇌전증 약을 먹는 환자의 피에 약이 얼마나 남아 있는지 재는 시약, 소변으로 약물 복용을 가려내는 시약이 주력이다. 효소와 항체의 반응을 이용해 피와 체액 속 물질의 농도를 재는 기술을 갖고 있고, 사람용과 동물용을 30개국 넘는 곳에 판다.
분할 전인 2018년 솔브레인은 202억원을 들여 이 회사 지분 40%를 샀다. 나머지 60%는 머티리얼즈파크라는 회사가 304억원에 샀다. 2020년 12월 솔브레인홀딩스는 머티리얼즈파크가 들고 있던 아크 지분을 넘겨받아 아크를 자회사로 만들었다. 돈을 내는 고객부터 달랐다. 반도체 공장에 공정 약품을 납품하던 회사가 병원 검사실용 시약 사업의 주주가 됐다. 이 투자를 불화수소 생산능력으로 설명할 수는 없다.
6,069억원에 넘기고 40%를 다시 쥐었다
2025년 9월 5일 솔브레인홀딩스는 아크 지분을 Artemis JV LLC 등에 6,069억원에 넘긴다고 공시했다. 지주사 자기자본의 40.70%에 이르는 거래였다. 사는 쪽은 프랑스 헬스케어 사모펀드 아키메드(ARCHIMED)였고, 아크의 기업가치는 4억2,800만달러로 매겨졌다. 인수 완료 발표는 2025년 10월 28일 나왔다.
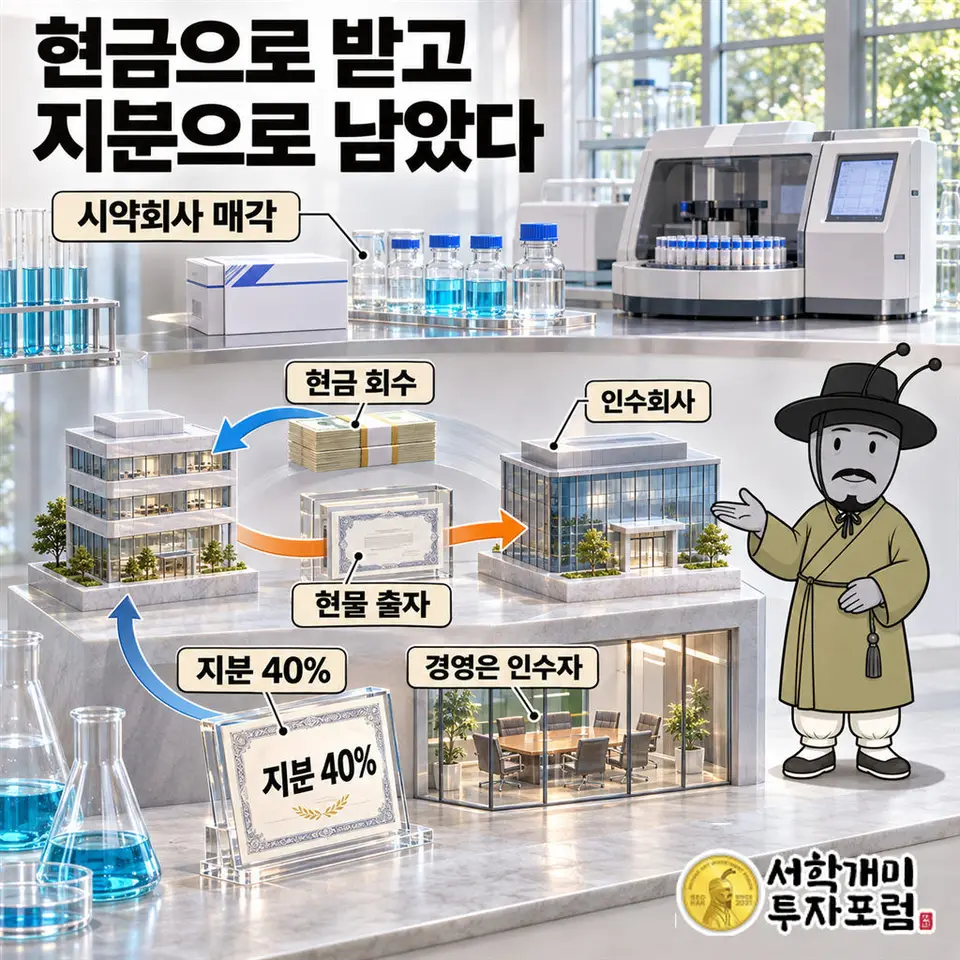
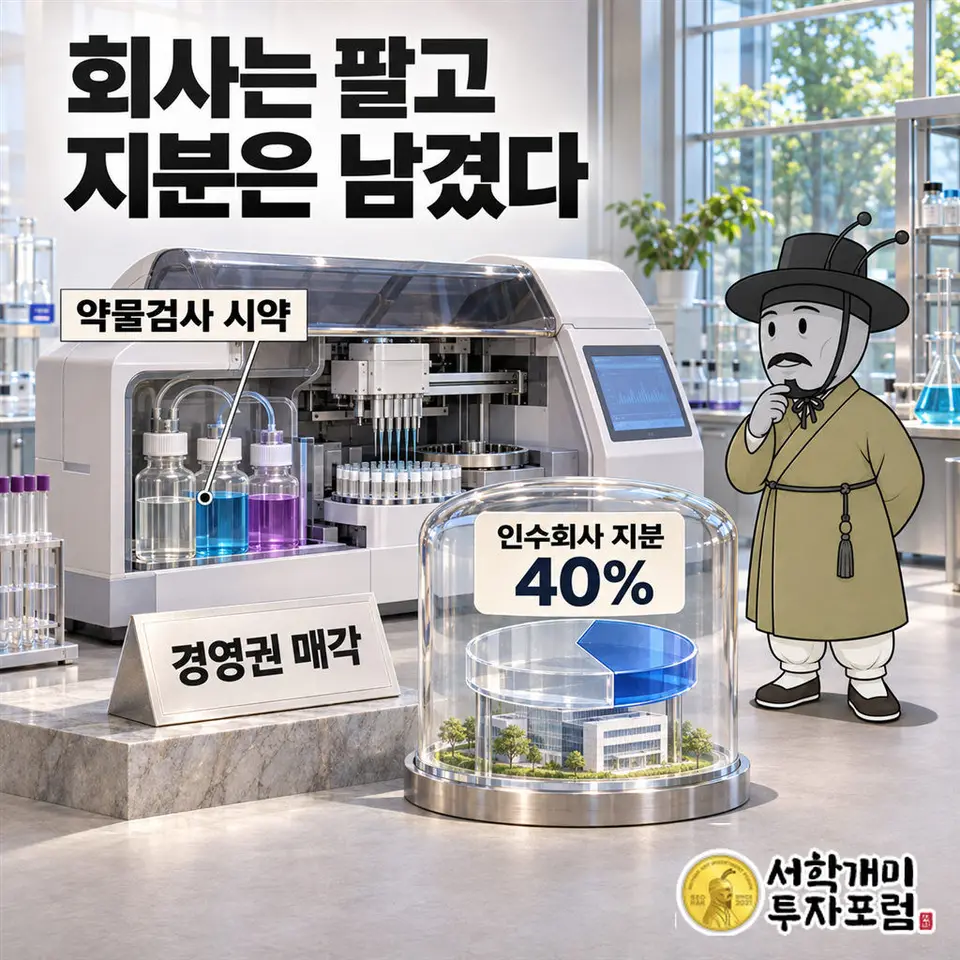
솔브레인홀딩스는 다 팔고 나오지 않았다. 넘기는 아크 지분 가운데 849억원어치는 현금 대신 현물로 내놓고, 그 대가로 아크를 사들인 회사 Artemis JV의 지분 40%를 받았다. 경영은 아키메드가 60%로 맡고, 지주사는 40% 주주로 남았다. 경영권을 넘겨 투자금을 회수하면서도 시약 사업에 대한 경제적 이해관계는 남겼다. 거래를 마친 뒤에도 이 회사의 이야기가 병원 검사실에서 끝나지 않는 이유다.
그해 장부가 이 거래를 그대로 보여 준다. 2025년 지주사의 매출은 5,569억원으로 8% 남짓 늘었는데 순이익은 4,780억원으로, 2024년 557억원의 8배가 넘었다. 회사가 밝힌 이유는 자회사 매각에 따른 처분이익이다. 2018년의 202억원과 2025년의 6,069억원은 사이에 지분을 더 늘렸기 때문에 같은 크기의 지분이 아니고, 둘을 나눠 수익률을 셀 수는 없다. 분명한 것은 반도체 회사가 곁가지로 산 미국 시약 회사가 7년 뒤 지주사 자기자본의 5분의 2에 이르는 값으로 팔렸다는 사실이다.
미국 전해액 공장에 건 돈
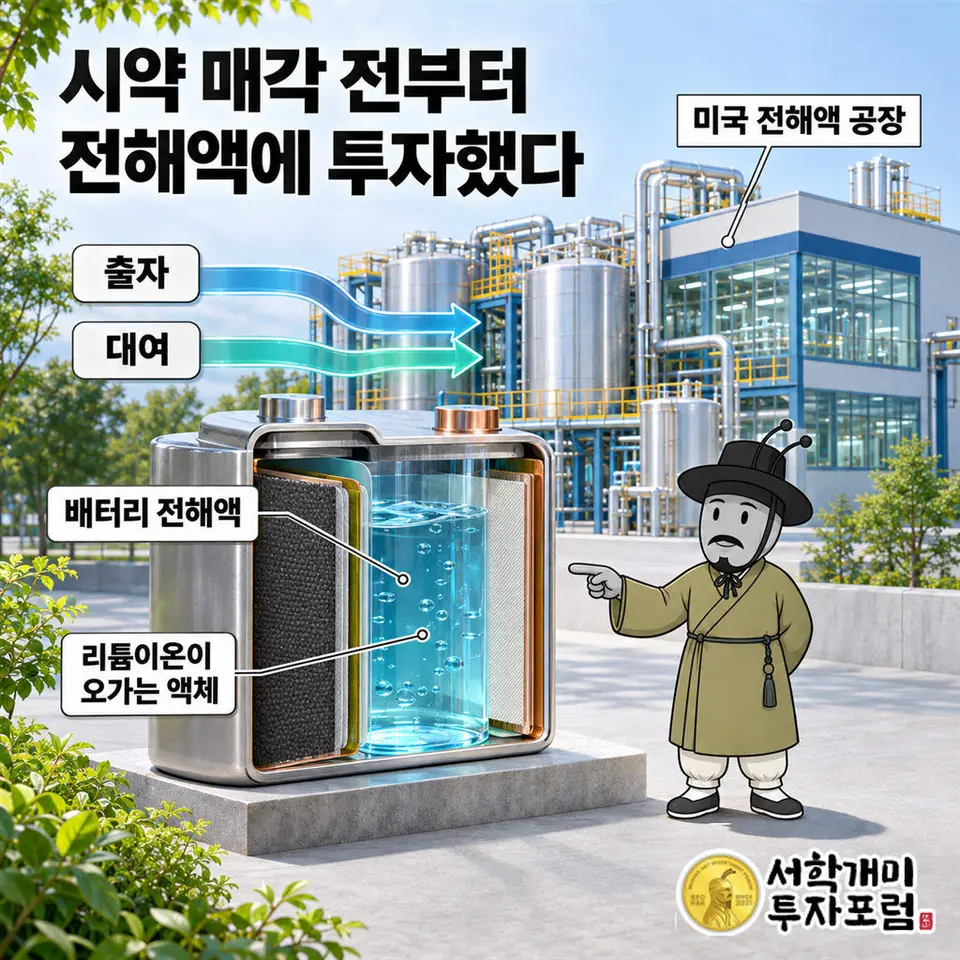
미국 배터리 전해액에 들어간 돈은 아크 매각보다 앞선다. 지주사는 한 사업을 판 뒤에야 다음 사업을 시작한 회사가 아니다. 전해액은 배터리 안에서 리튬이온이 양극과 음극 사이를 오가게 하는 액체다. 2024년 4월 보도 당시 미국 자회사 솔브레인MI는 미시간주 노스빌에서 전해액을 만들고 인디애나주 코코모에 새 공장을 짓기 시작한 상태였다. 삼성SDI를 거쳐 미국 완성차 회사로 가고, LG에너지솔루션과 SK온에도 들어간다.
2023년 한 해 지주사는 솔브레인MI에 현금 357억원을 출자하고 387억원을 빌려줬다. 돈을 마련한 길도 장부에 남아 있다. 자회사에서 배당 249억원을 받았고, 부동산을 관계사 솔브레인에 338억원에 팔았고, 약 795억원을 순차입했다. 사업회사에 부동산을 판 돈까지 그해의 자금줄이었다.
같은 지주사 아래 있어도 사업의 시간표는 달랐다. 2024년 상반기 지주사 매출은 2,653억원으로 1년 전보다 22% 줄었다. 2차전지 부문 매출은 46.9% 줄어 전체 감소 폭의 두 배를 넘었다. 진단시약을 팔아 처분이익을 기록한 지주사의 다른 한쪽에는 수요 감소를 견디는 제조업이 있었다. 지분을 판 성과와 공장을 돌려 버는 돈을 나눠 읽어야 하는 이유다.
솔브레인네트워크가 사라지면
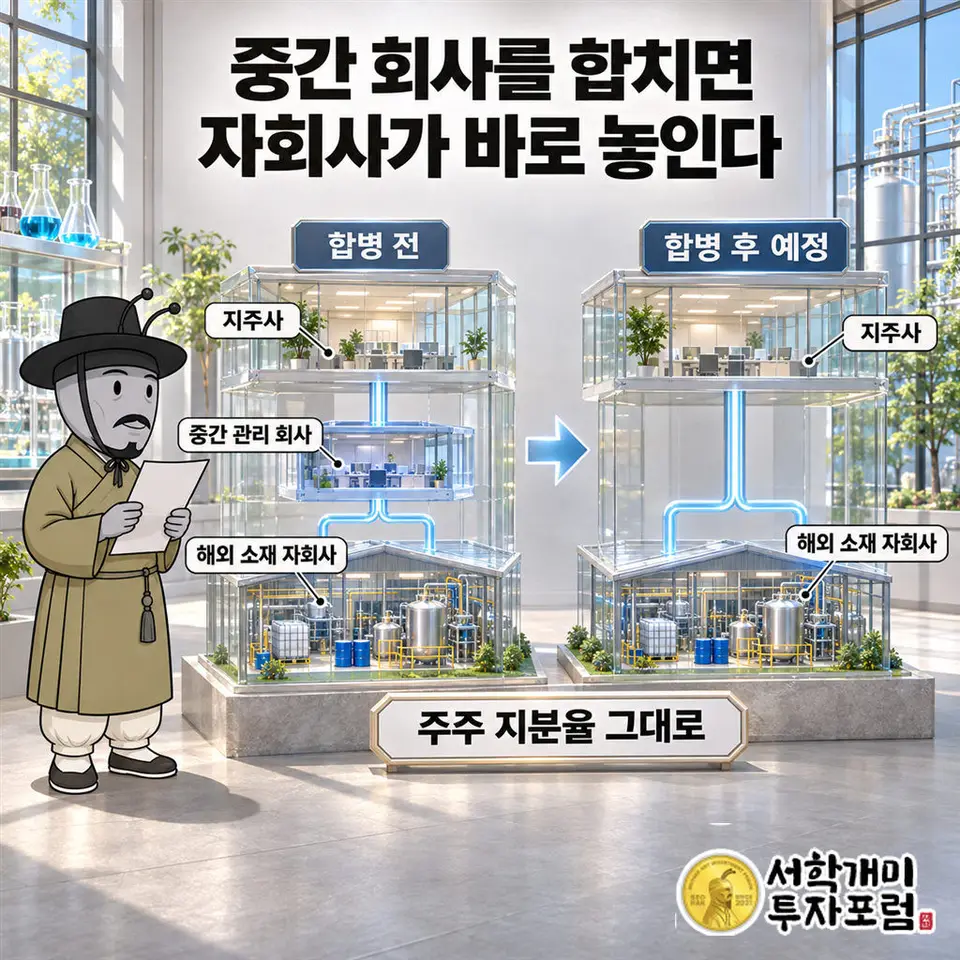
솔브레인네트워크는 2023년 8월에 생겼다. 지주사는 같은 달 말 「해외 2차전지 소재 사업 자회사 관리」를 목적으로 내걸고 이 회사 주식 834억원어치를 더 사들여 지분 100%를 채우기로 했다. 해외 2차전지 소재 법인을 한 칸 아래에 모아 둔 관리 회사다. 올해 4월 29일 공시에 적힌 지주사의 이 회사 지분은 83.33%다. 그날 지주사는 이 회사가 발행한 우선주를 갚는 데 쓰라고 1,100억원을 1년 동안 빌려주기로 했다. 상환이 끝나면 지분은 다시 100%가 된다.
2025년 말 이 회사의 장부는 단출하다. 자산 2,222억원에 부채는 3,778만원이다. 영업손실은 7,736만원, 순이익은 2억5,327만원이었다. 빚이 거의 없이 자산만 쌓인, 지분을 들고 있는 회사의 장부다.
10월 1일 지주사는 이 회사를 흡수합병하기로 했다. 지분 100%를 가진 자회사라 새 주식을 한 주도 찍지 않는 소규모합병이고, 합병 비율은 1 대 0이다. 당초 공시의 합병계약 예정일은 2026년 10월 6일, 합병기일은 12월 4일이다. 솔브레인홀딩스 주주의 주식 수와 지분율은 그대로다. 회사가 밝힌 목적은 경영효율성 증대와 사업 경쟁력 강화다. 합병이 끝나면 이 회사가 관리하던 해외 2차전지 소재 자회사들은 중간 관리 회사를 거치지 않고 지주사 아래에 바로 놓인다. 3년 전 따로 떼어 모아 두었던 판돈을 이제 지주사가 제 장부에서 직접 쥔다.
프리몬트의 시약 회사를 팔았다고 병원 검사실과의 연결이 끊어진 것은 아니다. 공장을 직접 거느리던 자리에 인수회사 지분 40%가 남았다. 솔브레인홀딩스에서 회사의 매각은 때로 사업과 헤어지는 대신, 그 사업에서 돈을 받는 자리를 바꾸는 선택이다.
자료: 아키메드 ARK 인수 완료 발표(2025.10.28), 솔브레인네트워크 흡수합병 결정(2026.10.01), 솔브레인네트워크 지분 추가 취득(2023.08.30), 정지완 회장과 회사 연혁, 솔브레인 지배구조(2019.08.08), 고순도 불산액 국산화(2020.01.03), 불화수소 일본 의존도와 솔브레인 매출(2023.05.07), 인적분할 재상장(2020.08), 솔브레인 지분 31% 현물출자(2020.12.17), 솔브레인홀딩스 계열 지분(2025.12), ARK 지분 매각 공시(2025.09.05), 아키메드 ARK 인수 완료(2025.10.30), ARK Diagnostics 거래 개요(2025.10.29), 2025년 실적(2026.02.24), 솔브레인MI 자금 지원(2024.04.22), 솔브레인네트워크 우선주 상환 자금 대여(2026.04.29). 공시 계기: 2026.10.01 주요사항보고서(회사합병결정).
작성 기준일 2026년 10월 2일. 과거 공시·보도에 나온 사업 구조와 연결 실적을 해당 연도로 구분했습니다. 원고 보완일은 2026년 11월 3일이며 합병 내용은 2026년 10월 1일 결정 기준입니다. 사업 구조에 관한 필자의 해석을 포함합니다. 매수·매도 권유가 아닙니다.
함께 보기
국내뉴스 최신
더보기하이브 개인정보 유출, 업무 문서 안에 계좌번호와 카드번호도 있었다
하이브 개인정보 유출은 업무 문서에 남은 직원·협력사 정보까지 보호해야 한다는 문제를 드러냈다. 9∼10월 전자결재·비용처리 시스템에서 발생한 사고는 접근 차단을 넘어 보관 정보와 재발 방지 체계를 함께 살펴야 할 이유다.
15시간 전
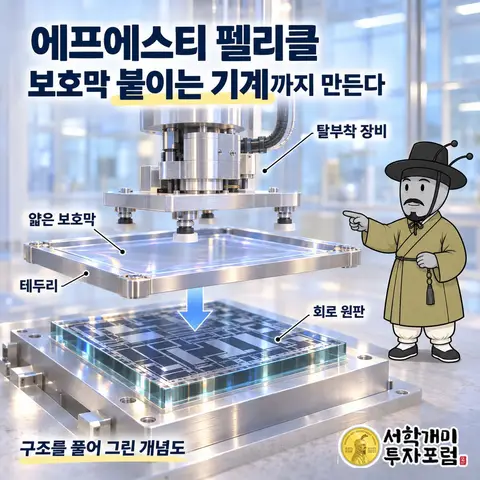
에프에스티 펠리클, 보호막 붙이는 기계까지 만든다
19시간 전
5대은행 가계대출 증가, 계속 늘던 주담대에 신용대출 반등이 겹쳤다
10월 5대은행 가계대출은 2조7천717억원 늘고 중소기업 대출도 증가폭을 키웠다. 주담대·신용대출의 방향과 세금 납부 달력을 함께 보면, 늘어난 빚을 경기 회복으로 곧장 읽기 어려운 이유가 드러난다.
20시간 전
이노인스트루먼트 상장폐지 우려 안내, 거래재개는 10월 27일
이노인스트루먼트의 11월 2일 상장폐지 우려 안내와 앞선 관리종목 지정 조건, 10월 27일 거래재개를 짚고 광섬유 접속기 사업을 설명합니다.
1일 전