72를 연 수익률(%)로 나누면 돈이 두 배 되는 햇수가 나온다. 연 7%면 약 10.3년(정확히 10.24년)이고, 물가 2%를 빼면 구매력이 두 배 되기까지 14.48년 걸린다.
72의 법칙 계산법, 연 7%면 10년에 두 배·물가 빼면 14.5년

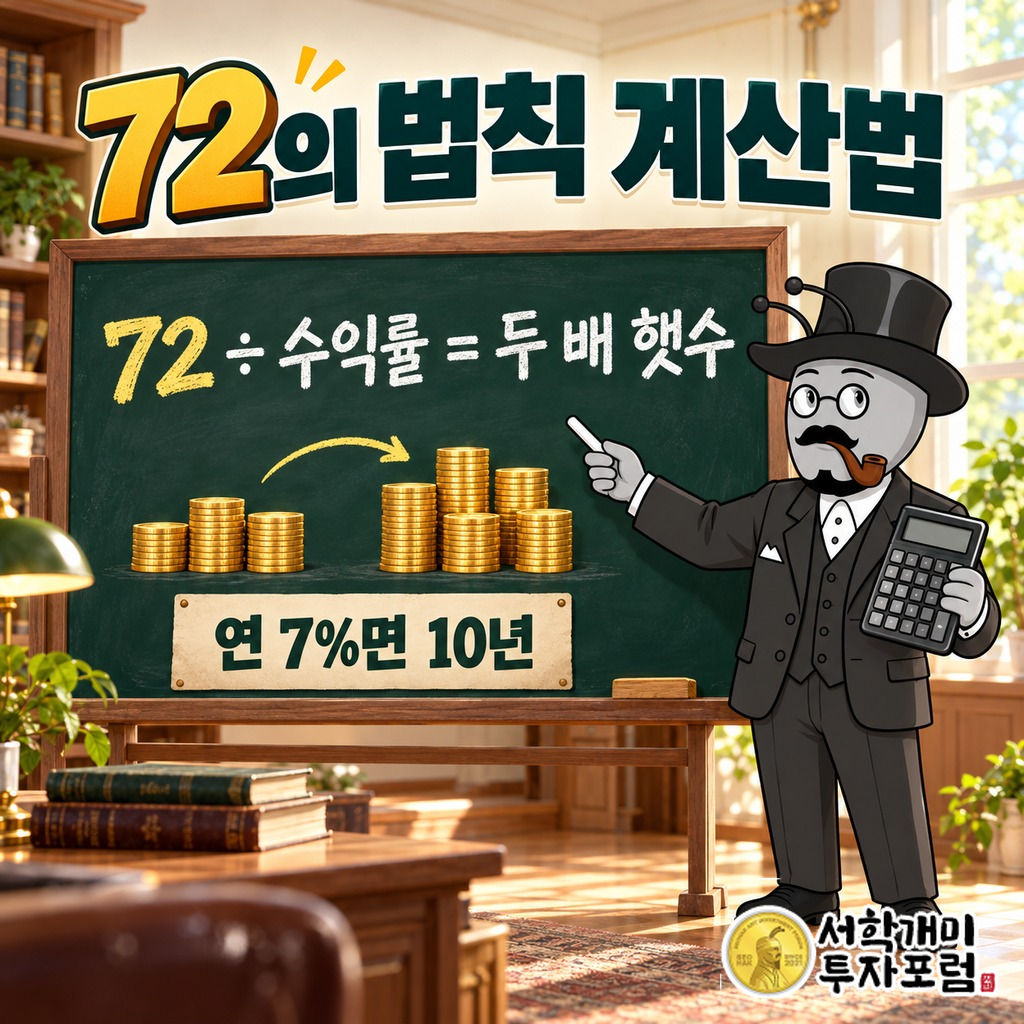
예금 금리 연 3%에 1억원을 넣으면 통장 금액은 24년 뒤 약 2억330만원이 된다. 72를 3으로 나누면 약 24년이고, 정확한 복리 계산으로는 약 23.45년이다. 같은 24년 동안 물가가 해마다 2%씩 오르면 그 돈으로 살 수 있는 물건은 지금 돈으로 1억2,640만원어치에 그친다. 72의 법칙은 통장 숫자가 두 배 되는 시간만 알려 준다. 구매력이 두 배 되는 시간은 수익률에서 물가를 걷어 낸 뒤에 다시 나눠야 나온다.
아래 표는 연 수익률별로 72의 법칙 값과 실제 복리 계산값을 나란히 놓은 것이다. 6~10% 구간에서는 거의 차이가 없고, 수익률이 아주 낮거나 높을수록 어긋남이 커진다.
| 연 수익률 | 72의 법칙(72÷수익률) | 정확한 기간(복리) | 차이 |
|---|---|---|---|
| 2% | 36년 | 35.00년 | +1.00년 |
| 3% | 24년 | 23.45년 | +0.55년 |
| 4% | 18년 | 17.67년 | +0.33년 |
| 5% | 14.4년 | 14.21년 | +0.19년 |
| 6% | 12년 | 11.90년 | +0.10년 |
| 7% | 10.29년 | 10.24년 | +0.05년 |
| 8% | 9년 | 9.01년 | -0.01년 |
| 10% | 7.2년 | 7.27년 | -0.07년 |
| 12% | 6년 | 6.12년 | -0.12년 |
| 15% | 4.8년 | 4.96년 | -0.16년 |
| 20% | 3.6년 | 3.80년 | -0.20년 |
🧮 물가상승 계산기
표는 수익률만 바꾼 비교입니다. 내 금액과 기간, 예상 물가상승률을 넣으면 그때 같은 구매력에 필요한 금액이 나옵니다.
72의 법칙 계산법: 72를 연 수익률 숫자로 나눈다
공식은 72 ÷ 연 수익률(%) = 두 배가 되는 햇수다. 연 6%면 12년, 연 9%면 8년이다. 수익률은 0.06이 아니라 6을 그대로 넣는다. 이자가 이자를 낳는 복리이고, 그 수익률이 매년 똑같이 이어진다고 가정한 공식이다.
거꾸로도 쓴다. 10년 안에 돈을 두 배로 만들고 싶다면 72를 10으로 나눈 7.2%가 필요한 연 수익률이다. 정확히 계산하면 7.18%로 거의 같다. 목표 기간이 먼저 정해져 있을 때 내 계획이 현실적인 수익률을 요구하는지 가늠하는 데 이 방향이 더 쓸모 있다.
72라는 숫자에는 이유가 있다. 정확한 공식은 ln(2) ÷ ln(1+r)이고 r에는 3%를 0.03으로 넣는다. 수익률이 낮을 때 이 값은 69.3 ÷ 연 수익률(%)에 가까워지고, 이때 3%는 3을 넣는다. 수익률이 8% 안팎으로 올라가면 69.3보다 72가 더 잘 맞고, 72는 2·3·4·6·8·9·12로 나누어떨어져 암산이 쉽다. 수익률 1~2%대 예금에는 70을 연 수익률(%)로 나누는 쪽이 실제 값에 더 가깝다.
단리로 계산하면 두 배 기간이 얼마나 늘어나나
연 5%를 받으면 20년 뒤 두 배라고 생각하기 쉽다. 5%씩 20번 더하면 100%가 되기 때문이다. 매년 원금에만 이자가 붙는 단리로 셈한 값이다. 이자를 다시 굴리는 복리에서는 14.21년이면 두 배가 된다. 6년 가까운 차이가 난다.
물가도 같은 방식으로 쌓인다. 올해 오른 가격 위에 내년 상승률이 다시 붙으니 연 2%를 10년 곱해 20%라고 보면 덜 잡힌다. 실제로는 21.9%다. 1억원과 같은 구매력을 10년 뒤에 유지하려면 1억2,190만원이 필요하다는 계산이 여기서 나온다.
물가를 빼면 돈이 두 배 되기까지 몇 년 걸리나
구매력 기준으로 두 배가 되는 시간을 알려면 실질수익률을 먼저 구한다. 실질수익률은 (1+명목수익률) ÷ (1+물가상승률) − 1이다. 예금 3%에 물가 2%면 실질수익률은 0.98%이고, 구매력이 두 배 되는 데 71.05년이 걸린다. 통장 기준 23.45년과 세 배 넘게 벌어진다.

연 7%를 내는 자산이라면 실질수익률은 4.90%, 구매력 두 배까지 14.48년이다. 72를 (7−2)로 나눈 14.4년과 거의 같다. 이 근사는 명목수익률과 물가상승률이 모두 낮을 때 맞는다. 실질수익률이 0에 가까우면 기간 차이가 크게 벌어지므로, 정확한 계산은 ln(2) ÷ ln((1+명목수익률)/(1+물가상승률))로 한다. 명목 기준 10.24년보다 4년 이상 길다.
72의 법칙은 물가에도 그대로 들어간다. 72를 물가상승률로 나누면 돈의 가치가 반토막 나는 햇수가 나온다. 물가 2%면 36년, 정확히는 35년이다. 계산기에 1억원, 2%, 35년을 넣으면 같은 구매력에 필요한 금액이 1억9,998만원대로 나온다. 35년 뒤에는 지금 1억원어치를 사려면 2억원이 든다.
해외주식 수익률은 원화로 바꿔서 나눈다
서학개미가 72의 법칙을 쓸 때 넣을 숫자는 달러 수익률이 아니라 원화로 환산한 수익률이다. 쓸 돈이 원화라면 환율 변동까지 들어간 수익률이 내 돈이 불어나는 속도다. 달러 기준 연 7%를 벌어도 원/달러 환율이 해마다 1%씩 내려가면 원화 수익률은 1.07×0.99−1로 5.93%가 된다.
이 경우 원화 기준 두 배까지는 약 12.0년이다. 달러 기준 10.24년보다 2년 가까이 늦다. 환율이 반대로 해마다 오르면 기간은 그만큼 짧아진다. 여기서 국내 물가 2%를 다시 걷어 내야 원화 구매력 기준 두 배 기간이 나온다.
🧮 물가상승 계산기
72의 법칙으로 구한 햇수를 기간에 넣어 보면, 통장이 두 배가 돼도 실제 구매력은 얼마인지 원 단위로 확인됩니다.
같은 주제, 다른 질문
2026년 10월 기준. 매년 같은 수익률·물가상승률이 이어진다고 가정한 계산이며 이자소득세·배당소득세·양도소득세, 수수료, 추가 납입·인출은 반영하지 않았습니다.
같은 코너에서 더 읽기
환율 우대 100%면 환전 수수료 0원? 다시 팔 때 1.75%는 남는다
환율 우대 100%는 살 때 스프레드(달러 현찰 1.75%)만 없애 매매기준율로 사게 해 줍니다. 되팔 때 스프레드와 송금료·현찰 취급 수수료는 그대로 남습니다.
돈 가치 반토막 몇 년 걸리나? 물가 2%면 35년, 3%면 23.4년
물가가 매년 2% 오르면 돈의 구매력은 35년 뒤 절반이 됩니다. 3%면 23.4년, 4%면 17.7년이며 연수는 ln2 ÷ ln(1+물가상승률)로 구합니다.
채권 100만원 1년 이자, 표면금리 4%여도 가격 9,000원이면 4만4,400원
채권 이자는 낸 돈이 아니라 액면에 붙습니다. 표면금리 4%면 액면 100만원당 1년 세전 4만원, 세후 3만3,840원이고 100만원을 내고 사면 가격에 따라 3만6,000~4만4,400원입니다.
채권 수익률 계산법, 표면금리 4% 채권을 90만원에 사면 연 6.32%가 되는 공식
채권 수익률은 (연 이자 + 연간 상환차익) ÷ 평균 투자금으로 계산합니다. 액면 100만원·표면금리 4%·5년 채권을 90만원에 사면 근사 만기수익률은 연 6.32%입니다.