부양가족 수 실수령액 차이, 연봉 3,600만원 1명과 4명은 월 40,560원
같은 연봉이라도 공제대상 가족 수에 따라 소득세만 달라집니다. 연봉 3,600만원은 1명 2,665,440원, 4명 2,706,000원으로 월 40,560원 차이입니다.
네, 다릅니다. 연봉 3,600만원(비과세 식대 월 20만원)을 받는 직장인이 회사에 신고한 공제대상 가족이 본인 1명이면 월 실수령액은 2,665,440원이고, 본인 포함 4명이면 2,706,000원입니다. 한 달에 40,560원, 1년이면 486,720원이 차이 납니다. 같은 회사에서 같은 연봉을 받는 동기끼리 통장에 찍히는 돈이 다른 이유가 대개 여기에 있습니다.
| 공제대상 가족 수(본인 포함) | 연봉 3,600만원 월 실수령액 | 연봉 4,440만원 월 실수령액 |
|---|---|---|
| 1명 | 2,665,440원 | 3,219,960원 |
| 2명 | 2,684,690원 | 3,247,460원 |
| 3명 | 2,700,230원 | 3,291,200원 |
| 4명 | 2,706,000원 | 3,305,630원 |
두 연봉 모두 비과세 월 20만원, 12회 균등 지급, 원천징수 100% 기준입니다. 연봉 4,440만원은 비과세를 뺀 월급이 350만원이 되는 금액이라 비교용으로 골랐습니다.
🧮 연봉 실수령액 계산기
표는 비과세 월 20만원 기준입니다. 내 연봉과 비과세, 가족 수를 넣으면 가족 1명이 월급을 얼마나 바꾸는지 나옵니다.
가족 수가 바꾸는 것은 소득세 한 줄뿐입니다
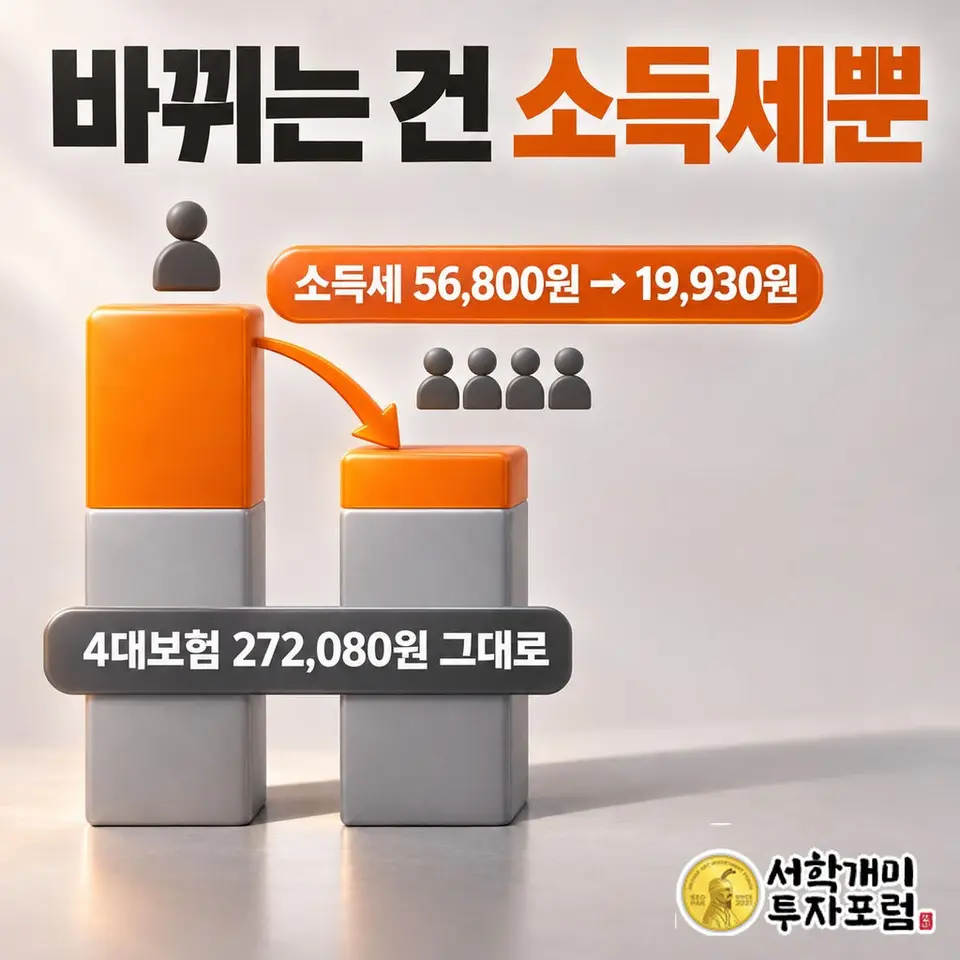
부양가족이 늘면 건강보험료도 줄어든다고 생각하는 분이 많습니다. 월급에서 빠지는 4대보험은 가족 수와 상관이 없습니다. 연봉 3,600만원이면 국민연금 133,000원, 건강보험 100,660원, 장기요양보험 13,220원, 고용보험 25,200원으로 합계 272,080원이 가족이 1명이든 4명이든 똑같이 빠집니다.
달라지는 것은 소득세와 그 10%인 지방소득세입니다. 회사는 매달 국세청 근로소득 간이세액표에서 「비과세를 뺀 월급」과 「공제대상 가족 수」가 만나는 칸의 세액을 떼어 갑니다. 연봉 3,600만원의 월 소득세는 1명일 때 56,800원, 2명 39,300원, 3명 25,180원, 4명 19,930원으로 내려갑니다.
공제대상 가족은 함께 사는 가족 전부가 아닙니다. 세법상 기본공제를 받을 수 있는 사람만 셉니다. 나이와 소득 요건을 채워야 하고, 다른 가족이 이미 공제받은 사람은 넣지 못합니다. 맞벌이 배우자를 자동으로 넣거나, 형제가 이미 올린 부모를 또 올리면 칸을 잘못 짚게 됩니다.
연봉이 높을수록 가족 1명의 값이 커집니다
가족 수에 따른 차이는 연봉이 오를수록 벌어집니다. 연봉 3,600만원에서 1명과 3명의 월 차이는 34,790원이지만, 연봉 4,440만원에서는 71,240원입니다. 연봉은 23% 높은데 차이는 2배가 넘습니다. 1년으로 치면 854,880원입니다.
간이세액표의 칸은 일정한 간격으로 내려가지 않습니다. 연봉 4,440만원에서 2명→3명으로 넘어갈 때 월 소득세는 102,220원에서 62,460원으로 39,760원 줄어듭니다. 1명→2명(25,000원)이나 3명→4명(13,120원)보다 훨씬 큽니다. 같은 가족 1명을 더 올려도 몇 번째 가족이냐에 따라 월급에 닿는 금액이 다릅니다.
신고한 가족 수가 틀리면 연말정산에서 환급 또는 추가납부로 정산합니다
매달 떼는 소득세는 1년 세금을 미리 나눠 내는 돈입니다. 최종 세금은 다음 해 연말정산에서 실제 공제 요건대로 다시 계산합니다. 요건이 안 되는 가족을 올려 월급을 더 받았다면, 그만큼을 연말정산 때 한꺼번에 추가로 냅니다. 1년 동안 월 4만원을 더 받았다면 2월 급여에서 수십만원을 추가로 낼 수 있습니다.
서학개미 가정에서 자주 놓치는 경우가 있습니다. 배우자나 부모가 해외주식을 팔아 차익을 냈다면 그 양도소득금액도 부양가족의 연간 소득금액에 들어갑니다. 해외주식 차익이 커서 소득 요건을 넘으면 그해에는 공제대상 가족에서 빠집니다. 연초에 회사에 낸 가족 수를 그대로 두면 월 실수령액은 높게 나오지만, 연말정산에서 그 가족의 공제가 사라지면서 세금이 늘어납니다.
그래서 이 표의 숫자는 「요건을 채운 가족을 정확히 신고했을 때」 매달 받는 금액입니다. 실제 공제 요건이 같은 상태에서 회사에 신고한 가족 수만 바꾸면 매달 원천징수액이 달라질 뿐 연간 최종 세액은 같습니다. 실제 공제대상 가족이 늘었다면 연간 최종 세액도 줄어들 수 있습니다. 요건이 맞는지는 매년 가족의 소득, 특히 그해 주식 매도 차익까지 보고 판단합니다.
🧮 연봉 실수령액 계산기
가족 수를 1명씩 바꿔 넣으면 4대보험은 그대로이고 소득세가 얼마씩 줄어드는지 내 연봉으로 확인됩니다.
같은 주제, 다른 질문
2026년 4대보험 요율·7월 이후 국민연금 기준소득월액 상하한과 소득세법 시행령 별표2 간이세액표(2024-02-29 개정) 기준. 자녀 추가 세액공제, 중소기업 취업자 감면, 연말정산 환급·추가납부, 만 60세 이상 국민연금 가입 여부는 계산에서 뺐습니다. 매매·가입 권유가 아닙니다.
함께 보기
경제상식 최신
더보기예금 적금 이자 차이, 같은 120만원을 연 5%로 넣으면 얼마일까
120만원을 연 5%로 1년 예금하면 세후 이자는 50,760원, 월 10만원씩 적금하면 27,495원이다. 돈을 맡기는 시점이 이자 차이를 만든다.
1일 전
비과세 예금 가입 조건, 65세가 넘으면 누구나 이자 세금을 안 내나요?
누구나 가입할 수는 없습니다. 2026년 신규 비과세종합저축은 65세 이상 기초연금 수급자·등록 장애인 등 법정 대상자에게 적용되며, 금융소득 이력과 합산 한도도 따집니다.
1일 전
예금 이자 매달 받기와 만기 받기, 같은 금리면 총액도 같나요?
같은 단리 금리와 기간이면 월지급식과 만기지급식의 이자 총액은 같다. 월지급은 월복리가 아니며, 돈을 먼저 받아 쓰거나 재투자할 수 있다는 차이가 있다.
1일 전
미국주식 10% 오르고 환율 10% 내리면 본전일까? 원화로는 1% 손실
미국주식이 10% 오르고 원·달러 환율이 10% 내리면 원화 수익률은 -1%다. 두 변화율은 더하지 않고 배수로 곱한다.
1일 전