
스마트폰이나 서버를 뜯어 보면 반도체 칩은 메인보드에 바로 붙어 있지 않습니다. 칩 아래에 작은 판이 하나 더 깔려 있습니다. 칩에서 나오는 수많은 신호선을 이 판이 받아서 메인보드로 넘겨 줍니다. 대덕전자(353200)는 이 판, 패키지 기판을 만드는 회사입니다. 딜사이트 보도(2025-05-27)를 보면 이 회사 매출의 약 90%가 D램·낸드 같은 메모리 칩 아래에 까는 기판이었습니다.
2026년 8월 나온 증권사 보고서의 숫자는 완전히 다릅니다. 2분기 매출에서 시스템반도체와 메모리 응용처의 비중이 50:50으로 맞춰졌습니다. 열에 아홉을 메모리에서 벌던 회사가 1년 남짓 만에 절반을 다른 칩에서 벌게 됐습니다. 이 변화는 갑자기 찾아온 행운이 아닙니다. 메모리 불황 한복판에 약 5400억원을 들여 깔아 두고, 한동안 주문이 모자라 놀리던 설비가 매출 절반을 바꿨습니다. 대덕전자는 이제 메모리 기판 회사가 아니라, 남보다 먼저 공장을 지어 둔 시스템반도체 기판 회사입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 14일이며, 앤트가드 시그널 가격(2026년 10월 13일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
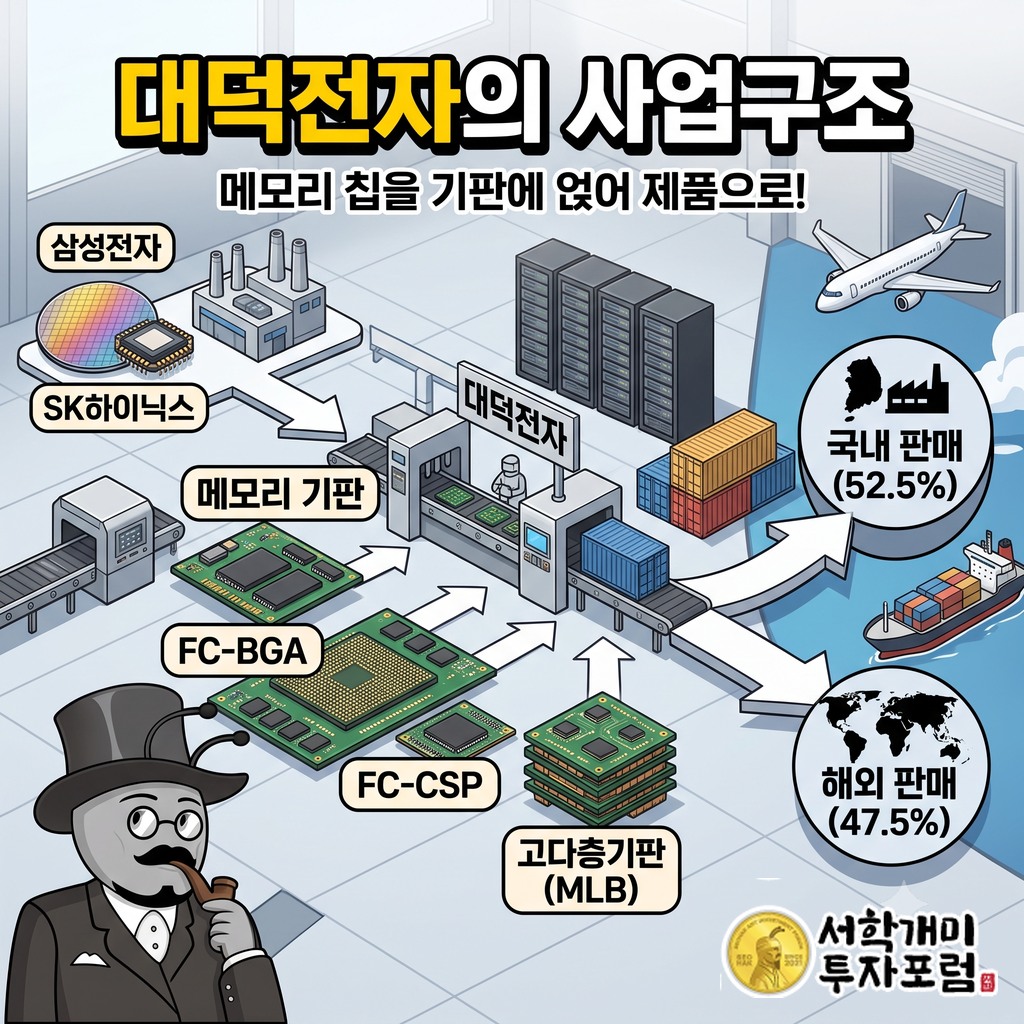
대덕전자의 오랜 손님은 메모리 칩을 만드는 회사들입니다. 딜사이트(2025-05-27)는 핵심 고객사로 삼성전자와 SK하이닉스를 꼽았습니다. 메모리 칩은 웨이퍼에서 잘라 낸 그대로는 팔 수 없습니다. 칩을 기판 위에 올리고 포장해야 비로소 제품이 됩니다. 그 포장의 바닥판이 대덕전자가 파는 물건입니다. 메모리 기판 안에서도 D램용과 낸드용의 비중이 약 7대 3이었습니다.
여기에 세 가지 제품이 더해졌습니다. 첫째는 고다층기판(MLB)입니다. 얇은 회로판을 여러 층 겹쳐 쌓은 큰 기판으로, AI 가속기와 네트워크 장비에 들어갑니다. 둘째는 FC-BGA입니다. 컴퓨터의 두뇌 노릇을 하는 CPU·GPU처럼 덩치 큰 시스템반도체 아래에 붙는 기판입니다. 셋째는 FC-CSP로, 스마트폰에 들어가는 작은 칩용 기판입니다. 다올투자증권(2026-10-10)은 이 세 제품 라인이 사실상 풀가동 상태라고 전했습니다.
물건은 국내와 해외로 반씩 나갑니다. 데일리인베스트(2026-02-03)가 옮긴 2025년 3분기 기준 지역별 비중은 내수 52.5%, 중국 21%, 미국 12.9%, 베트남 3.7%, 대만 2.2%, 기타 7.7%입니다. 국내 반도체 회사 두 곳에 기대던 회사치고 해외 비중이 절반 가까이 됩니다. 중국과 미국을 합친 몫만 해도 내수의 3분의 2에 이릅니다. 손님의 국적이 넓어진 것도 제품이 바뀐 결과입니다.
대덕전자 매출 90%가 메모리 기판이던 시절
한 업종에 매출을 몰아 둔 회사는 그 업종의 날씨를 그대로 맞습니다. 메모리 반도체는 몇 해마다 호황과 불황이 번갈아 오는 업종입니다. 메모리 회사가 칩을 덜 만들면 칩 아래에 깔 기판도 덜 필요해집니다. 대덕전자가 바로 그 구조 안에 있었습니다.
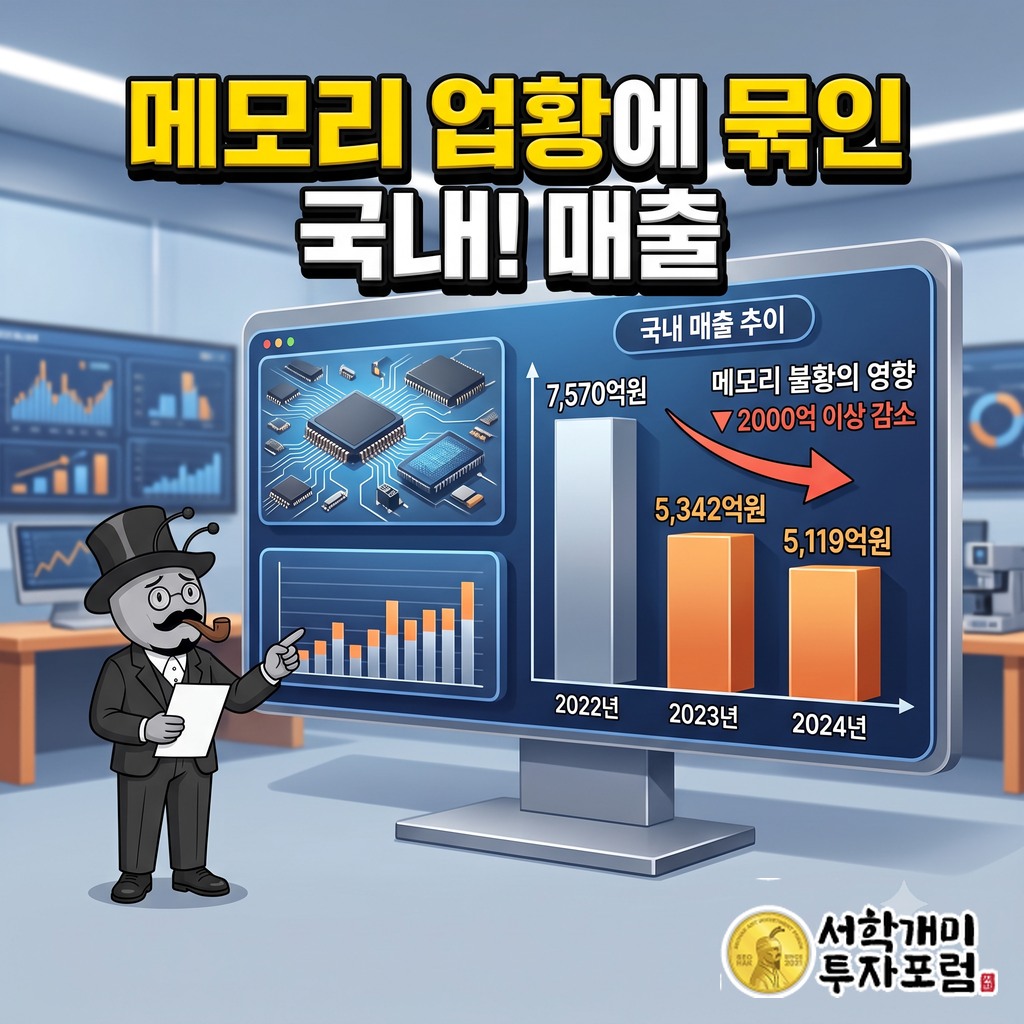
국내 매출이 그 흐름을 보여 줍니다. 딜사이트(2025-05-27)에 따르면 국내 매출은 2022년 7570억원, 2023년 5342억원, 2024년 5119억원이었습니다. 2022년에서 2023년 사이 한 해에만 2000억원 넘게 빠졌습니다. 국내 손님이 삼성전자와 SK하이닉스 중심이었으니, 메모리 업황이 꺾이자 매출이 곧바로 따라 내려간 것입니다.
이 숫자를 거꾸로 보면 회사가 무엇을 바꿔야 했는지가 선명해집니다. 손님 둘, 제품 하나에 매출 열에 아홉이 묶여 있으면 회사가 아무리 잘해도 불황의 크기를 피할 수 없습니다. 대덕전자의 답은 메모리 밖의 칩, 그중에서도 가장 크고 까다로운 칩의 기판이었습니다. 그 답에 걸린 돈이 다음 절의 5400억원입니다.
불황 때 FC-BGA에 쏟은 5400억원, 놀던 설비가 돌기까지
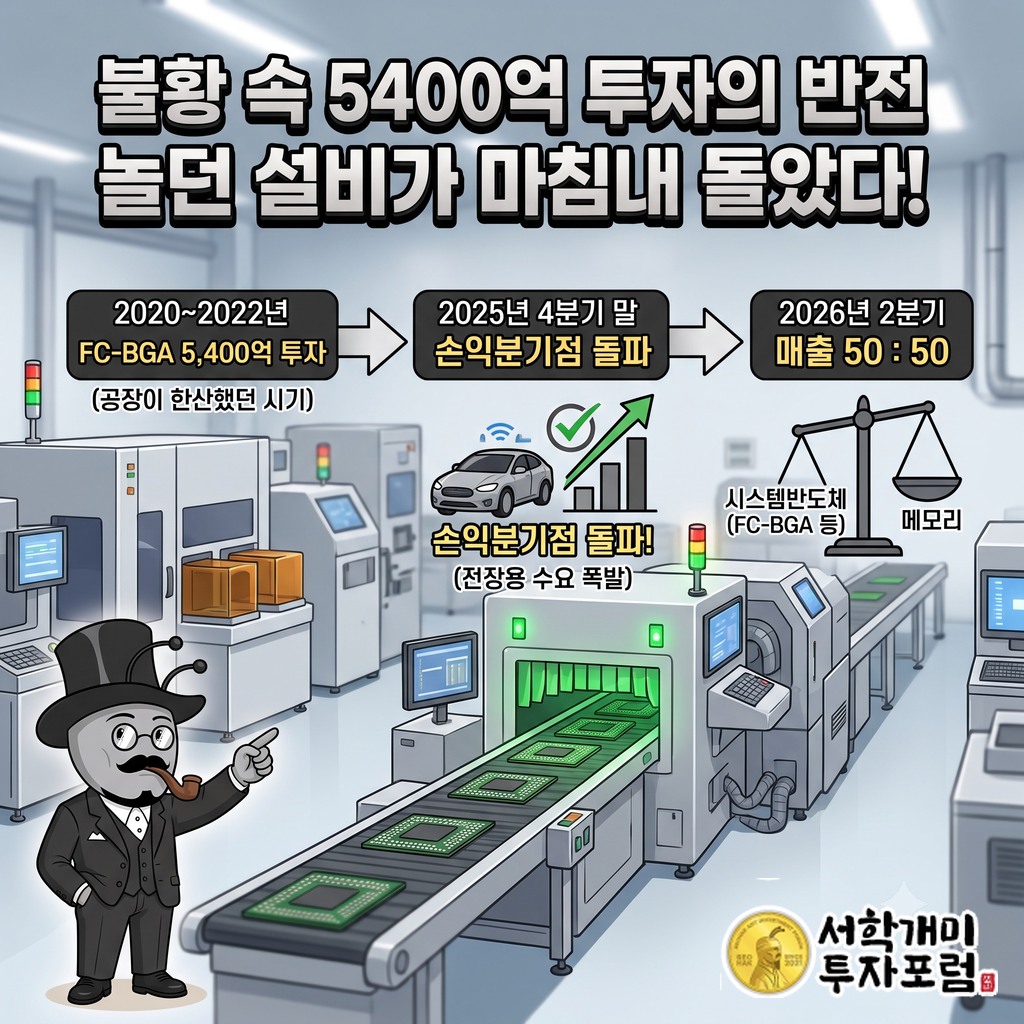
대덕전자는 2020년부터 2022년까지 약 5400억원을 FC-BGA 설비에 넣었습니다. 메모리 회사들이 투자를 줄이던 때였습니다. 그리고 그 설비는 한동안 주문이 모자라 다 돌지 못했습니다. 공장은 다 지었는데 채울 물량이 없으면 기계값과 인건비만 나갑니다. 기판 회사에게 가장 비싼 시간입니다.
흐름이 바뀐 것은 2025년 하반기입니다. 아시아경제(2026-01-20)는 신규 고객사에 납품하는 제품의 양산 매출이 이때부터 잡히기 시작했다고 전했습니다. 배경으로는 자동차 운전 보조 장치(ADAS)를 단 차종이 늘어난 점이 거론됐습니다. 차가 스스로 차선을 읽고 앞차와 거리를 재려면 큰 칩이 필요하고, 그 칩 아래에 FC-BGA가 들어갑니다. 데일리인베스트(2026-02-03)도 전장용 FC-BGA 수주 증가를 이 회사 실적의 변화로 짚었습니다.
같은 기사는 2025년 4분기 말 FC-BGA 라인이 손익분기점에 닿았다고 봤습니다. 손익분기점은 번 돈과 쓴 돈이 같아지는 지점입니다. 여기를 넘으면 그다음부터 들어오는 주문은 고스란히 이익을 키웁니다. 수천억원을 넣고 몇 해를 버틴 설비가 마침내 손해를 내지 않는 문턱을 넘은 것입니다.
그 결과가 2026년 2분기의 50:50입니다. 딜사이트가 전한 메모리 기판 약 90%와 이 보고서의 응용처 비중은 집계 방식이 똑같지는 않습니다. 그래도 방향은 분명합니다. 메모리에 거의 전부를 걸던 회사가, 매출의 절반을 메모리 밖에서 벌어 오는 회사가 됐습니다.
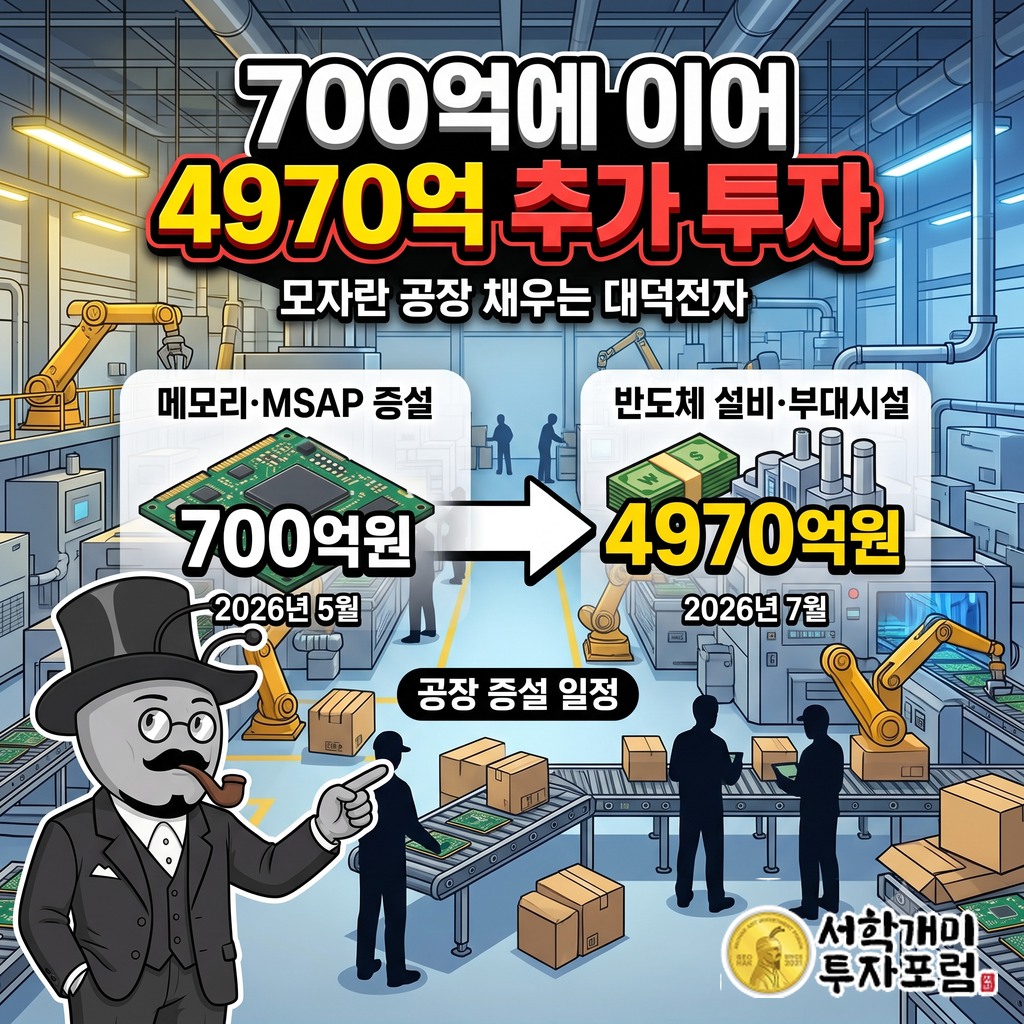
공장이 모자란 대덕전자, 700억원 다음에 4970억원
몇 해 전에는 공장이 남았는데, 이제는 공장이 모자랍니다. 2026년 5월 토큰포스트(2026-05-12)는 대덕전자가 메모리 기판과 MSAP 라인 증설에 700억원 규모의 신규 투자를 공식화했다고 전했습니다. MSAP는 아주 가는 회로선을 기판 위에 만드는 공법입니다. 이 돈은 먼저 부지를 사고 공장을 늘리는 기초 공사에 쓰입니다.
흥미로운 대목은 증권가가 이 증설을 해석한 방식입니다. FC-BGA 수요가 늘자 그 여파가 메모리·MSAP 기판까지 번져 공급 부족 국면에 들어섰다는 분석이었습니다. 큰 칩 기판에 생산 설비가 몰리면서 다른 기판의 공급이 빠듯해진 것입니다. 한때 매출을 끌어내리던 메모리 기판이 이번에는 모자라서 더 지어야 하는 제품이 됐습니다.
두 달 뒤 더 큰 금액이 나왔습니다. 딜사이트(2026-07-20)는 대덕전자가 반도체용 제품 생산 설비와 부대 시설에 4970억원을 쓰겠다고 공시했다고 전했습니다. 기간은 2026년 7월 20일부터 2027년 12월 31일까지입니다. 자기자본 8973억원과 견주면 55.39%에 해당합니다. 회사가 가진 순자산의 절반이 넘는 돈을 1년 반 남짓한 기간에 설비로 바꾸는 결정입니다.
앞선 5400억원과 나란히 놓으면 차이가 보입니다. 그때는 3년에 걸쳐 수요보다 먼저 공장을 지었습니다. 이번에는 비슷한 크기의 돈을 더 짧은 기간에, 이미 꽉 찬 공장 옆에 붓습니다. 증권가는 이 투자를 FC-CSP와 FC-BGA 장비 중심으로 읽었습니다. 같은 회사가 같은 규모의 돈을 쓰지만, 이번에는 주문이 공장을 기다리지 않고 공장이 주문을 따라갑니다.
대덕전자 FC-BGA, 칩이 커질수록 먼저 지은 공장이 값을 받는다
2026년 9월 말, 대덕전자는 60바디급·20층 이상의 대면적 FC-BGA 양산에 들어갔습니다. 마일드경제(2026-10-10)가 옮긴 다올투자증권 분석입니다. 대면적은 칩을 받치는 판의 넓이가 크다는 말이고, 20층 이상은 회로판을 스무 겹 넘게 쌓았다는 말입니다. AI 서버에 들어가는 칩은 점점 커지고, 그 아래 기판도 같이 커지고 두꺼워집니다. 판이 크고 층이 많을수록 만들기 어렵고, 만들 수 있는 회사도 줄어듭니다.
FC-CSP 쪽도 늘고 있습니다. 기존 FC-CSP 라인의 생산능력은 금액 기준 9000억~9500억 원에서 약 1조 원 수준으로 커지는 중입니다. 다올투자증권은 FC-BGA 증설분이 2027년부터, FC-CSP 증설분이 2027년 3분기부터 매출에 보탬이 될 것으로 봤습니다.
제품마다 남기는 돈도 다릅니다. 같은 보고서는 FC-BGA의 영업이익률을 10%대 초반, FC-CSP 비메모리의 영업이익률을 20% 중반으로 전했습니다. 100원어치를 팔면 FC-BGA는 10원 남짓, 비메모리용 FC-CSP는 20원대 중반을 남긴다는 계산입니다. 비메모리 기판 비중이 커질수록 회사 전체가 남기는 몫이 두터워지는 구조입니다.
다올투자증권은 주요 기판 업체들의 증설분 유입이 제한적이라고 봤습니다. 남들이 새 공장을 아직 다 짓지 못한 때에, 대덕전자는 이미 지어 둔 생산능력을 쥐고 있습니다. 지금 이 회사를 묶고 있는 것은 수요가 아니라 생산능력입니다. 불황 때 놀던 설비가 호황 때는 가장 귀한 설비가 됐습니다.
모회사 대덕이 대덕전자 지분 일부를 판 이유
공장 밖에서도 돈이 움직였습니다. IB토마토(2026-04-22)에 따르면 모회사 격인 대덕이 대덕전자 주식 29만 9489주를 장내에서 팔았습니다. 매도 대금은 260억 5099만원입니다. 대덕의 지분율은 30.18%에서 29.6%로 낮아졌고, 최대주주는 그대로입니다.
대덕은 이 돈을 주주환원 정책을 강화해 기업가치를 높이는 데 필요한 자금이라고 설명했습니다. 자회사 지분 일부를 현금으로 바꿔 자기 주주에게 돌려줄 재원을 마련한 것입니다. 대덕전자의 주식이 모회사에게는 꺼내 쓸 수 있는 금고 노릇을 합니다.
지분율 변화의 크기도 같이 봐야 합니다. 30.18%와 29.6%는 경영권 구도를 흔드는 차이가 아닙니다. 대덕전자는 지주 격 회사 아래에서 4970억원 투자를 결정할 만큼 안정된 지배 구조를 유지하고 있고, 그 위에서 모회사는 자회사 가치의 일부를 주주 몫으로 돌리고 있습니다.
메모리 기판 회사에서 큰 칩 기판 회사로
대덕전자 이야기의 뼈대는 순서에 있습니다. 매출 90%를 메모리 기판에 걸던 회사가 불황 때 5400억원을 먼저 넣었고, 그 설비는 몇 해를 놀았습니다. 자동차 운전 보조 장치와 데이터센터 칩 수요가 붙으면서 2025년 4분기 말 손익분기점을 넘었고, 2026년 2분기에는 매출이 메모리와 시스템반도체로 반씩 나뉘었습니다. 이제는 700억원과 4970억원을 연달아 넣어 모자란 공장을 채우고 있습니다.
같은 회사가 두 번 크게 돈을 썼습니다. 첫 번째는 주문이 없을 때였고, 두 번째는 주문이 넘칠 때입니다. 첫 번째 투자를 버틴 회사만 두 번째 투자를 할 자격을 얻습니다.
출처: 금융감독원 전자공시(DART) 대덕전자 공시 및 네이버 금융 재무 정보, 딜사이트(2025-05-27), 아시아경제(2026-01-20), 데일리인베스트(2026-02-03), 증권사 리포트(2026-08-03), 토큰포스트(2026-05-12), 딜사이트(2026-07-20), 마일드경제(2026-10-10, 다올투자증권 분석 인용), IB토마토(2026-04-22)
대덕전자 앤트가드 시그널 — 진입·손절·목표가
대덕전자 · 앤트가드 시그널
기준가 146,900원 (2026년 10월 13일 종가)
진입 147,710원 (기준가 대비 +0.55%)
손절 122,110원 (기준가 대비 -16.88%)
목표1 156,850원 (기준가 대비 +6.77%)
목표2 165,980원 (기준가 대비 +12.99%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -25,600원 (-17.33%) | — |
| 목표1까지 보상 | +9,140원 (+6.19%) | 0.36 대 1 |
| 목표2까지 보상 | +18,270원 (+12.37%) | 0.71 대 1 |
신호 산출 기준일은 2026년 10월 13일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 14일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #대덕전자 #353200 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널