한화비전 투자주의종목 지정, 매출 57.61%는 아직 감시카메라
한화비전이 11월 12일 투자주의종목으로 지정됐습니다. 매출 57.61%는 감시카메라이고 반도체 장비는 4.28%입니다. 장비를 판 뒤에도 고객 현장에 남는 방식을 짚었습니다.
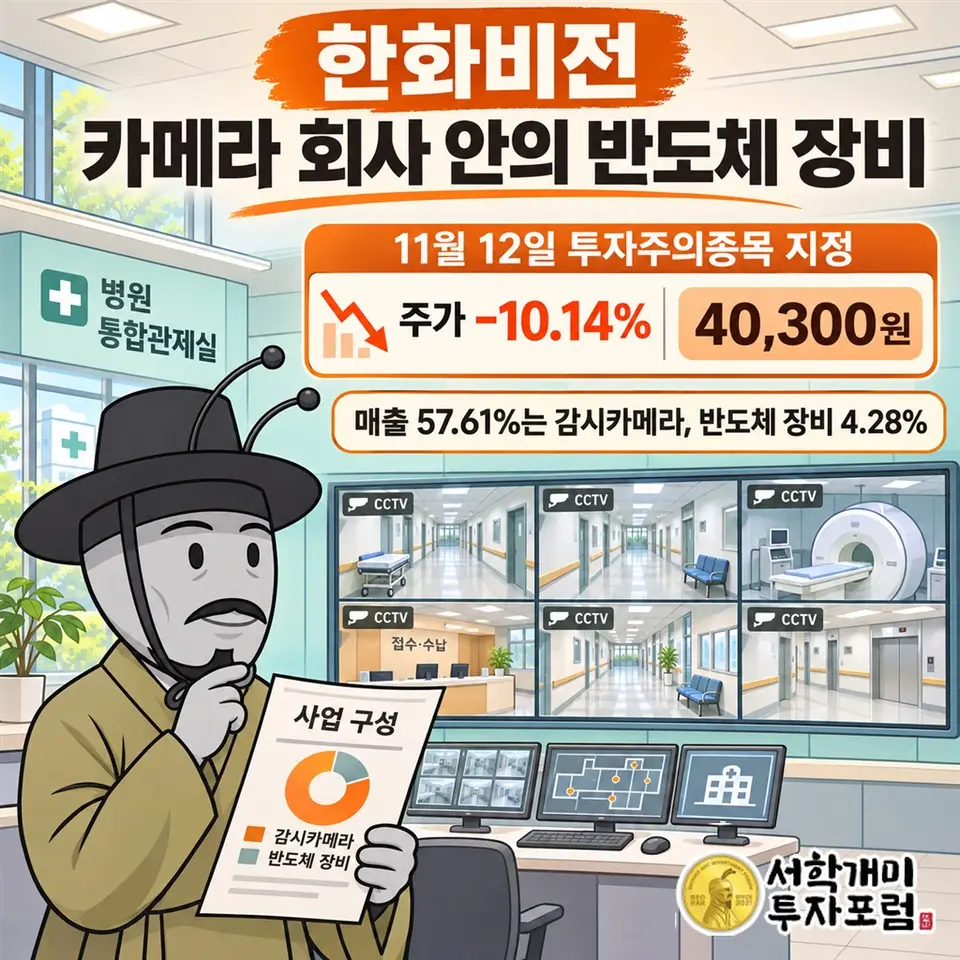
11월 12일 한화비전(489790) 주가는 전날보다 10.14% 내린 40,300원에 거래됐습니다. 거래량은 32만 737주였습니다.
한국거래소는 이날 하루 한화비전을 투자주의종목으로 지정했습니다. 사유는 특정 계좌의 매매 관여가 과다하다는 것입니다. 몇몇 계좌의 거래가 주가 형성에 지나치게 많이 끼어들었다고 본 시장 경보입니다.
경보는 거래 쪽 이야기입니다. 회사 쪽 답은 매출표에 있습니다. 2026년 반기보고서에서 한화비전 매출의 57.61%는 감시카메라였습니다. 반도체 장비는 4.28%입니다. 이 회사는 아직 카메라로 돈을 법니다. 그리고 카메라를 판 뒤에도 고객의 건물에 계속 남는 쪽으로 사업을 옮기고 있습니다.
카메라 회사 안에 반도체 장비가 들어 있는 이유
지금의 한화비전은 이름이 두 번 바뀐 결과입니다. 먼저 영상보안 회사 한화테크윈이 2023년에 한화비전으로 이름을 바꿨습니다. 사고가 난 뒤 영상을 돌려 보는 일을 넘어, AI·클라우드로 고객 운영에 필요한 정보를 주겠다는 이유였습니다.
당시 안순홍 대표는 “우리의 핵심 경쟁력인 비전 기술에 혁신을 더해 고객이 당면한 문제를 해결하고, 새로운 가치를 더하는 비전 솔루션을 제공하고자 한다”고 말했습니다.
상장법인의 변화는 그다음입니다. 한화에어로스페이스에서 분할된 한화인더스트리얼솔루션즈가 2025년 1월 1일 옛 한화비전을 흡수합병하고 그 이름을 이어받았습니다. 합병비율은 1:0, 새 주식을 내주지 않은 합병이었습니다.
그래서 한 법인 아래 두 사업이 있습니다. 영상보안은 직접 하고, 산업용 장비는 자회사 한화세미텍이 맡습니다. 한화세미텍은 회로기판에 작은 전자부품을 집어 올려 붙이는 칩마운터, 반도체 칩을 붙이는 본더, 금속 부품을 깎는 자동선반을 만듭니다.
| 제품(2026년 반기) | 매출 비중 |
|---|---|
| 감시카메라 | 57.61% |
| 주변기기 | 9.51% |
| 저장장치 | 7.70% |
| 기타 | 1.72% |
| SMT(전자부품 실장 장비) | 16.14% |
| 반도체 장비 | 4.28% |
| 공작기계 | 3.04% |
같은 표 안에서 무게가 확연히 다릅니다. 반도체 장비 소식이 자주 나오지만, 매출표를 채우는 것은 카메라와 녹화장치, 그리고 그 주변 장비입니다.
병원 한 곳에 들어간 제품이 720개였습니다
한화비전 CCTV가 실제로 하는 일은 병원에서 잘 보입니다. 2020년 문을 연 용인세브란스병원은 카메라·녹화기·모니터·디코더 등 약 720개 제품을 들였습니다. 이것을 영상관리 소프트웨어 Wisenet SSM 하나로 묶었습니다.
통합관제실 벽에는 Full HD 모니터 약 20개가 걸렸습니다. 병원 곳곳의 영상이 여기 모입니다. 통신이 불안정한 장비가 몇 대인지도 관제실 PC 경보로 바로 뜹니다.
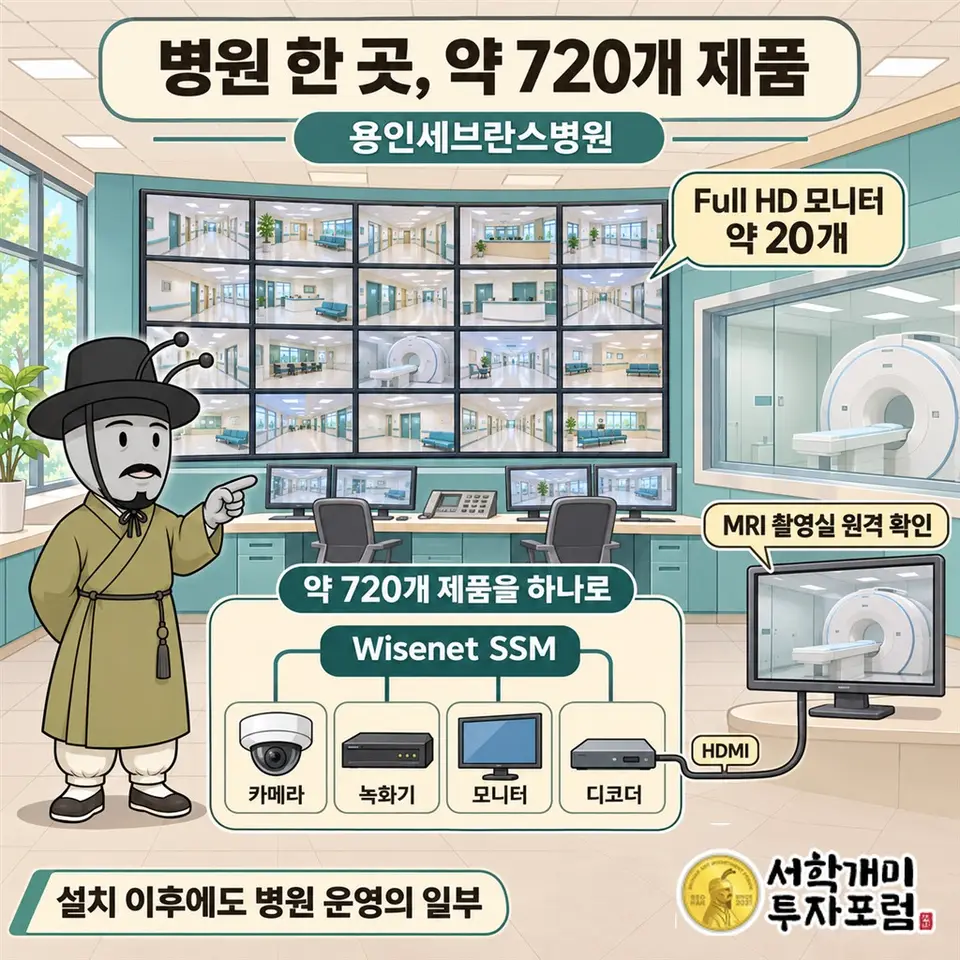
도둑을 지키는 화면만 있는 것이 아닙니다. 병동 간호사실과 MRI 촬영실에는 모니터 뒤에 작은 디코더를 HDMI로 꽂았습니다. 의료진은 자리에서 복도와 촬영실 안의 환자 상태를 살핍니다.
720개 제품은 한 번 설치하고 끝나지 않습니다. 고장 나면 고쳐야 하고, 오래되면 바꿔야 합니다. 이 장면에서 한화비전의 거래는 납품이 아니라 병원 운영의 일부가 됩니다.
그래서 병원은 화질보다 사후 지원을 따졌습니다
삼성서울병원의 2017년 사례가 그 이유를 직접 말합니다. 병원은 복도·대기실·치료실·병동에 실내용 돔 카메라를, 입구와 회전문 로비에는 넓은 범위를 빠르게 훑는 회전·줌 카메라를 달았습니다.
좁고 긴 복도에는 Hallway View를 썼습니다. 화면을 세로 9:16으로 세워 복도 끝까지 담는 기능입니다.
병원이 꼽은 선정 조건은 지속적인 점검과 정기적인 시스템 교체, 안정적인 사후 지원이었습니다. 당시 직원은 아날로그 시절부터 시스템을 바꿀 때마다 여러 업체를 검토했지만 한화 제품을 계속 골랐다고 밝혔습니다.
병원 입장에서 카메라 교체는 공사입니다. 수백 대를 다시 깔고 관제 화면을 다시 맞춰야 합니다. 그래서 처음 고른 업체가 다음 교체 때도 유리합니다. 한화비전의 카메라 매출이 꾸준한 바탕은 이 관계에 있다고 봅니다.
해외에서는 대리점과 시공업체가 고객 앞에 섭니다
국내 병원 이야기만으로는 이 회사를 다 설명하지 못합니다. 반기보고서에서 시큐리티 부문 매출은 내수 10%, 수출 90%입니다. 그리고 수출은 100% 대리점을 거칩니다.
회사는 시큐리티 부문 주요 매출처로 Anixter 등을 적고, 이들 비중을 약 42%로 기재했습니다. 산업용 장비 쪽은 China Techwin Co.,Ltd 등이 주요 매출처이고 비중은 약 32%입니다.
영국 울버햄프턴의 New Cross Hospital이 이 판매 경로를 보여 줍니다. 병원은 코로나19 대응 임시 건물까지 감시 범위를 넓혀야 했습니다. 관제실에서 300m 넘게 떨어진 곳의 4K 카메라를 잇는 데 새 배선 비용이 걸림돌이었습니다.
시공업체 JKE는 유통사 EET에서 Wisenet 카메라를 들여왔습니다. 여기에 Smart R의 이더넷 연장기를 붙여 기존 동축 케이블을 그대로 썼습니다. 설치부터 가동까지 반나절 안에 끝냈다고 시공업체는 밝혔습니다.
이 병원은 한화비전을 직접 만나지 않았습니다. 해외 고객 앞에는 유통사와 시공업체가 섭니다. 다른 회사 장비와도 무리 없이 붙는다는 점이 해외 현장에서는 한화 카메라가 선택받는 조건이 됩니다.
| 회사(2024년, 중국 제외 세계) | 영상감시장비 점유율 |
|---|---|
| HIKVISION | 14.3% |
| AXIS COMMUNICATIONS | 10.1% |
| MOTOROLA | 7.8% |
| dahua TECHNOLOGY | 6.8% |
| 한화비전 | 5.9% |
회사가 2025년 3분기 IR 자료에 실은 OMDIA 집계입니다. 미주 시장만 떼어 보면 한화비전은 7.8%로 3위입니다. AXIS가 13.1%, MOTOROLA가 12.4%입니다.
같은 자료에서 2025년 3분기 판매 수량 가운데 AI 카메라는 28%였습니다. 네트워크 카메라 매출로 따지면 AI 카메라가 47%를 차지했습니다. 대수보다 매출 비중이 높습니다. 비싼 카메라가 매출을 끌어올리고 있습니다.
판 뒤의 관계를 요금으로 바꾸려 합니다
병원이 원하던 점검과 사후 지원은 지금까지 카메라 값 안에 묻혀 있었습니다. 한화비전은 이 부분을 따로 받는 상품으로 만들고 있습니다. 2025년 클라우드 영상관리 서비스 OnCloud에 구독형 과금을 붙인 것이 그 시작입니다.
같은 해 5월 6일 미국에서는 클라우드 출입통제 서비스 OnCAFE를 내놨습니다. 출입 권한과 문이 열리고 닫힌 기록을 휴대폰과 웹으로 관리합니다. 시설마다 따로 두던 서버와 비싼 IT 장비를 줄이고, 여러 건물의 권한을 원격으로 한데 묶겠다는 것이 판매 논리입니다.
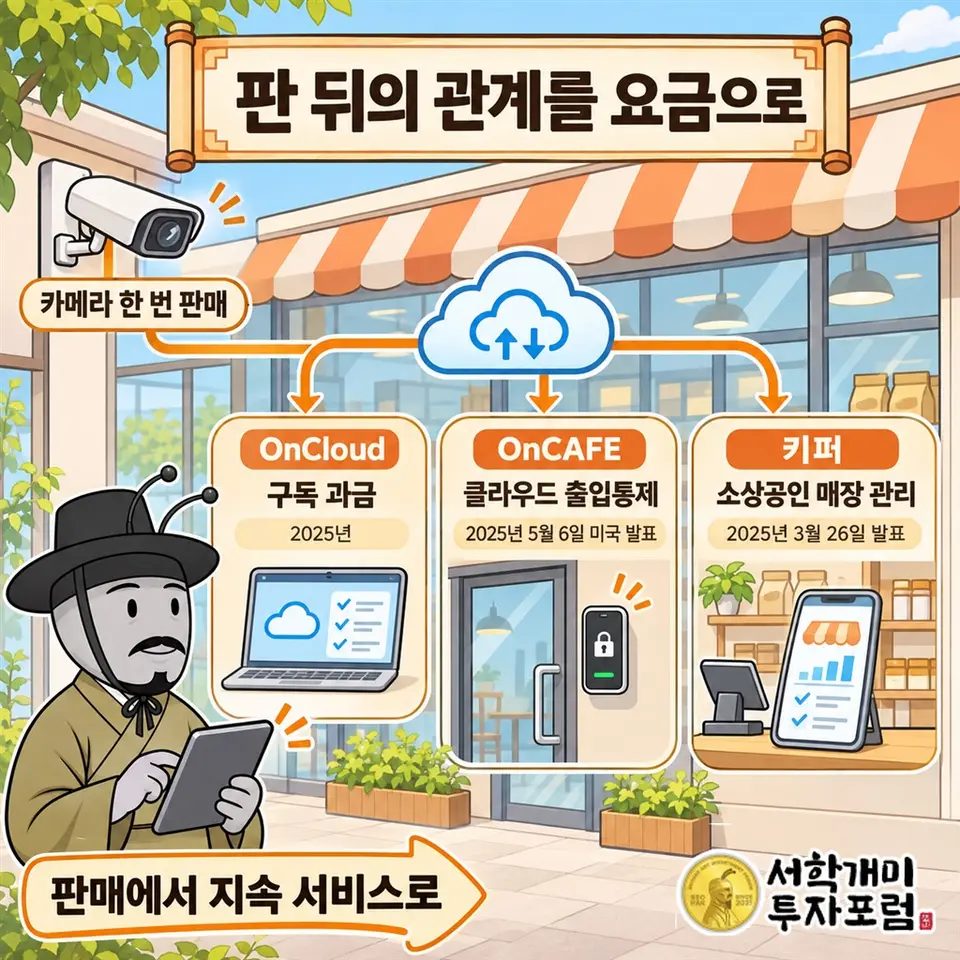
OnCAFE는 공개 API를 열고 Azure 컨트롤러와 호환되며 OnCloud·영상관리 소프트웨어 WAVE와 연결됩니다. 영국 병원에서 남의 장비와 붙던 방식이 클라우드에서도 이어집니다.
작은 가게를 겨냥한 상품도 있습니다. 2025년 3월 26일 발표한 한화비전 키퍼입니다. 회사는 기존 CCTV 렌탈의 불투명한 요금과 긴 약정이 사업주에게 불리하다고 봤습니다. 그래서 CCTV 구매와 영상 모니터링을 앱 하나로 이었습니다.
키퍼는 400만 화소 영상, 밤과 역광 화면 보정, 문 열림·움직임 알림을 줍니다. 회사는 근로계약·출퇴근·급여 관리까지 잇겠다고 했고, 직원 관리와 원격 문 제어는 발표 당시 출시 계획으로 제시했습니다.
클라우드로 넘어가면 고객의 영상과 출입 기록이 회사 서버에 쌓입니다. 고객이 가장 먼저 묻는 것은 보안입니다. 한화비전은 11월 6일 클라우드 포털·OnCloud·OnCAFE·헬스프로가 SOC2 Type2 검증을 통과했다고 발표했습니다.
이 검증은 3월부터 8월까지 6개월 동안 실제 운영을 평가받는 방식입니다. 보안성·가용성·기밀성 기준을 맞췄다고 회사는 밝혔습니다. 회사 관계자는 “이번 SOC2 Type2 검증 통과는 클라우드 서비스 전반에 대한 고객 신뢰를 제고했다는 점에서 큰 의미가 있다”고 말했습니다.
반도체 장비도 고객 공장 옆에 사람을 둡니다
매출 4.28%인 반도체 장비는 다른 방식으로 같은 길을 갑니다. 한화세미텍은 2020년 TC본더 개발에 들어갔습니다. 반도체 칩을 겹겹이 쌓아 붙이는 장비입니다. 전자부품을 집어 붙이던 기술과 플립칩 본딩 기술을 바탕으로 4년여 만에 시장에 들어갔습니다.
2025년 5월에는 양산용 TC본더 일부가 SK하이닉스 현장에서 가동에 들어갔다고 발표됐습니다. 한화세미텍은 5월 27일 SK하이닉스 이천 사업장 인근 부발읍에 첨단 패키징 기술센터를 열었습니다.
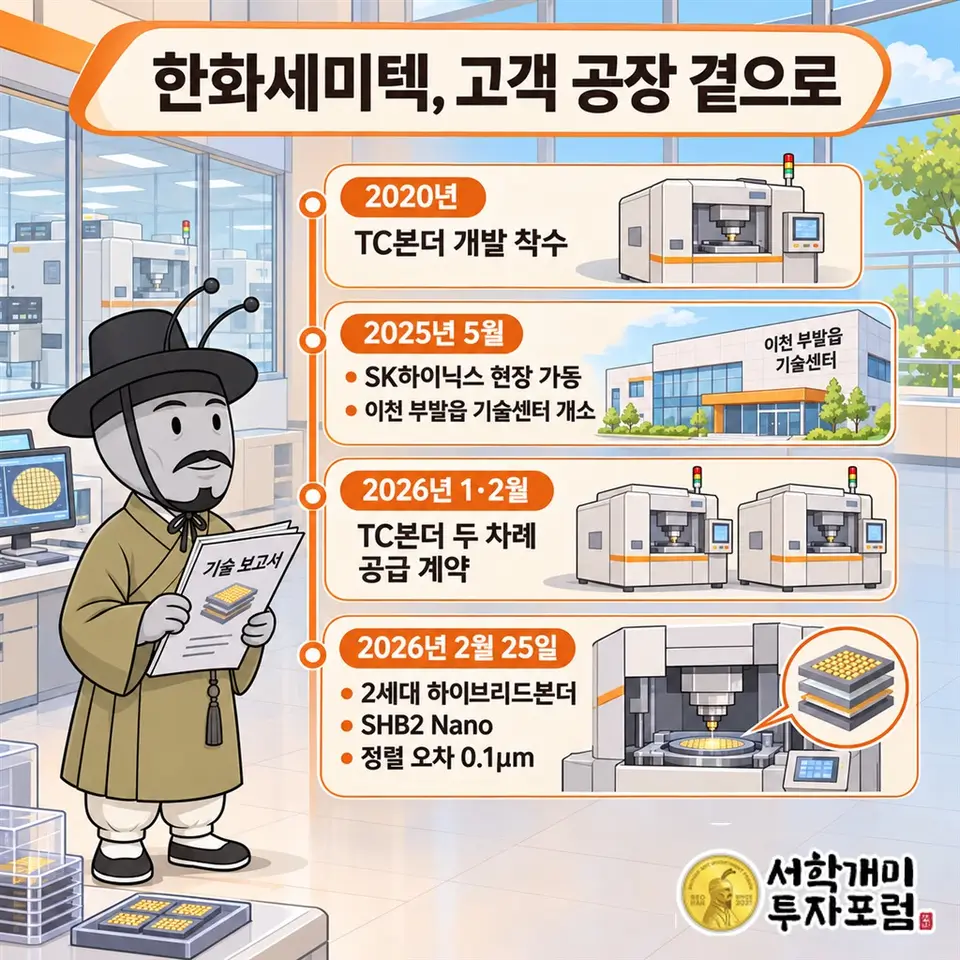
센터에는 개발·서비스 인력이 머뭅니다. 초기 설치와 점검, 공정 운용, 돌발 상황과 고객 요구를 맡습니다. 회사 관계자는 “투입 초기인 만큼 장비 상태를 수시로 점검하는 것이 중요하다”고 말했습니다.
병원에서 사후 지원이 카메라를 고르는 조건이었듯, 반도체 공장에서는 공장 옆 상주 인력이 장비를 계속 돌리는 조건입니다. 장비가 복잡하고 난도가 높아 전문가가 붙어야 한다는 것이 회사 설명입니다.
2026년 들어 한화세미텍은 1월과 2월 두 차례 TC본더 공급 계약을 공개했습니다. 본딩 헤드를 키운 TC본더와 칩 사이 간격을 줄이는 플럭스리스 TC본더도 연내 선보이겠다고 했습니다.
2월 25일에는 2세대 하이브리드본더 SHB2 Nano를 발표했습니다. 칩 사이에 돌기를 두지 않고 구리 표면끼리 바로 붙이는 장비로, 회사가 밝힌 정렬 오차는 0.1μm입니다. 2022년 1세대를 고객에 공급한 뒤 나온 2세대입니다.
회사는 상반기 고객사 인도와 성능 테스트를 계획으로 내놨습니다. 개발 발표와 고객의 양산 채택은 서로 다른 단계입니다. 한화세미텍은 2024년 반도체 표면에 얇은 막을 입히는 증착 장비 사업도 인수해 장비 범위를 넓혔습니다.
경보는 하루, 매출표는 카메라
11월 12일의 투자주의종목 지정은 특정 계좌의 매매가 과다했다는 거래소 판단입니다. 회사 매출의 무게는 그와 상관없이 감시카메라 57.61%에 있고, 반도체 장비는 4.28%입니다.
한화비전이 쌓아 온 것은 카메라 대수보다 고객과의 시간입니다. 병원이 수십 년 같은 업체를 고르게 한 그 시간을 이제 구독료로, 공장 옆 상주 인력으로 바꾸고 있습니다. 이 회사의 다음 매출표는 카메라를 몇 대 팔았느냐보다 판 뒤에 몇 곳에 남았느냐로 채워질 것입니다.
시그널 허브바로가기
종목을 더 살펴볼 때, 한국·미국 시그널을 함께 확인하세요.
함께 보기
오늘 이 종목 왜? 최신
더보기엔젠바이오 급등 이유, 약국에 약을 공급하던 회사가 태양광 법인도 산다
엔젠바이오가 최대주주 대상 80억원 유상증자와 태양광 법인 솔라에이엠홀딩스 인수를 결의했습니다. 암 유전자 검사 키트, 약국 의약품 공급에 이어 태양광이 붙는 이유를 정리했습니다.
1일 전
애드바이오텍 급락 이유, 달걀 노른자 항체의 고객은 가축 농가
애드바이오텍(179530)이 11월 9·10일 소수계좌 거래집중으로 투자주의에 지정됐습니다. 달걀 노른자 항체를 파는 이 회사의 매출을 정해 온 것은 농가의 구매 여력이었습니다.
2일 전
이에스티 상장 이틀째 투자주의, 정전척 재생에서 시작해 신품까지
이에스티(495910) 상장 이틀째 투자주의 지정. 수입 정전척을 다시 코팅해 쓰던 기술이 8.6세대 OLED 라인 증착용 전량 공급과 반도체 신품 승인으로 이어진 경로.
6일 전
대동금속 상한가 이유, 대동이 넣은 약 90억 원으로 하이드로텍을 샀다
11월 4일 상한가로 눈길을 끈 대동금속. 대동의 약 90억 원 출자와 하이드로텍 인수를 따라가면, 엔진 주물 공급사가 유압 설계까지 품은 이유가 드러납니다.
2026. 11. 04. 16:57