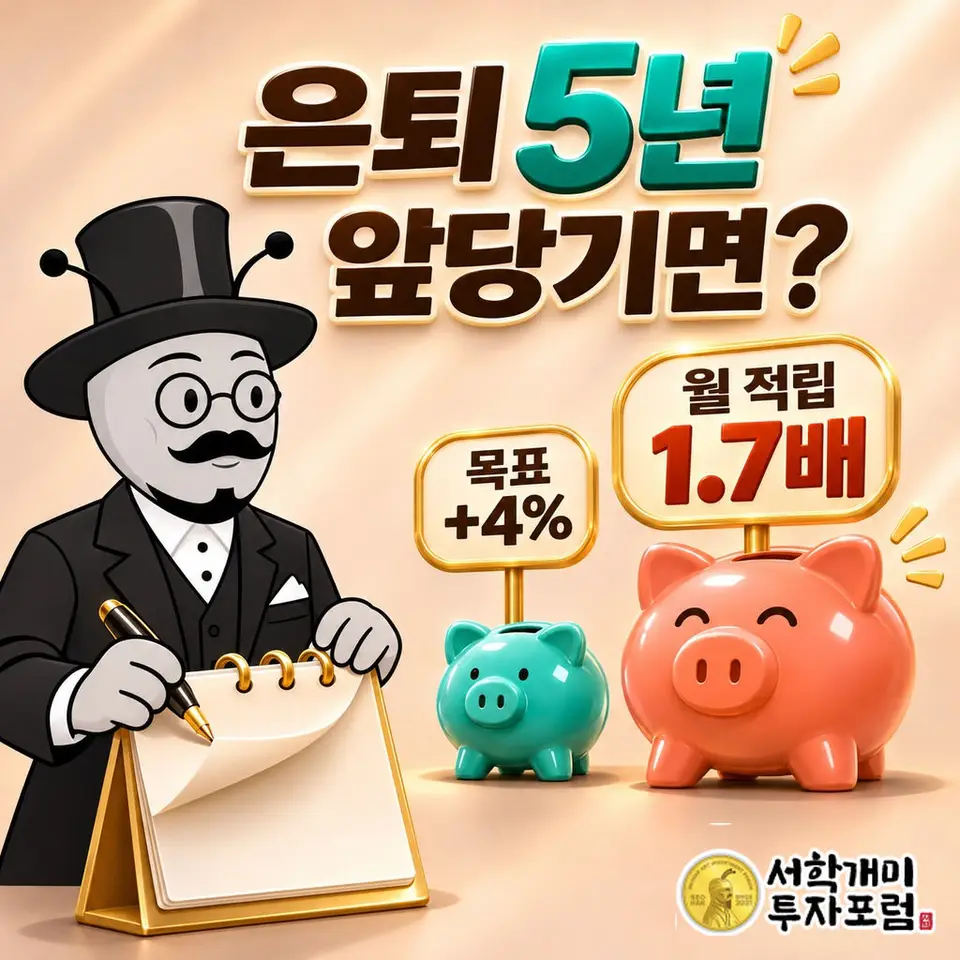
은퇴 5년 앞당기면 노후자금 얼마나 늘어나나요? 목표 4%, 월 적립 1.7배
50세가 은퇴를 65세에서 60세로 당기면 필요 은퇴자금은 약 2,546만원(4%) 늘지만 매달 모을 돈은 약 261만원에서 453만원으로 1.7배가 됩니다.
지금 50세인 사람이 은퇴를 65세에서 60세로 당기면 은퇴 시점에 쥐고 있어야 할 돈은 약 6억 3,921만원에서 약 6억 6,467만원으로 2,546만원, 4% 남짓 늘어납니다. 5년치 생활비가 통째로 더 붙을 것 같지만 목표액은 생각보다 덜 움직입니다. 크게 달라지는 쪽은 매달 모아야 할 돈입니다. 약 261만원이던 월 적립액이 약 453만원으로 1.7배가 됩니다.
| 은퇴 나이 | 은퇴까지 | 은퇴 후 기간 | 은퇴 시 월 생활비 | 필요 은퇴자금 | 매달 모을 금액 |
|---|---|---|---|---|---|
| 65세 | 15년 | 25년(90세까지) | 2,691,737원 | 약 6억 3,921만원 | 약 261만원 |
| 60세 | 10년 | 30년(90세까지) | 2,437,989원 | 약 6억 6,467만원 | 약 453만원 |
| 차이 | 5년 짧아짐 | 5년 길어짐 | 253,748원 적음 | 약 2,546만원 많음 | 약 192만원 많음 |
표는 지금 50세, 현재 가치로 월 생활비 200만원, 90세까지 생활, 연 수익률 4%·물가 2%를 넣은 결과입니다. 은퇴 시 월 생활비는 지금의 200만원을 그해 물가로 바꾼 금액입니다.
🧮 은퇴자금 계산기
표는 지금 50세·월 생활비 200만원 기준입니다. 내 나이와 생활비로 은퇴 나이를 바꿔 넣으면 목표액과 월 적립액 차이가 바로 나옵니다.
5년치 생활비가 더 드는데 목표액은 왜 4%만 늘어나나
60세 은퇴자는 30년, 65세 은퇴자는 25년을 은퇴자금으로 삽니다. 60세 기준 월 243만원을 5년, 60개월 더 쓰면 단순 합계로 1억 4,600만원이 넘습니다. 그런데 계산기 목표액은 2,546만원만 늘어납니다.
두 가지가 이 차이를 메웁니다. 60세 은퇴자는 물가가 5년 덜 오른 시점에 은퇴하므로 첫 달 생활비가 65세 은퇴자보다 25만원가량 적습니다. 그리고 은퇴 뒤에도 남은 돈이 연 4%로 굴러간다고 보므로, 30년째에 쓸 돈은 은퇴 첫날 그만큼을 다 쌓아 두지 않아도 됩니다. 물가를 뺀 실질 수익률은 연 1.96%입니다.
목표액만 보면 "5년 당겨도 2,500만원 더 모으면 되네" 싶지만, 매달 모을 돈은 사정이 다릅니다.
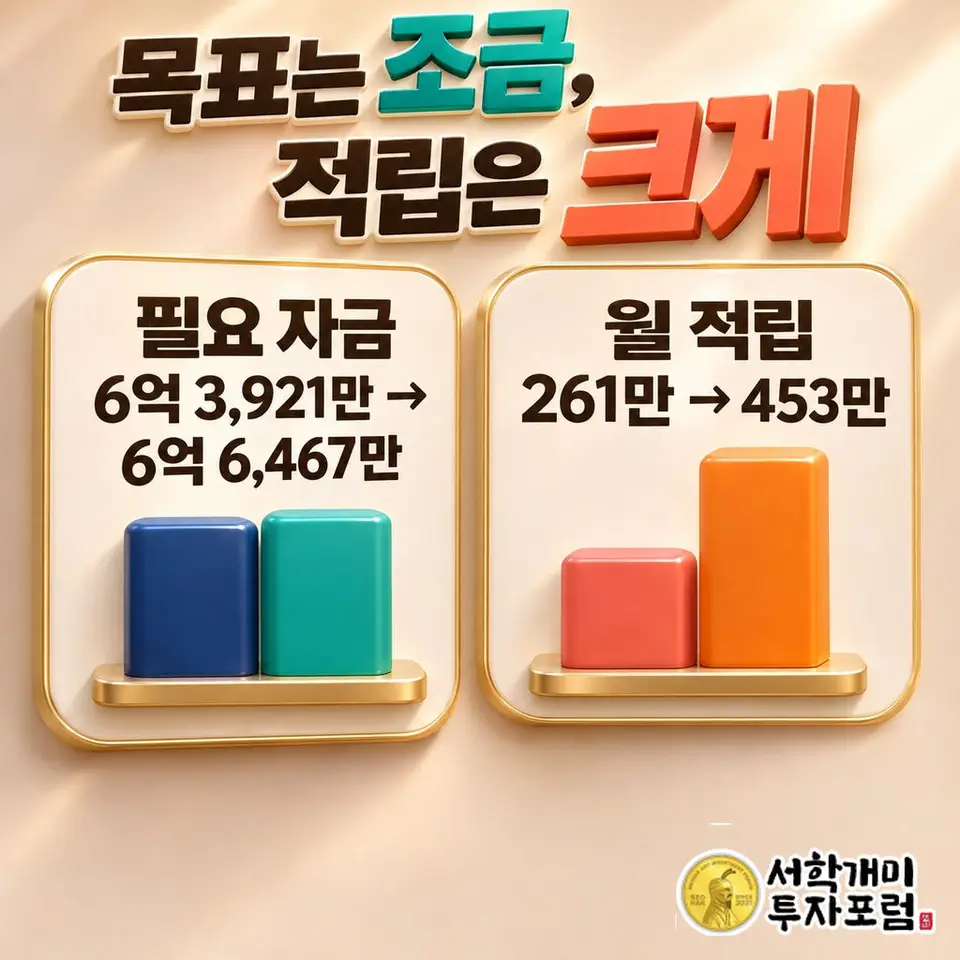
진짜 부담은 월 적립액, 5년이 사라지면 1.7배
65세 은퇴라면 6억 3,921만원을 15년, 180개월에 나눠 모읍니다. 60세 은퇴는 6억 6,467만원을 10년, 120개월 안에 모아야 합니다. 목표는 조금 커졌는데 모을 시간은 3분의 1이 줄었습니다.
원금으로 따지면 차이가 더 선명합니다. 월 261만원씩 15년이면 약 4억 7,028만원을 넣고, 월 453만원씩 10년이면 약 5억 4,372만원을 넣습니다. 적립 기간이 짧을수록 수익이 불려 주는 몫이 작아서 내 돈으로 7,300만원 넘게 더 채워야 합니다.
은퇴 후 기간을 그대로 두고 은퇴만 당기면 결과가 반대로 보이기도 합니다. 은퇴 후 20년으로 고정하면 준비 기간 15년의 필요 자금은 534,917,188원, 10년은 484,490,978원으로 오히려 줄어듭니다. 그래도 월 적립액은 2,186,396원에서 3,302,689원으로 뜁니다. 수명이 같다면 은퇴를 당긴 만큼 은퇴 후 기간이 늘어나므로, 계산기에는 은퇴까지 기간과 은퇴 후 기간을 둘 다 바꿔 넣어야 실제 상황이 나옵니다.
60세 은퇴라면 국민연금이 나오기 전 5년도 내 돈으로
1969년 이후 출생자의 국민연금 정상 노령연금은 65세부터 나옵니다. 지금 50세라면 60세에 은퇴할 경우 연금 없이 사는 기간이 5년 생깁니다. 65세 은퇴자는 이 공백이 없습니다.
이 계산기는 연금을 빼지 않고 은퇴 후 전체 생활비를 구하므로 위 표의 6억 6,467만원에는 이 5년이 이미 들어 있습니다. 연금 수령액을 빼서 부족액을 따져 볼 때는 60~65세 구간을 따로 두고, 연금은 65세부터만 빼야 숫자가 낮게 나오지 않습니다.
은퇴 후 기간이 30년으로 길어지면 은퇴 직후의 수익률도 더 중요해집니다. 계산기는 매달 같은 수익률을 가정하지만, 해외주식처럼 출렁이는 자산으로 노후 자금을 굴리는 서학개미는 은퇴 첫 몇 년에 손실이 나면 인출 후 남은 돈이 회복하는 데 그만큼 시간이 오래 걸립니다.
5년 당길지 정하기 전에 볼 두 숫자
은퇴를 당기는 결정은 목표액보다 지금 월 소득에서 적립액을 감당할 수 있는지로 갈립니다. 같은 조건에서 65세 은퇴는 월 261만원, 60세 은퇴는 월 453만원입니다. 월 생활비를 200만원보다 낮춰 잡거나 이미 모은 돈이 있으면 이 숫자는 내려가고, 90세보다 길게 잡으면 올라갑니다.
🧮 은퇴자금 계산기
은퇴까지 기간과 은퇴 후 기간을 함께 바꿔 넣으면, 내가 당기려는 은퇴 나이에서 매달 감당할 적립액이 나옵니다.
같은 주제, 다른 질문
- 노후자금 계산법, 물가 반영한 생활비를 또 넣으면 왜 틀리나요?
- 월 생활비 300만원, 은퇴자금은 10년 뒤 얼마가 필요한가요?
- 국민연금 월 100만원 받으면 노후자금은 얼마나 줄어드나요?
2026년 11월 기준, 연 수익률 4%·물가 2%를 은퇴 전후 같게 적용하고 매월 말 적립·인출로 계산했습니다. 이미 모은 자금, 국민연금·퇴직연금 수령액, 세금·수수료와 계좌별 인출 과세는 뺐습니다. 매매·가입 권유가 아닙니다.
함께 보기
경제상식 최신
더보기주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
1일 전
리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
1일 전
예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
1일 전