주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
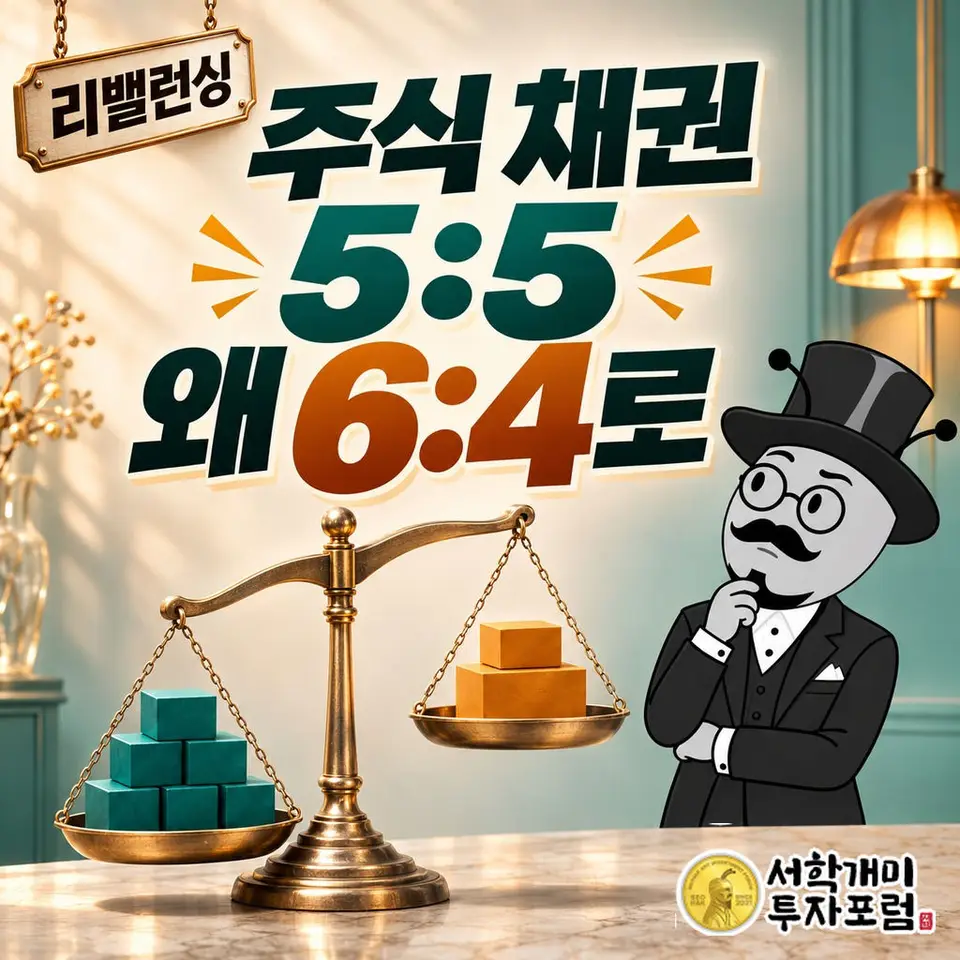
주식 400만원, 채권 400만원으로 시작한 계좌에서 채권은 그대로이고 주식만 600만원이 되면 총 1,000만원 가운데 주식이 600만원을 차지해 비중은 60:40이 됩니다. 아무것도 사고팔지 않았어도 두 자산이 다른 속도로 움직이면 많이 오른 쪽의 몫이 커집니다. 비중은 처음 넣은 돈이 아니라 오늘 가격으로 다시 재야 보이는 숫자입니다.
같은 출발점에서 두 자산이 어떻게 움직였느냐에 따라 비중과 50:50으로 되돌릴 금액이 이렇게 갈립니다. 둘째 줄만 채권도 함께 오른 경우이고, 나머지는 채권 400만원을 그대로 둔 경우입니다.
| 상황 | 주식 평가액 | 채권 평가액 | 지금 비중(주식:채권) | 50:50으로 되돌리려면 |
|---|---|---|---|---|
| 처음 산 직후 | 4,000,000원 | 4,000,000원 | 50:50 | 조정 없음 |
| 둘 다 25% 상승 | 5,000,000원 | 5,000,000원 | 50:50 | 조정 없음 |
| 주식만 50% 상승 | 6,000,000원 | 4,000,000원 | 60:40 | 주식 1,000,000원 매도·채권 1,000,000원 매수 |
| 주식만 100% 상승 | 8,000,000원 | 4,000,000원 | 66.7:33.3 | 주식 2,000,000원 매도·채권 2,000,000원 매수 |
| 주식만 50% 하락 | 2,000,000원 | 4,000,000원 | 33.3:66.7 | 주식 1,000,000원 매수·채권 1,000,000원 매도 |
둘 다 25% 오른 줄은 평가액이 1,000만원으로 늘었는데도 비중이 처음과 같습니다. 비중을 움직이는 것은 계좌가 불었느냐 줄었느냐보다 두 자산 수익률의 차이입니다.
🧮 리밸런싱 계산기
표는 400만원씩 시작한 예시입니다. 내 주식·채권 평가액을 넣으면 지금 비중과 50:50으로 되돌릴 매수·매도 금액이 나옵니다.
주식이 50% 올랐는데 비중은 왜 10%포인트만 늘었나요
주식이 50% 올랐으니 비중도 75%쯤 되었으리라 짐작하기 쉽습니다. 주식 비중은 주식 평가액을 총 평가액으로 나눈 값이고, 주식이 오르면 나누는 쪽인 총액도 함께 커집니다. 600만원을 1,000만원으로 나누면 60%이고, 주식이 두 배가 되어도 800만원 ÷ 1,200만원으로 66.7%에 그칩니다.
처음 비중에서 바로 구하는 식은 이렇습니다. 나중 주식 비중 = 처음 주식 비중 × (1 + 주식 수익률) ÷ [처음 주식 비중 × (1 + 주식 수익률) + 처음 채권 비중 × (1 + 채권 수익률)]. 50%에서 주식 +50%, 채권 0%를 넣으면 0.75 ÷ (0.75 + 0.5)로 60%가 나옵니다.
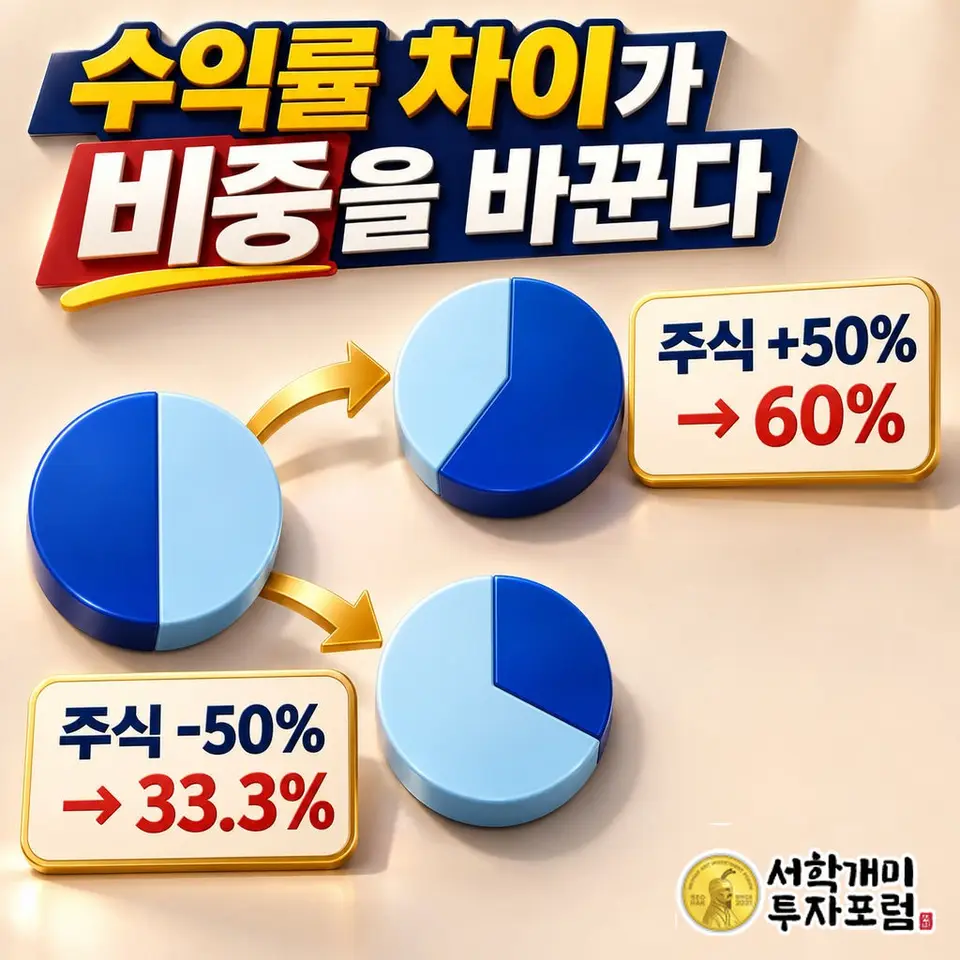
같은 50%라도 내려갈 때는 비중이 더 크게 움직입니다. 주식이 50% 오르면 비중이 10%포인트 늘지만, 50% 빠지면 2,000,000원 ÷ 6,000,000원으로 33.3%가 되어 16.7%포인트 줄어듭니다. 하락장에서 "생각보다 주식이 너무 적어졌다"고 느끼는 이유가 이 비대칭입니다.
산 금액으로 보면 왜 계속 50%로 보이나요
매수 원가로 비중을 재면 처음 넣은 400만원과 400만원이 장부에 그대로 남아 있어 언제 봐도 50:50입니다. 원가 기준 비중은 처음 정한 배분을 보여 줄 뿐이고, 지금 돈이 어디에 몰려 있는지는 알려 주지 않습니다. 증권사 보유 화면에서 같은 날의 평가액을 가져와야 표의 숫자와 맞습니다.
채권 이자나 배당이 현금으로 들어와 쌓여 있다면 그 돈도 계좌의 일부입니다. 현금을 빼고 주식과 채권만 나누면 실제보다 두 자산의 비중이 높게 나오므로, 현금은 따로 한 줄로 넣어 함께 셉니다.
해외주식은 주가가 그대로여도 비중이 바뀌나요
미국 주식 ETF를 원화로 400만원어치, 국내 채권을 400만원 가진 서학개미를 생각해 봅니다. 달러 가격은 한 푼도 안 움직였는데 원·달러 환율이 10% 오르면 주식의 원화 평가액은 440만원이 됩니다. 440만원 ÷ 840만원으로 주식 비중은 52.4%, 환율만으로 2.4%포인트가 옮겨 갔습니다.
해외 자산의 비중에는 주가와 환율이 함께 들어갑니다. 달러로 표시된 금액과 원화 금액을 섞어 더하면 총액부터 틀어지므로, 외화 자산은 같은 날 환율로 원화로 바꾼 평가액을 씁니다.
비중이 틀어진 채 두면 손실 크기는 얼마나 달라지나요
주식 800만원, 채권 400만원으로 주식이 66.7%까지 불어난 계좌에서 주식이 30% 빠지면 240만원이 줄어 총 1,200만원의 20%를 잃습니다. 같은 1,200만원을 600만원씩 50:50으로 맞춰 둔 계좌라면 손실은 180만원, 15%입니다. 채권 값은 그대로라고 두고 잰 숫자입니다.
50:50을 고른 사람은 그만큼의 흔들림을 감수하겠다고 정했습니다. 비중이 66.7%로 올라간 계좌는 처음 정한 것보다 큰 흔들림을 지고 있습니다. 주식이 많이 올랐다면 다음 하락 때 그만큼 더 많이 잃는 계좌가 됐다는 뜻이기도 합니다.
비중이 바뀐 것은 계좌에 탈이 났다는 신호가 아닙니다. 두 자산이 다르게 움직였다는 기록이고, 확인할 것은 오늘 평가액으로 잰 비중이 내가 정한 목표에서 얼마나 떨어졌느냐 하나입니다. 그 차이를 언제 메울지는 각자 정한 기준에 달렸지만, 차이를 모르고 지나가면 처음 고른 배분은 실제 계좌와 따로 놉니다.
🧮 리밸런싱 계산기
오늘 증권사 화면의 평가액과 내가 정한 목표 비중을 넣으면 어느 자산을 얼마 줄이고 늘려야 목표로 돌아가는지 확인할 수 있습니다.
같은 주제, 다른 질문
- 포트폴리오 비중 계산, 현재 60%와 목표 50%의 차이는 얼마인가요?
- 리밸런싱 주기, 언제 점검하고 몇 %포인트 차이에서 조정하나요?
- 리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
2026년 11월 기준 계산 방식입니다. 매매 수수료·세금·호가 차이, 배당·이자 재투자, 이후 환율 변화는 계산에서 뺐습니다. 매수·매도 권유가 아닙니다.
함께 보기
경제상식 최신
더보기리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
1일 전
예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
1일 전
은퇴 5년 앞당기면 노후자금 얼마나 늘어나나요? 목표 4%, 월 적립 1.7배
50세가 은퇴를 65세에서 60세로 당기면 필요 은퇴자금은 약 2,546만원(4%) 늘지만 매달 모을 돈은 약 261만원에서 453만원으로 1.7배가 됩니다.
1일 전