예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
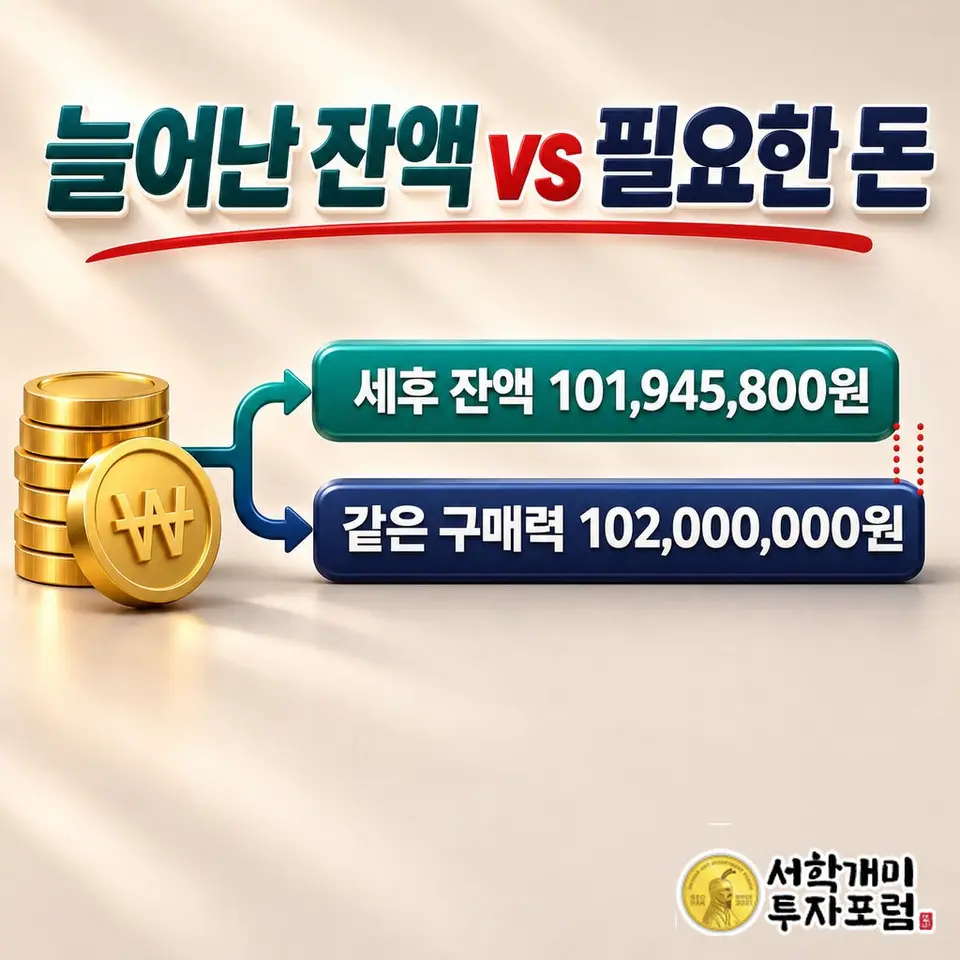
통장 잔액이 늘었어도 세금을 뗀 이자가 물가상승률보다 낮으면 손해가 맞습니다. 1억원을 연 2.3% 예금에 1년 넣으면 세후 잔액은 1억 194만 5,800원인데, 물가가 2% 오르면 1년 전 1억원과 같은 물건을 사는 데 1억 200만원이 듭니다. 잔액은 194만원 넘게 늘었지만 같은 구매력을 유지하는 데 필요한 금액보다 5만 4,200원이 모자랍니다. 지금 돈으로 환산한 구매력은 약 5만 3,137원 줄었습니다. 금리 2.3%가 물가 2%보다 높은데도 손해가 나는 이유는 이자에서 떼는 세금 15.4%에 있습니다.
| 세전 금리 | 세후 이자 | 1년 뒤 잔액 | 같은 구매력 필요액과 차이 | 지금 돈으로 환산한 가치 |
|---|---|---|---|---|
| 1.5% | 1,269,000원 | 101,269,000원 | -731,000원 | 99,283,333원 |
| 2.0% | 1,692,000원 | 101,692,000원 | -308,000원 | 99,698,039원 |
| 2.3% | 1,945,800원 | 101,945,800원 | -54,200원 | 99,946,863원 |
| 2.5% | 2,115,000원 | 102,115,000원 | +115,000원 | 100,112,745원 |
| 3.0% | 2,538,000원 | 102,538,000원 | +538,000원 | 100,527,451원 |
표는 1억원, 1년 만기, 이자소득세 15.4%, 연 물가상승률 2%를 넣은 결과입니다. 같은 구매력 필요액은 모든 줄에서 102,000,000원입니다.
🧮 물가상승 계산기
표는 1억원·물가 2% 기준입니다. 내 예금 세후 잔액과 기간을 넣으면 지금 돈으로 얼마어치인지 바로 나옵니다.
잔액이 늘었는데 왜 손해라고 하나요
통장에 찍히는 금액을 명목 금액, 그 돈으로 실제 살 수 있는 양을 실질 가치라고 부릅니다. 예금은 명목 금액을 늘려 주고, 물가는 같은 금액으로 살 수 있는 양을 줄입니다. 둘 중 어느 쪽이 더 빠른지가 손익을 가릅니다.
연 2.3% 예금의 세후 잔액 101,945,800원을 물가 2%로 되돌려 보면 지금 돈으로 99,946,863원입니다. 1억원을 넣고 1년을 기다린 결과가 지금 돈 9,994만원어치라는 계산입니다. 계좌에서 돈이 빠져나간 것은 아니지만 장바구니 기준으로는 줄었습니다.
세전 금리가 물가보다 높아도 손해인 이유
예금 이자에는 소득세 14%와 지방소득세 1.4%를 합친 15.4%가 원천징수됩니다. 세전 금리에 0.846을 곱해야 손에 쥐는 금리가 나옵니다. 연 2.3%는 세후 1.9458%로 내려가 물가 2%를 넘지 못합니다.
그래서 비교는 세전 금리가 아니라 세후 금리로 해야 합니다. 물가 2%를 따라잡으려면 세후 금리가 2%여야 하고, 이를 세전으로 바꾸면 2% ÷ 0.846, 약 2.36%입니다. 은행 금리표에서 2.36%보다 낮은 상품은 물가 2% 가정에서 구매력이 줄어듭니다.
정확한 실질수익률은 (1 + 세후 금리) ÷ (1 + 물가상승률) − 1로 구합니다. 2.3% 예금은 1.019458 ÷ 1.02 − 1 = 약 -0.053%입니다. 세후 금리에서 물가를 바로 빼도 비슷한 값이 나오지만 이 식이 계산기 결과와 맞습니다.
10년 넣어 두면 차이는 얼마나 벌어지나
1년에 5만 4,200원은 작아 보여도 해마다 쌓입니다. 1억원을 연 2.3% 예금에 넣고 매년 세후 이자를 원금에 붙여 10년 굴리면 잔액은 약 1억 2,125만원입니다. 물가 2%로 10년이면 같은 구매력에 121,899,442원이 필요해 약 65만원이 모자랍니다.
예금에 넣지 않고 1억원을 그대로 두면 차이는 훨씬 큽니다. 같은 물가에서 10년 뒤 1억원의 실질 가치는 82,034,830원으로 17.97% 줄어듭니다. 물가보다 낮은 예금도 현금으로 묵힐 때보다 구매력을 훨씬 덜 잃습니다.
내 예금이 손해인지 가르는 기준
기준은 하나입니다. 내 예금의 세후 금리가 내가 가정한 물가상승률보다 낮으면 구매력이 줄고, 높으면 늘어납니다. 물가 2%는 한국은행 물가안정목표를 가져온 가정일 뿐이고, 실제 물가와 내가 주로 사는 품목의 가격은 이보다 높을 수도 낮을 수도 있습니다.
| 가정한 물가상승률 | 본전이 되는 세후 금리 | 본전이 되는 세전 금리 |
|---|---|---|
| 2% | 2.00% | 약 2.36% |
| 3% | 3.00% | 약 3.55% |
물가를 3%로 잡으면 연 3% 예금도 세후 2.538%라 구매력이 줄어듭니다. 같은 통장이라도 어떤 물가를 가정하느냐에 따라 이득과 손해가 뒤집힙니다. 연 2.5% 예금은 물가 2%에서 같은 구매력 필요액보다 잔액이 11만 5,000원 많고, 지금 돈으로 환산한 구매력은 약 11만 2,745원 늘어납니다. 물가 3%에서는 구매력이 줄어듭니다.
🧮 물가상승 계산기
물가를 2%와 3%로 바꿔 넣으면 내 예금이 구매력을 지키는지, 몇 원어치 줄어드는지 확인할 수 있습니다.
같은 주제, 다른 질문
- 물가상승률 2%와 3%, 20년 뒤 1억 가치는 1,193만원 갈린다
- 돈 가치 반토막 몇 년 걸리나? 물가 2%면 35년, 3%면 23.4년
- 72의 법칙 계산법, 연 7%면 10년에 두 배·물가 빼면 14.5년
2026년 기준, 이자소득세 15.4% 원천징수·1년 만기 단리·매년 같은 물가상승률을 가정했습니다. 비과세·세금우대 상품, 금융소득종합과세, 중도해지 금리는 계산에서 뺐습니다.
함께 보기
경제상식 최신
더보기주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
1일 전
리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
1일 전
은퇴 5년 앞당기면 노후자금 얼마나 늘어나나요? 목표 4%, 월 적립 1.7배
50세가 은퇴를 65세에서 60세로 당기면 필요 은퇴자금은 약 2,546만원(4%) 늘지만 매달 모을 돈은 약 261만원에서 453만원으로 1.7배가 됩니다.
1일 전