물가상승률 2%와 3%, 20년 뒤 1억 가치는 1,193만원 갈린다
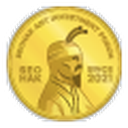
지금 1억원은 20년 뒤 물가 2%면 6,730만원, 3%면 5,537만원어치 가치다. 같은 생활을 유지하려면 3%일 때 3,202만원이 더 필요하다.
물가상승률 1%p 차이를 20년에 곱하면 20%p 차이쯤으로 어림하기 쉽다. 실제로 계산하면 물가 2%가 20년 이어질 때 물가 수준은 48.6% 오르고, 3%면 80.6% 오른다. 두 가정의 차이는 20%p가 아니라 32%p다. 지금 1억원으로 치면 20년 뒤 구매력이 6,730만원이냐 5,537만원이냐가 이 1%p에서 갈린다.
| 기간 | 물가 2%일 때 1억의 가치 | 물가 3%일 때 1억의 가치 | 차이 |
|---|---|---|---|
| 10년 | 82,034,830원 (-17.97%) | 74,409,391원 (-25.59%) | 7,625,439원 |
| 20년 | 67,297,133원 (-32.70%) | 55,367,575원 (-44.63%) | 11,929,558원 |
| 30년 | 55,207,089원 (-44.79%) | 41,198,676원 (-58.80%) | 14,008,413원 |
🧮 물가상승 계산기
표는 1억원 기준입니다. 내 예금·생활비 금액과 기간을 넣으면 물가 2%와 3%에서 구매력이 각각 얼마 남는지 나옵니다.
1%p 차이가 20년 뒤 32%p로 벌어지는 이유
물가는 해마다 이미 오른 가격 위에 다시 오른다. 첫해 100원이던 물건이 2%면 102원, 이듬해에는 102원의 2%가 붙어 104.04원이 된다. 이렇게 20년을 쌓으면 2%는 1.4859배, 3%는 1.8061배다.
단순 합산으로 계산하면 2%는 40%, 3%는 60% 상승으로 나온다. 누적으로 계산한 48.6%, 80.6%와 비교하면 단순 합산은 2%에서 8.6%p, 3%에서 20.6%p를 덜 잡는다. 비율이 높을수록, 기간이 길수록 단순 합산은 물가 상승을 더 적게 보여 준다.
두 가정의 격차도 같은 방식으로 불어난다. 물가 3%로 계산한 1억의 가치는 2%로 계산한 값보다 10년 뒤 9.3% 적고, 20년 뒤 17.7%, 30년 뒤 25.4% 적다. 10년마다 격차가 8%p 안팎씩 더해지니, 짧은 기간만 보고 「1%p쯤이야」 하고 넘긴 판단은 계획이 길어질수록 크게 틀린다.
물가 3%면 20년 만에 2%의 30년치가 빠진다
표에서 물가 3%의 20년 값과 2%의 30년 값을 나란히 놓으면 거의 같다. 3%로 20년이 지나면 1억의 가치는 55,367,575원, 2%로 30년이 지나면 55,207,089원이다. 1%p를 더 높게 잡으면 같은 구매력 손실이 10년 일찍 온다.
은퇴까지 20년 남은 사람에게 이 차이는 크다. 물가를 2%로 가정하고 계획을 짰는데 실제 물가가 3%로 흐르면, 30년 뒤에나 닥칠 줄 알았던 구매력으로 은퇴 첫해를 맞는다. 마흔에 모은 1억을 예순까지 그대로 묵혀 두는 사람이라면, 계획표에 적힌 6,730만원어치가 아니라 5,537만원어치 물건만 살 수 있는 돈을 들고 은퇴하게 된다.
같은 생활을 하려면 20년 뒤 얼마가 더 필요한가
거꾸로 지금과 같은 물건을 20년 뒤에도 사려면 얼마가 있어야 하는지 따지면 차이가 더 크게 드러난다. 지금 1억원어치 구매력을 유지하려면 물가 2%에서 148,594,740원, 3%에서 180,611,123원이 필요하다. 1%p 차이로 준비할 돈이 32,016,383원 늘어난다.
| 현재 금액 | 20년 뒤 필요액 (물가 2%) | 20년 뒤 필요액 (물가 3%) | 더 필요한 돈 |
|---|---|---|---|
| 1억원 | 148,594,740원 | 180,611,123원 | 32,016,383원 |
| 월 생활비 300만원 | 월 4,457,842원 | 월 5,418,334원 | 월 960,492원 |
월 생활비로 바꾸면 체감이 분명하다. 지금 한 달 300만원으로 사는 사람은 20년 뒤 같은 생활에 물가 2%면 445만원대, 3%면 541만원대가 든다. 매달 96만원 남짓이 가정 하나로 갈린다.
1년치로 묶으면 지금 연 3,600만원 생활은 20년 뒤 물가 2%에서 약 5,349만원, 3%에서 약 6,502만원이 된다. 은퇴 첫해에만 1,150만원 넘게 차이가 나고, 은퇴 뒤에도 물가는 계속 오르니 이 차이는 해마다 다시 불어난다. 은퇴 자금 목표를 2% 가정으로 잡았다면 3%를 넣은 숫자와 나란히 놓고 빈 칸이 얼마나 되는지부터 보면 된다.
2%와 3% 중 어느 쪽을 넣어야 하나
2%는 한국은행이 소비자물가 상승률 목표로 잡은 수치다. 목표일 뿐 실제 물가가 매년 그 자리에 머물지는 않는다. 통계청 집계로 연간 소비자물가 상승률은 2022년 5.1%, 2023년 3.6%, 2024년 2.3%였다. 나머지 해가 2%를 밑돌지 않는다면 목표보다 높은 해가 몇 번만 끼어도 20년 평균은 2%를 넘는다.
장기 계획이라면 2%와 3%를 둘 다 넣어 두 결과 사이를 범위로 잡는 편이 현실에 가깝다. 한가운데인 2.5%로 계산하면 20년 뒤 1억의 가치는 약 6,103만원으로, 두 값의 평균 6,133만원보다 조금 낮다. 물가를 2%에서 2.5%로 올리면 1억의 가치가 약 627만원 줄고, 2.5%에서 3%로 올리면 약 566만원 준다. 같은 0.5%p라도 앞 구간에서 더 많이 깎이니 한가운데 값이 평균보다 낮게 나온다. 외식·의료처럼 자주 쓰는 품목이 평균보다 빨리 오르는 집이라면 3% 쪽 숫자가 자기 생활에 더 가깝다.
미국 주식과 달러 예금을 가진 서학개미도 계산 원리는 같다. 미국 연준 역시 물가 목표를 2%로 두지만, 노후 생활비를 한국에서 원화로 쓸 계획이라면 따져야 할 것은 한국 물가다. 달러 자산은 원화로 환산한 금액을 넣고 한국 물가 2%와 3%로 각각 돌려 보면 된다. 여기서 줄어드는 것은 통장 잔액이 아니라 그 돈으로 살 수 있는 물건의 양이고, 예금 이자나 투자 수익이 이 감소분을 얼마나 메우는지는 따로 계산할 문제다.
🧮 물가상승 계산기
내 월 생활비를 넣고 물가를 2%, 3%로 바꿔 보면 은퇴 시점에 한 달에 얼마가 더 필요한지 확인됩니다.
같은 주제, 다른 질문
2026년 기준. 매년 같은 물가상승률이 이어진다고 가정한 원화 계산이며 예금 이자·투자 수익, 세금, 환율 변동, 연도별 실제 물가 변동과 개인별 소비 품목 차이는 반영하지 않았습니다.
함께 보기
경제상식 최신
더보기육아휴직 급여 18개월이면 총 얼마? 일반 상한 3,270만원
18개월 연장 요건을 갖추고 일반 급여를 받으면 월 통상임금 300만원 기준 총 3,270만원입니다. 연장 6개월분은 960만원이며 6+6 특례는 별도로 계산합니다.
2일 전
주택 구입 자금 계산법, 계약금·중도금·잔금은 어떻게 나눌까
계약금·중도금·잔금 비율은 합의로 정합니다. 집값에서 대출을 뺀 자기자금을 지급일별로 나누고, 부대비용은 따로 남겨야 합니다.
2일 전
보증금 1억원을 월세로 전환하면 얼마인가요? 연 5%면 월 41만6천원
보증금 1억원을 줄이면 연 5% 기준 추가 월세는 약 41만6,667원입니다. 연 5%가 법정 상한인 계약은 월 41만6,666원 이하로 맞춥니다.
2일 전
상속재산 10억원 상속세, 0원은 어떤 계산에서 나오나요?
배우자와 자녀 2명이 함께 상속받고 채무 1억원·장례비 1,000만원을 빼는 사례에서, 상속재산 10억원의 예상 상속세는 0원입니다.
2일 전