은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
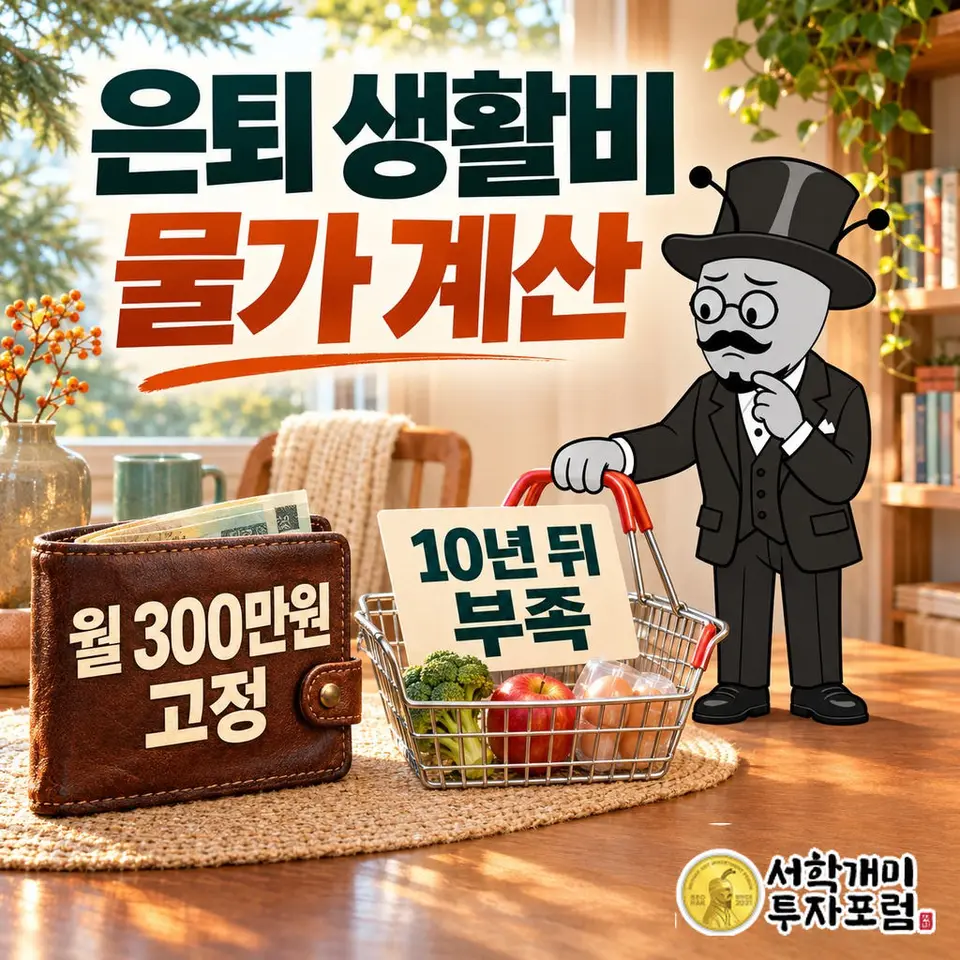
은퇴하면서 매달 300만원씩 쓰기로 정했고 그 돈이 해마다 똑같이 들어온다면, 물가가 연 2%씩 오를 때 10년 뒤에는 지금과 같은 생활에 월 3,656,983원이 듭니다. 들어오는 돈은 300만원 그대로이니 매달 656,983원이 비고, 20년 뒤에는 월 1,457,842원까지 벌어집니다. 통장 잔액은 줄지 않았는데 장바구니가 가벼워지는 일이 은퇴 뒤 10년 동안 이렇게 쌓입니다.
| 은퇴 후 경과 | 같은 생활에 필요한 월액 | 월 부족액 | 300만원의 실질 가치 |
|---|---|---|---|
| 5년 | 3,312,242원 | 312,242원 | 2,717,192원 |
| 10년 | 3,656,983원 | 656,983원 | 2,461,045원 |
| 20년 | 4,457,842원 | 1,457,842원 | 2,018,914원 |
| 30년 | 5,434,085원 | 2,434,085원 | 1,656,213원 |
표는 월 수입 300만원이 한 푼도 오르지 않고, 물가가 매년 2%로 같다고 놓은 숫자입니다. 오른쪽 끝 칸은 같은 300만원으로 지금 기준 얼마어치를 살 수 있는지를 보여 줍니다. 10년이면 2,461,045원어치, 구매력이 17.97% 줄어듭니다.
🧮 물가상승 계산기
표는 월 300만원 기준입니다. 내 고정 수입과 은퇴 후 햇수를 넣으면 그해 같은 생활에 필요한 월액이 나옵니다.
2%씩 10년이면 20%, 이렇게 셈하면 얼마나 틀리나
가장 흔한 셈법은 연 물가에 햇수를 곱하는 것입니다. 2%씩 10년이니 20%, 300만원의 20%인 60만원이 부족하다고 봅니다. 물가는 이미 오른 가격 위에 다음 해 2%가 또 붙기 때문에 실제 부족액은 656,983원입니다.
이 차이는 은퇴 기간이 길수록 커집니다. 60세에 은퇴해 90세까지 산다고 보면 30년을 따져야 하는데, 단순 곱셈과 누적 계산의 간격이 매달 60만원을 넘습니다.
| 경과 | 단순 곱셈으로 본 부족액 | 누적 계산 부족액 | 차이 |
|---|---|---|---|
| 10년 | 600,000원 | 656,983원 | 56,983원 |
| 20년 | 1,200,000원 | 1,457,842원 | 257,842원 |
| 30년 | 1,800,000원 | 2,434,085원 | 634,085원 |
60세에 은퇴해 단순 곱셈으로 계획을 세웠다면, 90세에는 누적 계산에 따른 월 부족액이 단순 계산보다 634,085원 더 커집니다. 의료비가 늘어나는 시기와 겹치는 구간입니다.
국민연금 받는 은퇴자도 똑같이 부족해지나
들어오는 돈이 어떤 성격인지에 따라 답이 갈립니다. 국민연금은 해마다 전년도 소비자물가상승률만큼 연금액을 올려 줍니다. 2026년에는 2025년 물가상승률 2.1%를 반영해 1월부터 2.1% 오른 금액이 나갔습니다. 물가를 따라 오르는 돈이라 표에 나온 부족은 거의 생기지 않습니다.
부족은 금액이 고정된 돈에서 생깁니다. 퇴직금이나 모아 둔 자산에서 매달 같은 금액을 꺼내 쓰기로 정한 인출액, 이자, 금액이 정해진 월세 수입이 여기에 해당합니다.
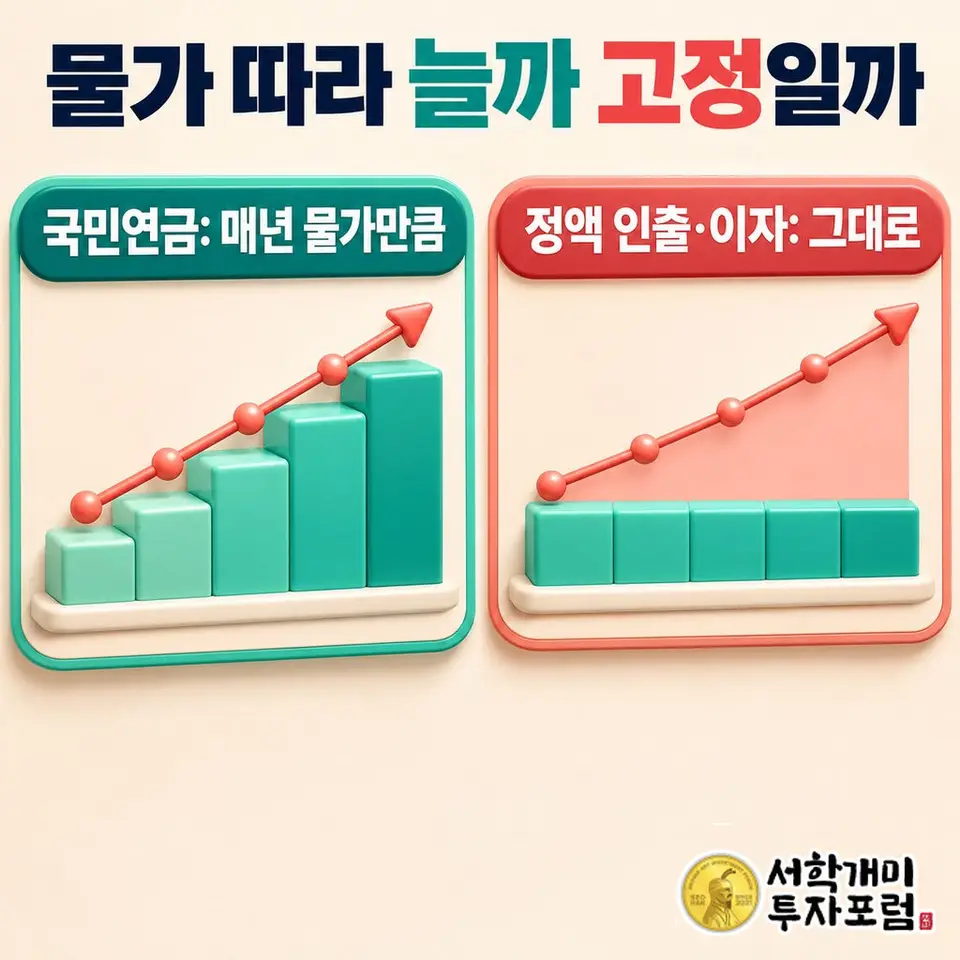
월 300만원 가운데 국민연금이 100만원이고 나머지 200만원을 정액 인출로 채우는 은퇴자라면 계산이 달라집니다. 물가가 매년 2%면 10년 뒤 국민연금은 약 1,218,994원으로 따라 오르고, 부족은 고정된 200만원에서만 생겨 월 437,989원입니다. 20년 뒤에는 월 971,895원입니다. 같은 300만원 생활이라도 수입이 전부 고정인 사람보다 부족액이 3분의 1가량 작습니다. 내 생활비에서 고정된 돈이 얼마인지 먼저 나눠 보면 계산기에 넣을 숫자가 정해집니다.
1년으로 모으면 부족액은 얼마나 되나
월 부족액에 12를 곱하면 그해 모자라는 돈이 나옵니다. 수입 전부가 고정인 300만원 사례에서 은퇴 10년 차 한 해 부족액은 7,883,796원입니다. 은퇴 자금 계획은 결국 이 돈을 매년 어디서 메울지 정하는 일입니다.
2%라는 숫자는 한국은행의 물가안정목표를 가져온 가정이지 앞날의 물가가 아닙니다. 은퇴자는 식료품과 의료비 비중이 커서 체감 물가가 평균과 다를 수 있으니, 3%로도 한 번 넣어 두 숫자의 간격을 보는 편이 실제 계획에 가깝습니다. 이미 물가를 반영해 짠 미래 예산이라면 같은 기간 물가를 다시 곱하지 않습니다.
생활비 수입이 고정된 은퇴자는 물가 2%에서 10년 뒤 월 66만원, 20년 뒤 월 146만원가량이 비고, 이 부족은 단순 곱셈보다 빠르게 커집니다. 국민연금처럼 물가를 따라 오르는 돈은 이 계산에서 빠지므로, 내 수입 가운데 고정된 몫만 떼어 계산하면 됩니다.
🧮 물가상승 계산기
국민연금을 뺀 고정 수입만 넣고 물가를 2%와 3%로 바꿔 보면, 내 부족액이 어느 범위인지 확인됩니다.
같은 주제, 다른 질문
- 물가상승률 2%와 3%, 20년 뒤 1억 가치는 1,193만원 갈린다
- 돈 가치 반토막 몇 년 걸리나? 물가 2%면 35년, 3%면 23.4년
- 72의 법칙 계산법, 연 7%면 10년에 두 배·물가 빼면 14.5년
- 예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
2026년 기준, 연 물가상승률 2%를 매년 같게 가정했습니다. 예금 이자·투자 수익, 세금·건강보험료, 국민연금 실제 인상률과의 차이, 개인별 소비 품목 차이는 계산에서 뺐습니다. 매수·매도·가입 권유가 아닙니다.
함께 보기
경제상식 최신
더보기주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
1일 전
리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
1일 전
은퇴 5년 앞당기면 노후자금 얼마나 늘어나나요? 목표 4%, 월 적립 1.7배
50세가 은퇴를 65세에서 60세로 당기면 필요 은퇴자금은 약 2,546만원(4%) 늘지만 매달 모을 돈은 약 261만원에서 453만원으로 1.7배가 됩니다.
1일 전