K법인 해산명령, 7차례 처벌에도 남았던 회사 자체를 없앤다
서울중앙지법이 11월 3일 무허가 보증보험사 K법인에 해산명령을 내렸다. 이 법인은 10여년간 7차례 처벌받고도 대표이사만 바꿔 가며 87건, 2천2억원어치 보증서를 발행했다. 결정이 확정되면 곧바로 청산에 들어가 법원이 선임한 청산인이 재산을 팔아 채무를 갚는다.
뉴스 핵심
- 해산명령은 사람이 아니라 법인이라는 껍데기를 없애는 조치이며, 확정되면 바로 청산에 들어간다.
- 7차례 처벌에도 영업이 이어진 이유는 처벌이 대표에게 가고 보증 책임은 빈 법인에 남는 구조였기 때문이다.
- 보증서는 종이가 아니라 발행사의 허가 여부와 지급 능력으로 판단해야 한다.
해산명령은 K법인에서 무엇을 끝내나?
서울중앙지법은 11월 3일 공소청의 청구를 받아들여 무허가 보증보험사 K법인에 해산명령을 결정했다. 사람을 벌주는 재판이 아니라 회사라는 틀 자체를 없애는 조치다.
결정이 확정되는 즉시 K법인은 청산에 들어간다. 법원이 선임한 청산인이 회사 재산을 관리하고 팔아서 채무를 갚는 일을 맡는다.
이 사건에서 독자가 물어야 할 것은 하나다. 열 번 가까이 잡혀 들어간 회사가 왜 이제야 문을 닫게 됐나.
7차례 처벌받고도 어떻게 영업을 이어갔나?
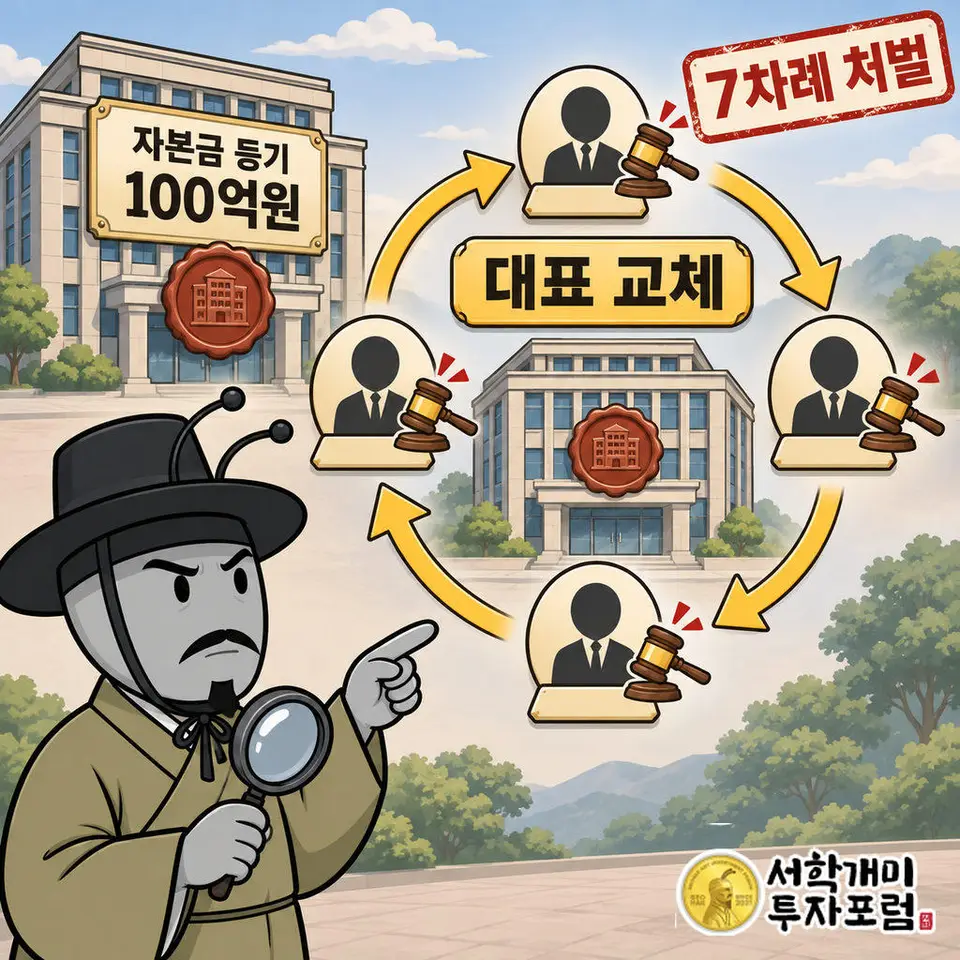
K법인은 10여년 동안 보험업법 위반으로 7차례 처벌을 받았다. 그런데도 2019년 2월부터 2026년 6월까지 금융위원회 허가 없이 보험증서를 계속 찍어냈다.
비결은 두 가지였다. 자본금 100억원을 갖춘 것처럼 등기해 허가받은 보험사처럼 보이게 했고, 대표이사를 바꿔 가며 처벌의 칼끝을 피했다.
무허가 보증 영업의 처벌 수위가 소액의 벌금형 수준이라는 점도 계산에 들어 있었다. 벌금을 내도 남는 장사였다는 뜻이다.
처벌은 사람에게 떨어지고 보증 책임은 빈 법인에 남는다. 이 간극이 7차례 처벌에도 영업이 멈추지 않은 이유라고 본다.
보증서 한 장의 값과 위험은 얼마나 달랐나?
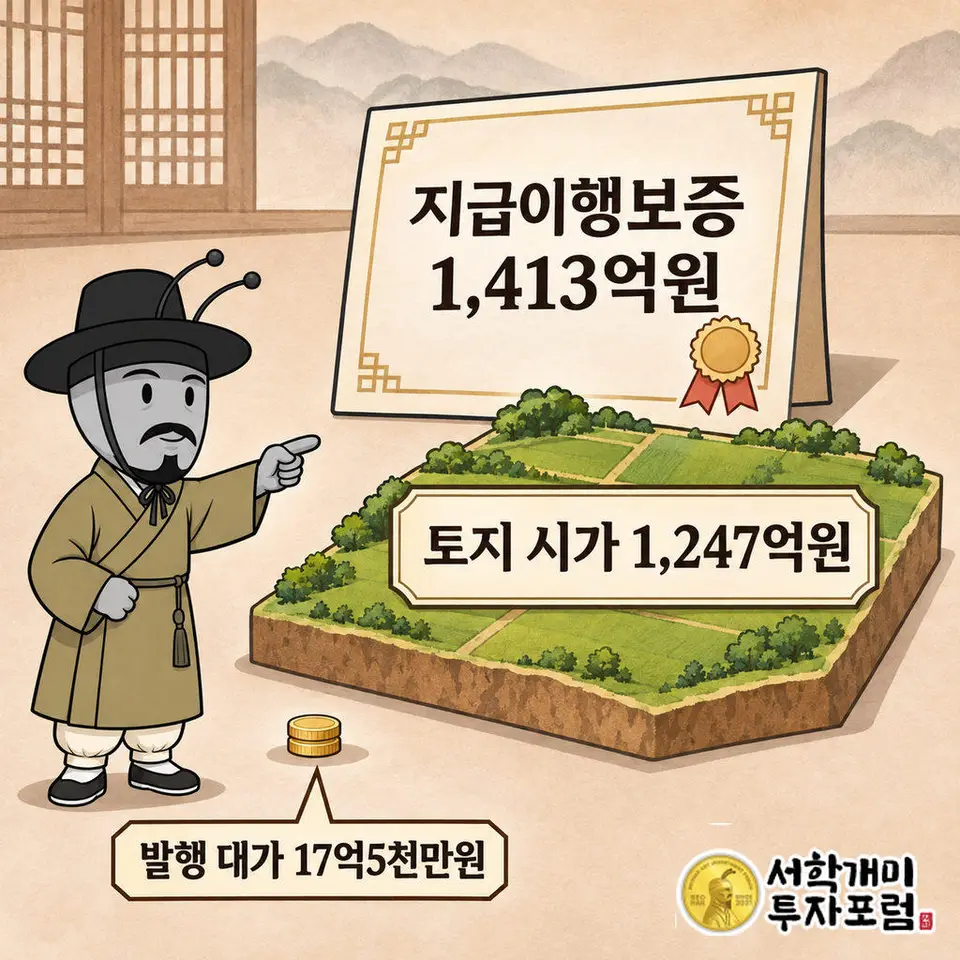
K법인이 발행한 증서는 87건, 2천2억원어치다. 수수료는 약 30억원이니 보증 금액의 약 1.5%를 챙긴 셈이다. 수수료율은 보증금액의 1~3%였다.
가장 큰 격차는 공공기관 A공사 건에서 보인다. K법인은 중견 건설사에 1,413억원 지급이행보증서를 발행하고 그 대가로 17억5천만원을 받았다.
A공사는 그 보증서를 믿고 시가 1,247억원 토지의 소유권을 먼저 넘겼다. 17억5천만원짜리 종이 한 장이 1,247억원짜리 땅의 안전판 역할을 한 것이다.
보험금을 지급할 의사도 능력도 없으면서 수수료를 받았다는 것이 이 사건의 핵심이다. 값싼 보증서일수록 위험은 받는 쪽에 쌓였다.
판결문이 있어도 돈을 못 받는 이유는?
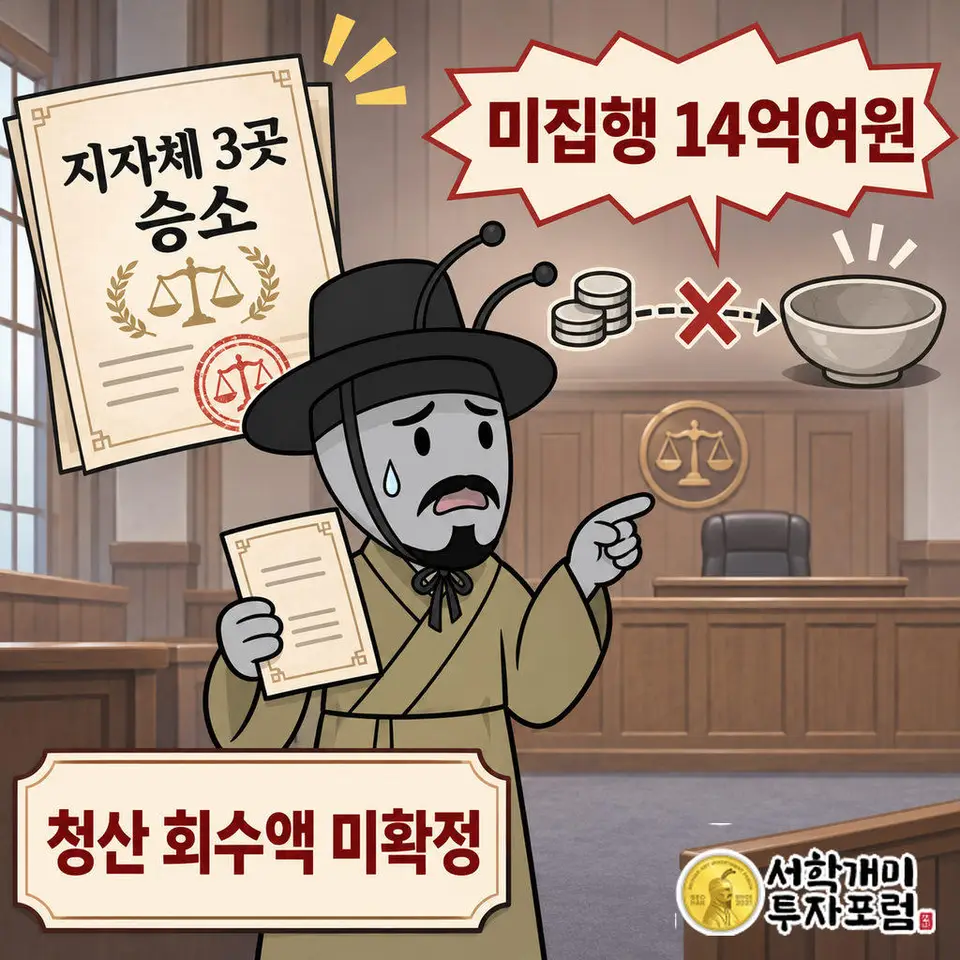
지자체 3곳은 보험금을 받지 못하자 소송을 냈고 이겼다. 그러나 법인에 변제 능력이 없어 14억여원을 한 푼도 집행하지 못했다.
보증 대상은 산지·농지 원상복구비, 도로포장 공사 같은 각종 채무였다. 지자체 같은 채권자가 보증서를 받아 둔 것은 바로 이런 때 돈을 받으려는 것이었다.
해산 뒤 청산에서 얼마가 남아 피해 쪽으로 갈지는 아직 알 수 없다. 껍데기만 남은 법인이라면 청산 재산이 보증 규모에 한참 못 미칠 가능성이 크다.
사람 처벌과 법인 폐쇄는 왜 따로 갔나?
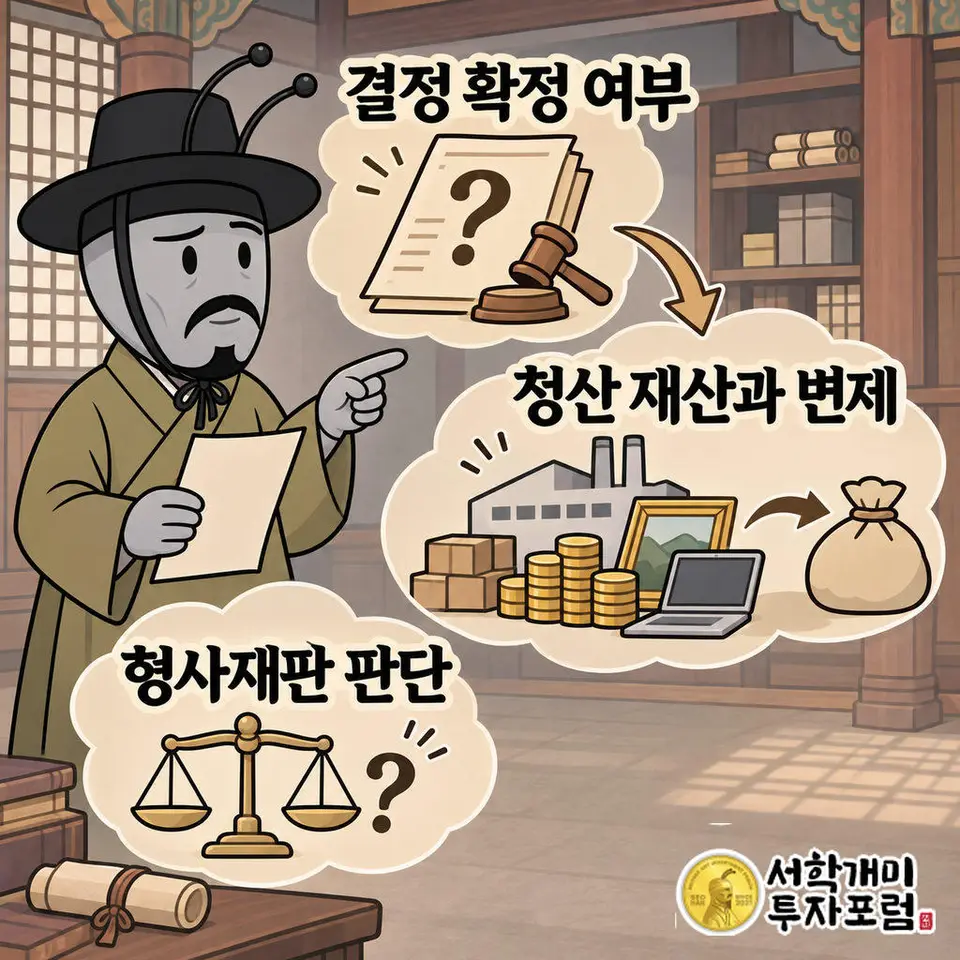
사건은 8월에 이미 한 번 알려졌다. 경찰은 단순 무허가 보증보험 운영 사건으로 나눠 송치했고, 검찰이 보완수사로 허위 보증증서 발행과 사기 혐의까지 넓혔다.
검찰은 8월 4일 홈페이지를 폐쇄하고 8월 5일 법원에 법인 해산명령을 청구했다. 사람은 형사재판으로, 법인은 해산명령으로 따로 건 것이다.
공소청은 K법인과 전·현직 대표이사 등 임직원 6명을 보험업법 위반과 특정경제범죄가중처벌법상 사기·횡령 혐의로 재판에 넘겼다. 이 중 3명은 구속됐다.
형사재판이 끝나도 법인이 남아 있으면 같은 영업이 새 대표 아래서 되살아날 수 있다. 11월 3일 결정은 그 길을 막는 쪽에 선 조치다.
보증서를 받을 때 무엇부터 확인해야 하나?
이 법인의 보증서는 공사·개발업체가 지자체와 공공기관에 내는 이행보증용이었다. 개인 투자자가 직접 피해를 볼 구조는 아니었다.
그래도 남는 교훈이 있다. 분양, 전세, 공사 계약에서 보증보험증권을 받을 때 증권의 존재보다 발행한 곳이 금융위 허가를 받은 보험사인지가 먼저다.
K법인은 등기상 자본금 100억원이라는 숫자로 신뢰를 샀다. 서류에 적힌 숫자와 실제 지급 능력은 다른 문제다.
이 글은 무허가 보증보험 사건을 설명하는 정보이며 투자나 계약을 권유하지 않습니다. 보증서를 받을 때 발행사의 허가 여부와 지급 능력은 계약 당사자가 직접 확인해야 하며, 청산 결과와 형사재판 결과에 따라 이 글의 전망과 달라질 수 있고 판단과 책임은 독자에게 있습니다.
함께 보기
국내뉴스 최신
더보기나노신소재 CNT 증설 1,950억원, 1,320억원은 주식이 아닌 현금으로 돌아갔다
1일 전
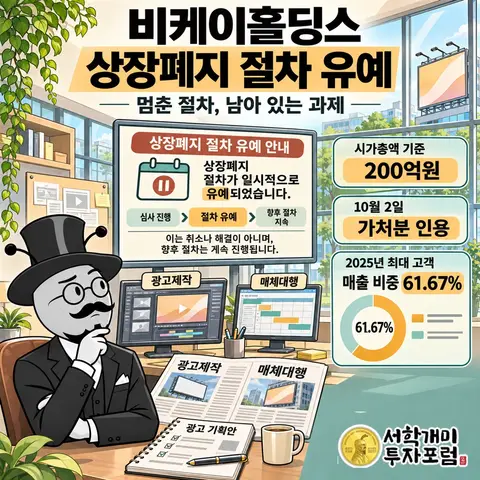
비케이홀딩스 상장폐지 절차, 법원이 멈췄지만 관리종목은 유지
비케이홀딩스 시가총액 미달 상장폐지 절차는 10월 가처분 인용으로 유예됐다. 반도체 소재를 접고 남은 광고 사업은 매출 61.67%를 고객 한 곳에 기댄다.
1일 전
삼성전자 DX노조 집회, 최대 6억원과 600만원으로 갈린 성과급에 반발
삼성전자 DX 부문 중심의 동행노조는 11월 5일 수원사업장 앞에서 주최 측 추산 1만명 집회를 열고 공식 사과, 별도 현금성 보상, 2027년 공동교섭 참여를 요구했다. 뿌리는 5월 합의다. 반도체 성과의 10.5%를 재원으로 DS는 1인당 최대 6억원, DX는 자사주 600만원가량을 받는 구조다. 같은 메모리 가격 상승이 DS에는 이익이고 DX에는 원가라는 점이 갈등의 핵심이다.
1일 전
토스인사이트 인터넷은행 대출, 갈아탄 중저신용자 금리는 평균 5%p 이상 내렸다
인터넷은행은 중저신용자에게 대출 문을 넓혔고, 고금리 업권에서 갈아탄 차주의 금리는 평균 5%p 이상 내렸다. 그러나 공급 목표 때문에 새로 대상에 든 차주는 고금리 부채나 이자 지급액이 줄지 않았다. 대출을 받기 쉬워진 것과 빚 부담이 가벼워진 것은 서로 다른 결과다.
1일 전