토스인사이트 인터넷은행 대출, 갈아탄 중저신용자 금리는 평균 5%p 이상 내렸다
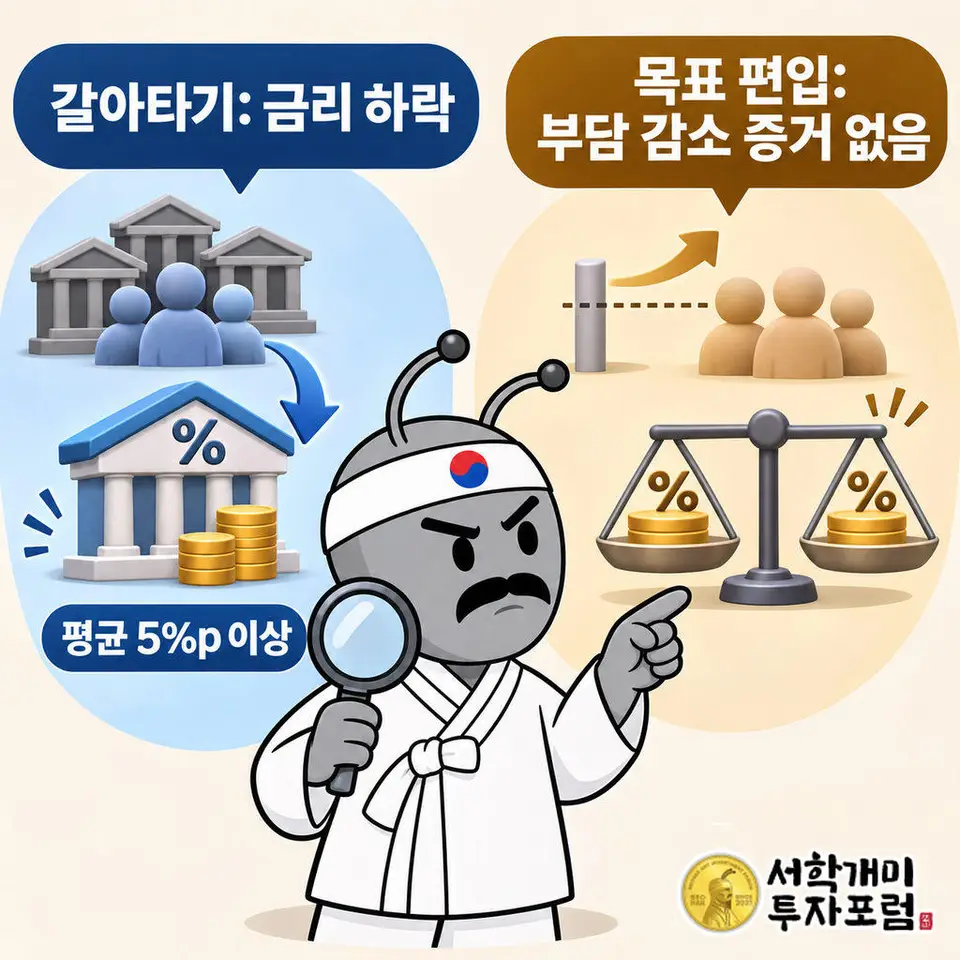
인터넷은행은 중저신용자에게 대출 문을 넓혔고, 고금리 업권에서 갈아탄 차주의 금리는 평균 5%p 이상 내렸다. 그러나 공급 목표 때문에 새로 대상에 든 차주는 고금리 부채나 이자 지급액이 줄지 않았다. 대출을 받기 쉬워진 것과 빚 부담이 가벼워진 것은 서로 다른 결과다.
뉴스 핵심
- 인터넷은행 신규 신용대출 계좌의 약 31%는 직전 분기 신용대출 이력이 없던 차주에게 갔고, 갈아탄 고금리 차주의 금리는 평균 5%p 이상 내렸다.
- 공급 목표 때문에 새로 대상에 든 차주의 고금리 부채 규모와 이자 지급액은 유의미하게 줄지 않았다.
- 600점 미만 차주는 잔액의 6.6%인데 3개월 이상 연체 잔액의 28.9%를 차지해 위험이 일부 구간에 몰려 있다.
인터넷은행이 열어 준 길은 어디까지였나
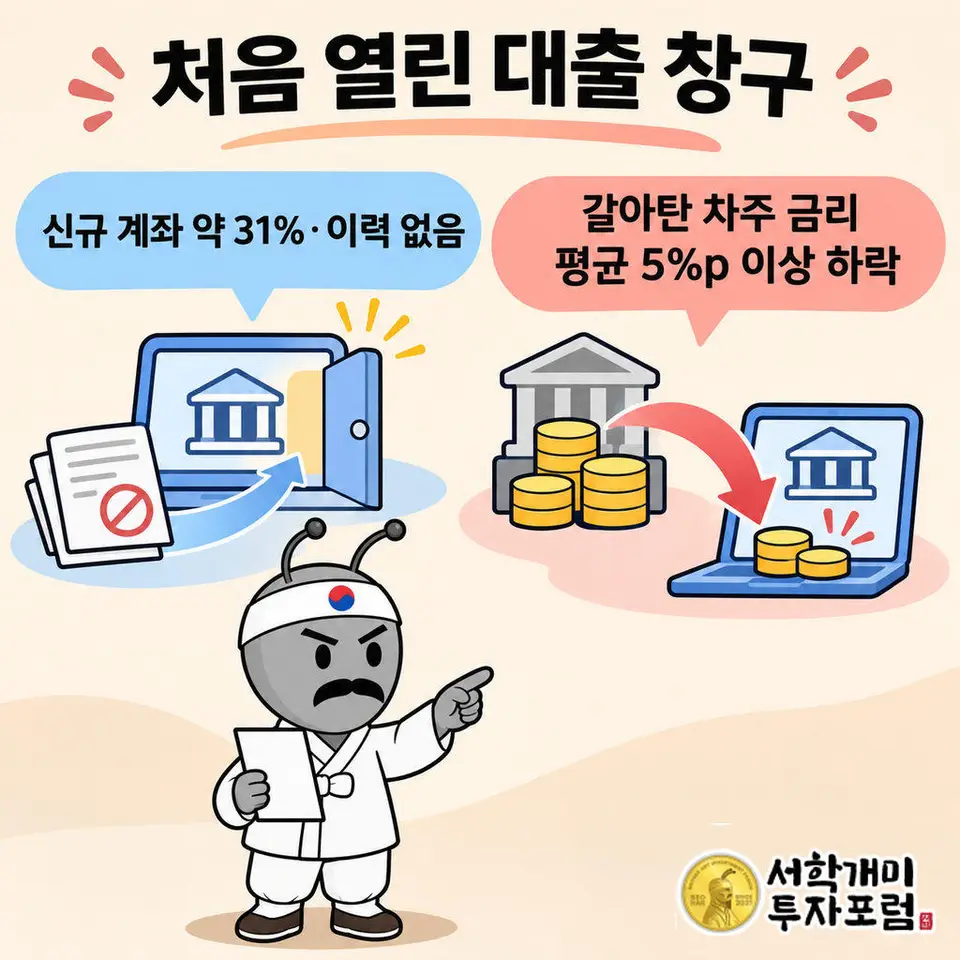
인터넷은행이 중저신용자에게 길을 열었다는 말은 숫자로 확인된다. 토스인사이트가 2026년 11월 5일 낸 보고서에 따르면 인터넷은행 신규 신용대출 계좌의 약 31%는 직전 분기에 신용대출 이력이 없던 차주에게 나갔다.
기존 금융권 장부에 이름이 거의 없던 사람이 처음 대출 창구에 들어왔다는 얘기다. 접근성이라는 목표로만 보면 성과가 있다.
금리 쪽도 좋은 소식이 있다. 제2금융권 같은 고금리 업권에서 인터넷은행으로 갈아탄 중저신용 차주의 금리는 평균 5%p 이상 내렸다. 분석에는 2016~2025년 개인 차주 약 215만 명의 자료가 쓰였다.
금리가 내렸는데 왜 이자 부담은 줄지 않았나?
여기서 두 집단을 갈라 봐야 한다. 금리가 내린 쪽은 고금리 업권에서 스스로 갈아탄 사람들이다. 반면 금융당국이 정한 공급 목표의 효과는 다른 방식으로 쟀다.
기준 점수가 바뀌면서 새로 목표 대상에 들어온 차주를 바로 옆 점수대 차주와 견주었더니, 고금리 부채 규모나 실제 이자 지급액이 유의미하게 줄었다는 증거가 나오지 않았다.
쉽게 말해 문턱이 낮아져 대출은 받을 수 있게 됐지만, 그 대출이 기존의 비싼 빚을 갈아치우는 데 쓰였다는 흔적은 약했다. 대출이 새 빚을 하나 더 얹었는지, 옛 빚을 대신했는지에 따라 같은 대출 한 건이 전혀 다른 결과를 낸다.
공급 목표는 왜 만들어졌나
목표제는 2021년 5월 금융위원회가 만들었다. 인터넷은행이 중금리 시장을 공략하겠다며 설립됐지만 실제로는 고신용자 중심으로 영업했다는 판단이었다.
당시 인터넷은행의 중·저신용 신용대출 비중은 12.1%로, 전체 은행 평균 24.2%에 못 미쳤다. 인터넷은행이 내세운 중금리 대출의 91.5%는 보증이 붙은 정책상품 사잇돌대출이었다.
목표를 못 지키면 최대주주가 다른 금융업 인허가를 신청할 때 감점을 받고, 신규 인가나 상장 심사에서도 엄격하게 본다는 조건이 걸렸다. 은행에는 숫자를 맞춰야 할 이유가 분명했다.
600점 미만 6.6%가 연체의 28.9%를 차지하는 이유는?
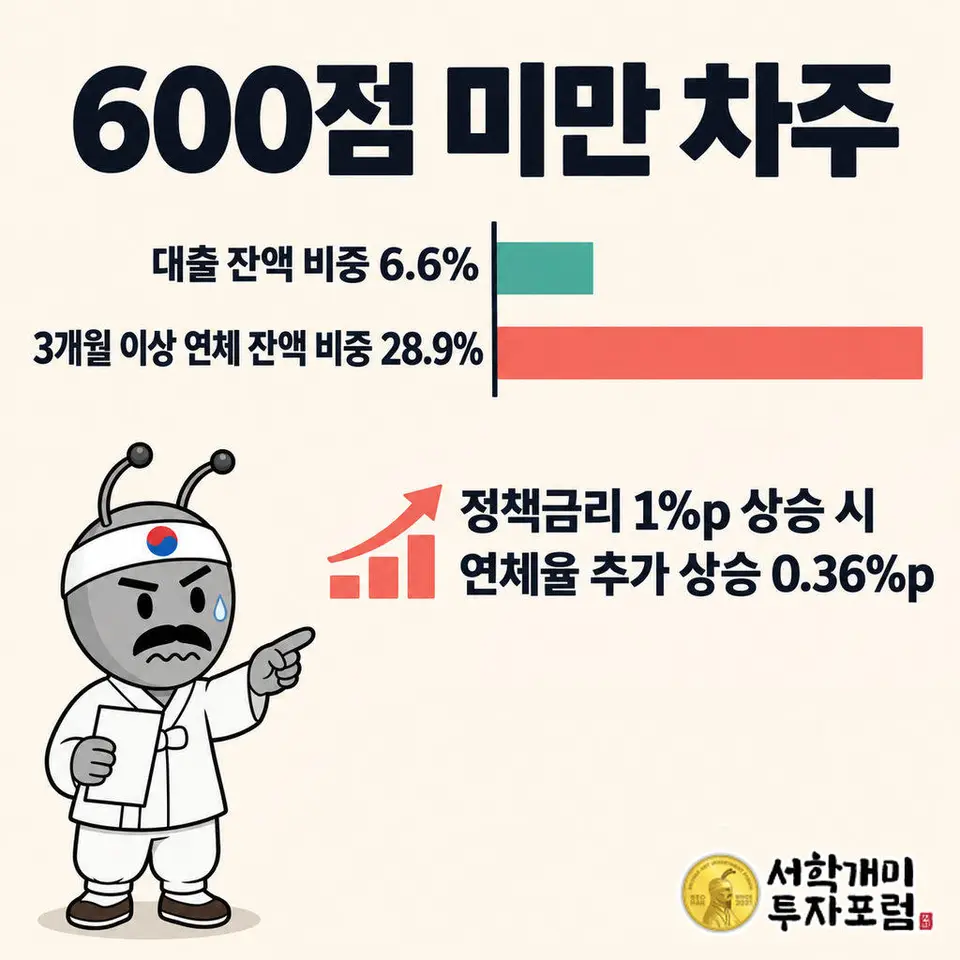
위험은 고르게 퍼져 있지 않다. 대출을 받을 당시 신용점수가 600점 미만이던 차주의 대출은 중저신용 대출 잔액의 6.6%에 그쳤다. 그런데 3개월 이상 연체된 잔액에서는 28.9%를 차지했다.
잔액으로는 한 줌인데 부실에서는 가장 큰 덩어리 중 하나라는 뜻이다. 공급 비율만 올리면 이 구간으로 대출이 흘러갈 압력이 생길 수 있고, 그 손실은 은행이 떠안는다.
금리 환경에도 약하다. 정책금리가 1%포인트 오르면 중저신용 대출의 연체율은 고신용 대출보다 0.36%포인트 더 크게 뛰었다.
목표 비율은 누구 사정에 따라 움직이나?
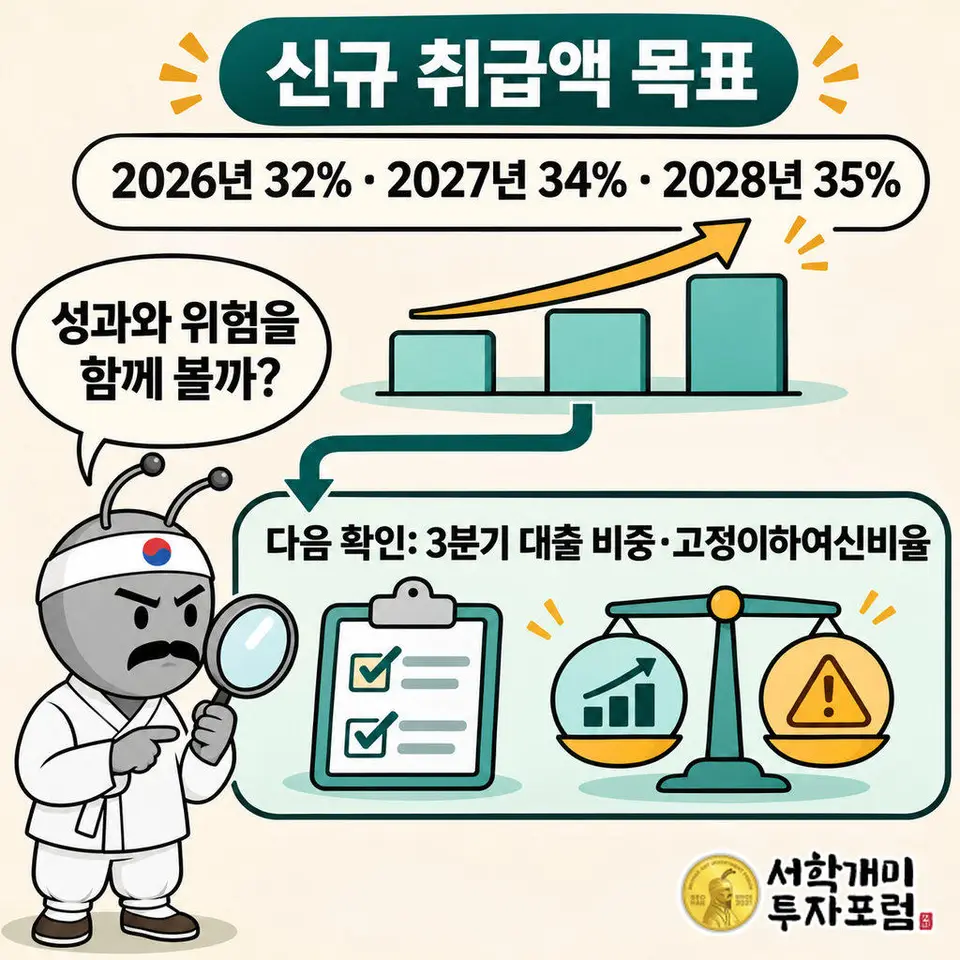
목표 비율은 계단식으로 오른다. 신규 취급액 기준으로 2026년 32%, 2027년 34%, 2028년 35%다. 2026년 5월 금융위원장이 국무회의에 보고한 일정이다.
그런데 올해 상반기에는 반대로 움직였다. 2026년 2분기 인터넷은행 3사의 중저신용 신용대출 비중은 케이뱅크 31.3%, 카카오뱅크 31.9%, 토스뱅크 34.2%로 앞선 분기보다 낮아졌다. 증시 호황으로 신용점수가 900점대인 차주의 마이너스통장이 늘어난 영향이다.
비율은 분자만이 아니라 분모에도 달려 있다. 중저신용자에게 덜 빌려줘서가 아니라 고신용자가 더 빌려서 비중이 내려갈 수 있다는 얘기다. 숫자를 맞추는 일과 차주를 돕는 일이 따로 움직일 수 있다는 점을 이 사례가 보여 준다.
같은 기간 고정이하여신비율, 즉 부실 우려가 있는 대출의 비율은 3사 모두 올랐다. 토스뱅크는 0.74%에서 0.83%가 됐다.
성과연계형 공급책임은 무엇을 바꾸자는 제안인가?
보고서의 처방은 취급 규모나 비율만 보지 말고 정책적 기여도와 위험 부담 수준을 함께 반영하는 성과연계형 공급책임 체계를 만들자는 것이다. 2028년 35%까지 올라가는 목표를 감당할 수 있게 거시경제 여건에 따라 목표도 탄력적으로 운영하자는 제안이 붙었다.
읽을 때 하나 짚을 것이 있다. 보고서를 낸 토스인사이트는 공급 목표를 직접 받는 인터넷은행 토스의 연구소다. 목표제의 효과가 약하다는 결론과 건전성 부담을 덜어 달라는 제안이 같은 곳에서 나왔다는 사실은 결론의 근거를 따로 따져 볼 이유가 된다.
그렇다고 데이터가 틀렸다고 볼 근거는 없다. 31%라는 접근성 성과와 5%p 이상이라는 금리 인하는 목표제가 일부 효과를 냈다는 쪽 증거이기도 하다. 대출을 받는 사람은 갈아타기로 금리가 내려도 총이자 부담이 같이 줄었는지 따로 계산해 봐야 한다. 인터넷은행 주주에게는 목표 비율이 오를수록 연체와 대손비용이 어디서 늘어나는지가 변수가 된다.
결국 이 보고서가 가른 것은 접근성, 부담 경감, 연체 위험이라는 세 가지다. 공급 비율을 올리는 정책은 첫째를 늘리지만 나머지 둘은 따로 확인하지 않으면 나아졌다고 말할 수 없다.
이 글은 토스인사이트 보고서와 공개 보도를 바탕으로 정리한 정보 제공용 기사이며 특정 금융회사 주식이나 대출 상품의 매수·가입을 권유하지 않습니다. 연체율과 금리는 경기와 정책에 따라 달라질 수 있어 투자와 대출 판단의 책임은 독자에게 있습니다.
함께 보기
국내뉴스 최신
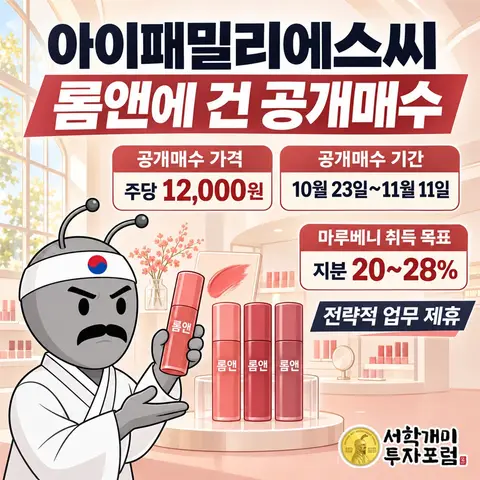
더보기아이패밀리에스씨 공개매수 주당 12,000원, 마루베니 지분 20~28% 목표
아이패밀리에스씨 공개매수는 주당 12,000원, 11월 11일까지 진행됩니다. 마루베니는 지분 20~28%를 사서 롬앤과 태국 Karmarts를 묶어 동남아 판로를 넓히려 합니다.
16시간 전
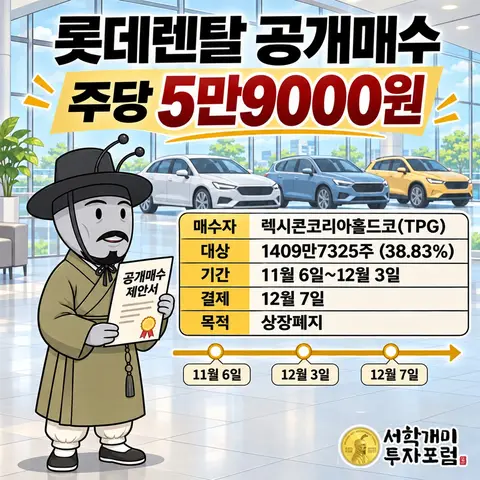
롯데렌탈 공개매수, 일반주주도 롯데그룹과 같은 값 받는다
TPG가 롯데렌탈 잔여 지분 38.83%를 주당 5만9000원에 공개매수해 상장폐지를 추진합니다. 롯데에 준 값과 같고 기간은 12월 3일까지입니다.
18시간 전
인성데이타 대구로 해킹, 점주 계좌번호 2만5천여개 노출 사실을 4일 뒤 공지
대구로 해킹으로 점주 계좌번호 2만5천여개가 노출됐고 직원 250여명의 접속정보도 유출됐다. 운영사는 경찰 신고와 출금 통제를 먼저 했고 점주에게는 사고 4일 뒤인 11월 4일에야 알렸다. 계좌가 노출된 당사자가 대비할 수 있었던 시점은 그만큼 늦어졌다.
20시간 전
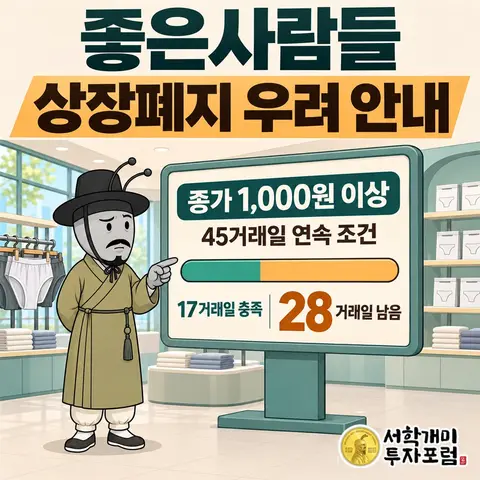
좋은사람들 상장폐지 우려, 남은 28거래일도 연속으로 채워야
좋은사람들(033340) 상장폐지 우려 안내. 1,000원 이상 종가 연속 17거래일로 45거래일까지 28거래일이 남았습니다. 회생과 상장유지를 거친 보디가드·예스 속옷 회사의 이력까지 정리합니다.
1일 전