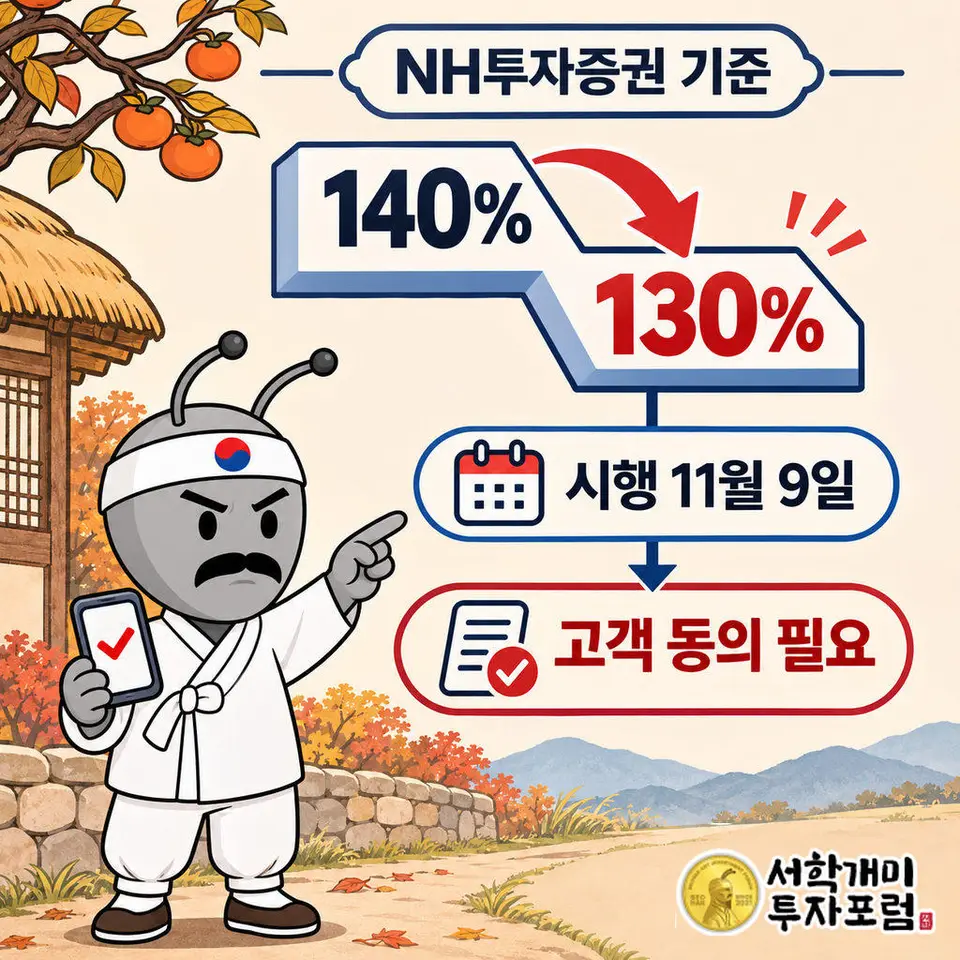
NH투자증권 신용융자, 반대매매 기준을 140%에서 130%로 낮춘다
NH투자증권은 11월 9일부터 반대매매 기준 담보유지비율을 140%에서 130%로 낮추고, 8일부터 문자 등으로 고객 동의를 받습니다. 정부가 3개월간 의무를 면제했어도 실제 기준은 증권사가 정하기 때문에 같은 계좌도 증권사마다 처우가 갈립니다.
뉴스 핵심
- NH투자증권은 9일부터 반대매매 기준을 140%에서 130%로 낮추고 8일부터 고객 동의를 받는다.
- 정부의 의무 면제는 반대매매 자동 중단이 아니며 실제 기준은 증권사가 정한다.
- 완화로 강제매도 시점은 늦춰지지만 주가가 더 빠지면 손실과 이자는 그대로 쌓인다.
NH투자증권 반대매매 기준은 무엇이 언제 바뀌나
NH투자증권(005940)은 7일 신용융자 담보유지비율 완화를 9일부터 시행한다고 밝혔습니다. 반대매매가 시작되는 기준선이 140%에서 130%로 내려갑니다.
시행 전날인 8일은 휴일이지만 문자메시지 등으로 고객 동의를 받습니다. 동의 절차를 거치는 방식이라 완화가 모든 신용 고객에게 일괄로 적용되는 구조는 아닙니다.
일부 지방 지점은 적용일을 10일로 안내해 혼선이 있었습니다. NH투자증권은 확정 전에 안내가 나간 탓이라며 9일부터 적용된다고 정리했습니다.
정부가 면제했는데 왜 증권사마다 기준이 다른가
정부는 6일 주가 급락에 따른 과도한 반대매매를 막으려고 9일부터 3개월간 신용융자 담보비율 유지 의무를 면제하기로 했습니다. 다만 의무가 면제됐다고 반대매매가 자동으로 멈추지는 않습니다. 비율을 낮출지, 시점을 늦출지는 증권사가 정합니다.
그래서 방식이 제각각입니다. 미래에셋증권은 국내 주식 담보비율을 140%에서 130%로 낮추되 해외 주식은 140%를 유지하고, 적용 기간은 내년 1월 31일까지입니다.
한국투자증권은 반대매매 대상이 된 고객이 영업점이나 고객센터로 유예를 신청하는 방식입니다. 담보비율 120~130%는 한 차례, 130~140%는 매일 다시 신청해야 합니다.
키움증권은 장마감 기준 130% 이상 140% 미만 계좌가 신청하면 하루만 유예합니다. 삼성증권은 9일 하루만 기준을 10%포인트 낮추고 이후 별도 신청 시스템을 만들 계획입니다.
정부 면제는 한 줄이고 실제 보호 범위는 증권사 약관과 신청 절차가 정합니다. 같은 계좌여도 어느 증권사에 있느냐에 따라 같은 날 청산 여부가 달라질 수 있습니다.
대출 1,000만원이면 130% 기준에서 얼마가 달라지나
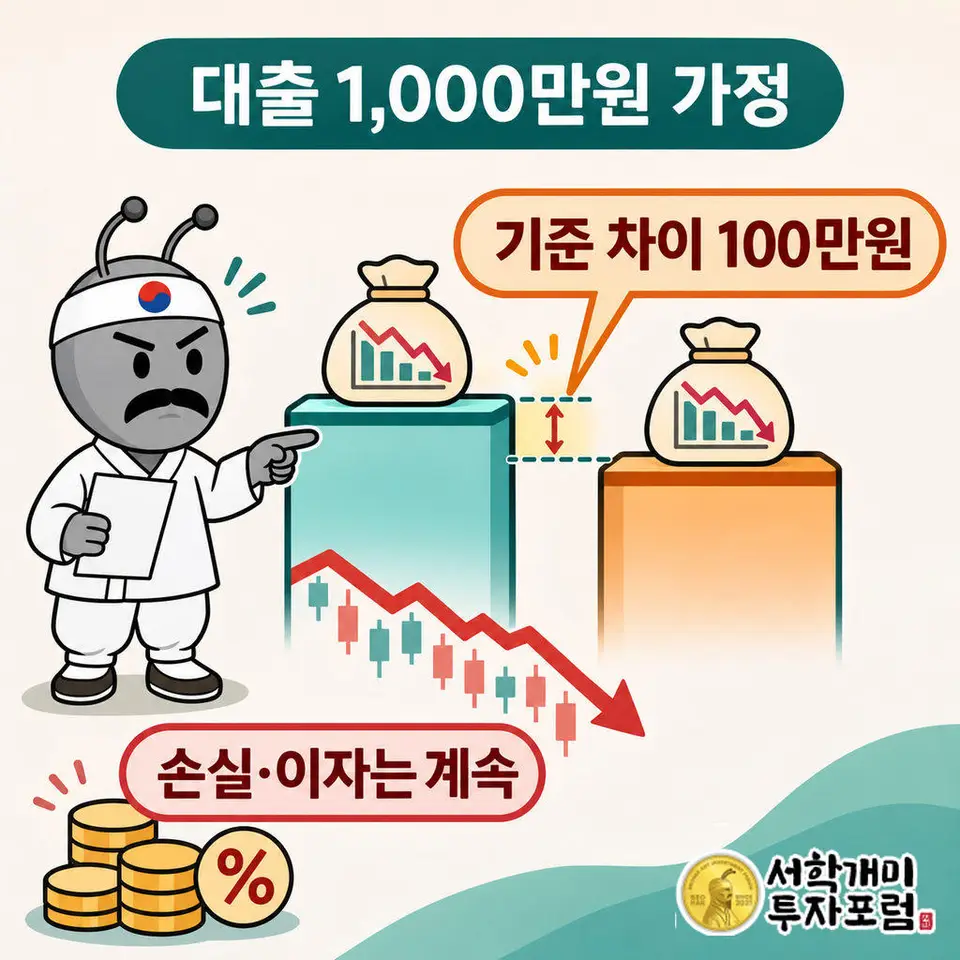
대출 1,000만원을 쓴 계좌를 가정해 보겠습니다. 140% 기준이면 담보평가액이 1,400만원 밑으로 내려갈 때 반대매매 대상이 됩니다. 130% 기준이면 1,300만원까지는 버틸 수 있습니다.
기준선 차이는 100만원입니다. 담보가 딱 1,400만원인 계좌라면 주가가 약 7% 더 내려갈 때까지 시간을 번다는 계산입니다.
그러나 이 7%는 손실이 사라진다는 뜻이 아닙니다. 반대매매 시점만 늦춰질 뿐 주가가 더 빠지면 손실은 그대로 쌓이고, 빌린 돈의 이자도 계속 나갑니다.
증권사별로 보면 같은 계좌라도 NH투자증권에서는 130% 선까지 버티고, 한국투자증권과 키움증권에서는 신청한 날에 한해 유예를 받습니다. 신청을 놓치면 완화 혜택이 닿지 않습니다.
NH투자증권은 왜 일괄 유예 대신 고객 동의를 받나
NH투자증권 관계자는 "과거 폭락장에서 반대매매를 일괄 유예했다가 고객들이 더 손실이 커졌다는 민원이 많았었다"고 설명했습니다.
유예가 항상 투자자에게 이득은 아니라는 증권사의 경험담입니다. 2020년 면제 당시에도 IBK투자증권 정용택 센터장은 주가가 더 떨어지면 투자자 손실이 커질 수 있다고 지적했습니다.
결국 동의 절차는 유예를 받을지 말지의 판단을 고객에게 넘기는 장치입니다. 편의를 주는 조치이면서 책임의 일부를 고객 동의로 옮기는 설계라는 것이 우리의 판단입니다.
2020년과 2022년에는 어떻게 흘렀나
같은 조치는 두 번 있었습니다. 2020년에는 3월 16일부터 6개월간 면제됐고 공매도 금지가 함께 나왔습니다. 2022년에는 7월 4일부터 한시 면제가 시행됐습니다.
2022년에는 교보증권이 먼저 1일 유예를 내놓았고 대형사는 처음에 검토 단계에 머물렀습니다. 유예 뒤 주가가 더 떨어지면 손실을 증권사가 지는데 보전 약속은 없었기 때문입니다.
당시 반대매매 금액은 미수금 대비 9.6%로 연초 5.3%의 거의 두 배였습니다. 이번에는 대형사들이 처음부터 각자 방식으로 참여했다는 점이 다릅니다.
부담의 크기도 커졌습니다. 증권사 신용공여금은 2025년 6월 말 45조원에서 2026년 6월 말 63조9000억원으로 늘었고, 자기자본 대비 신용공여 비중은 60.4%로 부동산금융 54.1%를 앞질렀습니다.
6월 23일 코스피가 크게 빠진 날 반대매매는 424억원이었고 6월 한 달로는 9000억원을 넘었습니다. 반대매매를 미루는 일이 시장 안정이면서 동시에 증권사 장부의 문제인 이유입니다.
내 계좌는 어디서 무엇을 확인해야 하나
신용융자를 쓰는 투자자는 세 가지를 봐야 합니다. 이용 중인 증권사의 기준선이 130%인지 140%인지, 자동 적용인지 동의나 신청이 필요한지, 유예가 며칠인지입니다.
해외 주식 담보 융자는 미래에셋증권 기준으로 140%가 그대로 유지됩니다. 국내 신용공여와 해외 담보 융자를 함께 쓰면 130~140% 사이에서 산출됩니다.
현금으로만 투자하는 사람에게는 직접 영향이 없습니다. 다만 반대매매가 연쇄 투매로 번지는 일이 줄어드는 효과는 시장 전체가 받습니다.
정부 면제는 3개월짜리이고 NH투자증권은 동의 절차를 거칩니다. 완화는 강제매도를 늦춰 줄 뿐 빚과 손실을 줄여 주지 않는다는 것이 이번 조치의 핵심입니다.
이 글은 정보 전달이 목적이며 특정 증권사 이용이나 신용융자 거래를 권유하지 않습니다. 담보비율 완화는 강제매도 시점을 늦출 뿐 주가 하락 시 손실과 이자 부담은 그대로 남으며, 가정 계산은 실제 계좌와 다를 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.
함께 보기
국내뉴스 최신
더보기삼성전자 HBM, 美 데이터센터 규제에도 버티는 이유
미국 데이터센터 규제 우려가 커져도 삼성전자·SK하이닉스의 HBM 수요는 상대적으로 안정적이라는 분석이 나왔다. 규제 영향권은 최대 13GW로 2035년까지 추가될 150GW의 약 9%이고, 빅테크는 투자를 취소하기보다 시점을 조정하는 쪽이다. 장기계약으로 묶인 HBM과 건설 지연에 더 민감한 범용 D램·SSD는 나눠서 봐야 한다.
1일 전
원주시 건강보험 국제연수 지원, 주최도 주관도 아닌 시가 참가자 이동을 맡았다
원주시는 연수의 주최도 주관도 아니다. 이동과 체험, 기념품을 맡아 행사를 받쳤다. 국민건강보험공단의 해외 연결고리를 지역 관광·국제회의 기반과 맞붙이려는 설계로 읽힌다.
1일 전
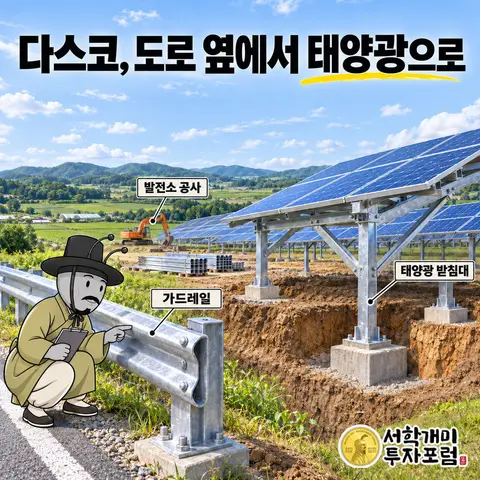
다스코, 가드레일 회사인데 2025년 매출 3분의 1은 태양광에서 나왔다
1일 전
K법인 해산명령, 7차례 처벌에도 남았던 회사 자체를 없앤다
서울중앙지법이 11월 3일 무허가 보증보험사 K법인에 해산명령을 내렸다. 이 법인은 10여년간 7차례 처벌받고도 대표이사만 바꿔 가며 87건, 2천2억원어치 보증서를 발행했다. 결정이 확정되면 곧바로 청산에 들어가 법원이 선임한 청산인이 재산을 팔아 채무를 갚는다.
1일 전