국민연금 소득공백 3년, 소득이 절반 아래로 꺾인 가구는 열 가구 중 일곱이 적자
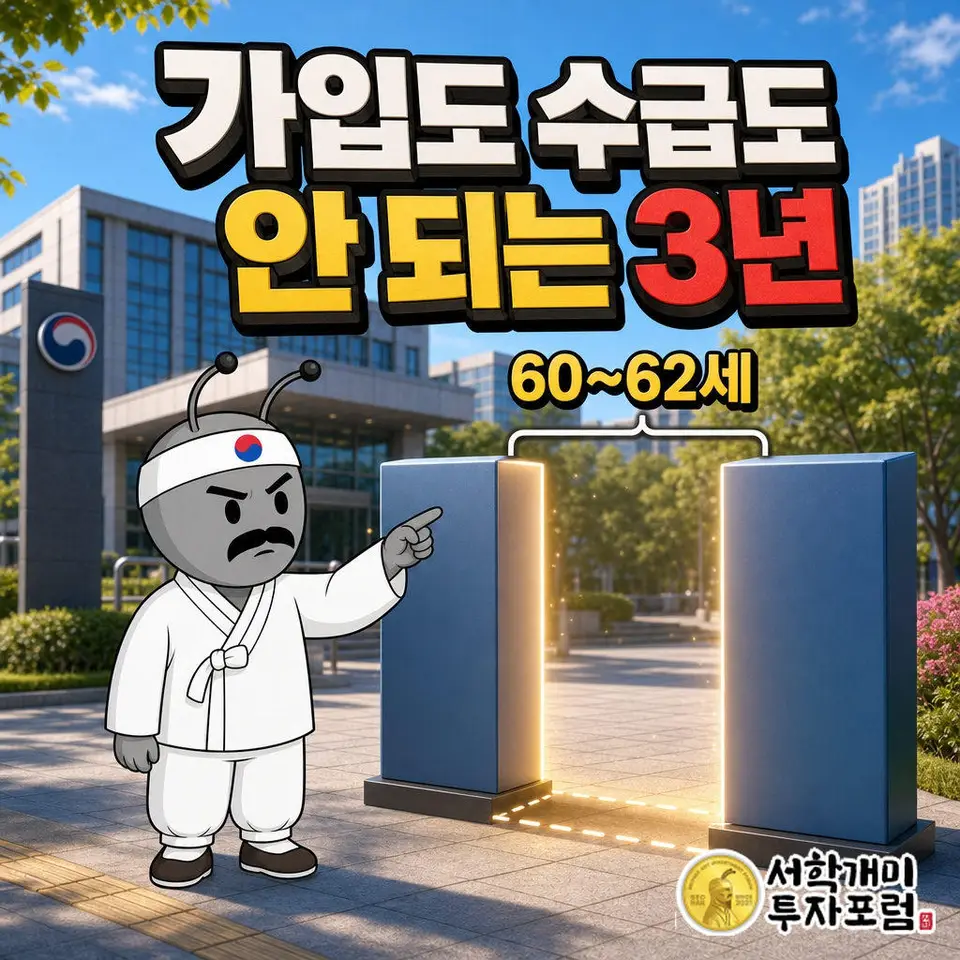
국민연금 수급개시연령은 2033년 65세까지 오르는데 의무가입 상한은 만 59세에 멈춰, 1961~1964년생은 60~62세 3년 동안 가입도 수급도 안 되는 공백에 놓인다. 이 구간에 새로 일자리를 구한 사람의 61.3%가 임시·일용직이고, 소득이 절반 아래로 꺾인 가구의 70.2~72.5%가 적자다. 개인의 노후 준비 실패가 아니라 두 연령 숫자가 어긋난 제도의 구멍이다.
뉴스 핵심
- 수급개시연령은 2033년 65세까지 오르는데 의무가입 상한은 만 59세에 멈춰, 1961~1964년생은 60~62세 3년이 가입도 수급도 안 되는 구간이다.
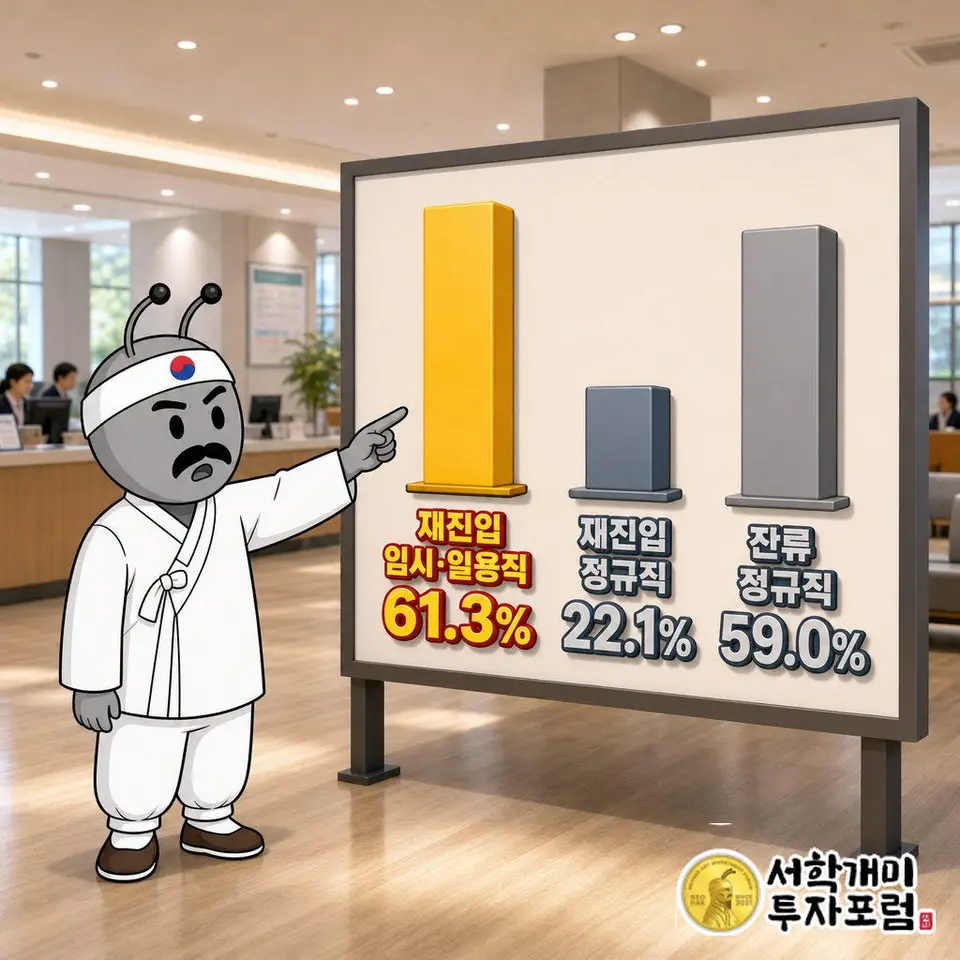
- 공백기 재진입자의 61.3%가 임시·일용직이고 정규직은 22.1%인 반면, 기존 직장 잔류자의 정규직 비율은 59.0%다.
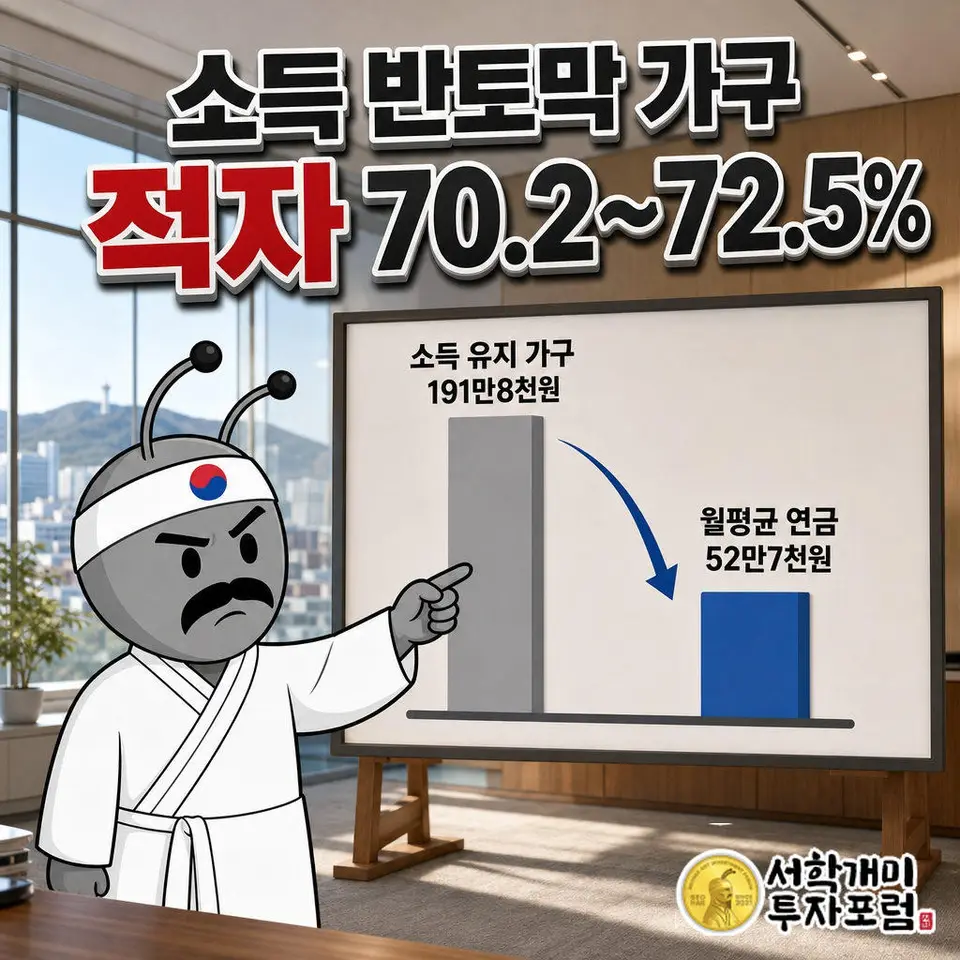
- 소득이 절반 아래로 꺾인 가구의 월평균 연금은 52만7천원으로 소득 유지 가구의 191만8천원에 못 미치고, 조기노령연금 유자격자의 77% 넘게가 가입 20년 이상이다.
- 일본은 연금 연령 인상과 고용 의무를 같은 일정표에 묶었지만, 재고용 선별이라는 허점이 2013년에야 막혔다.
국민연금 나이는 올랐는데 가입 상한은 왜 59세에 멈춰 있나
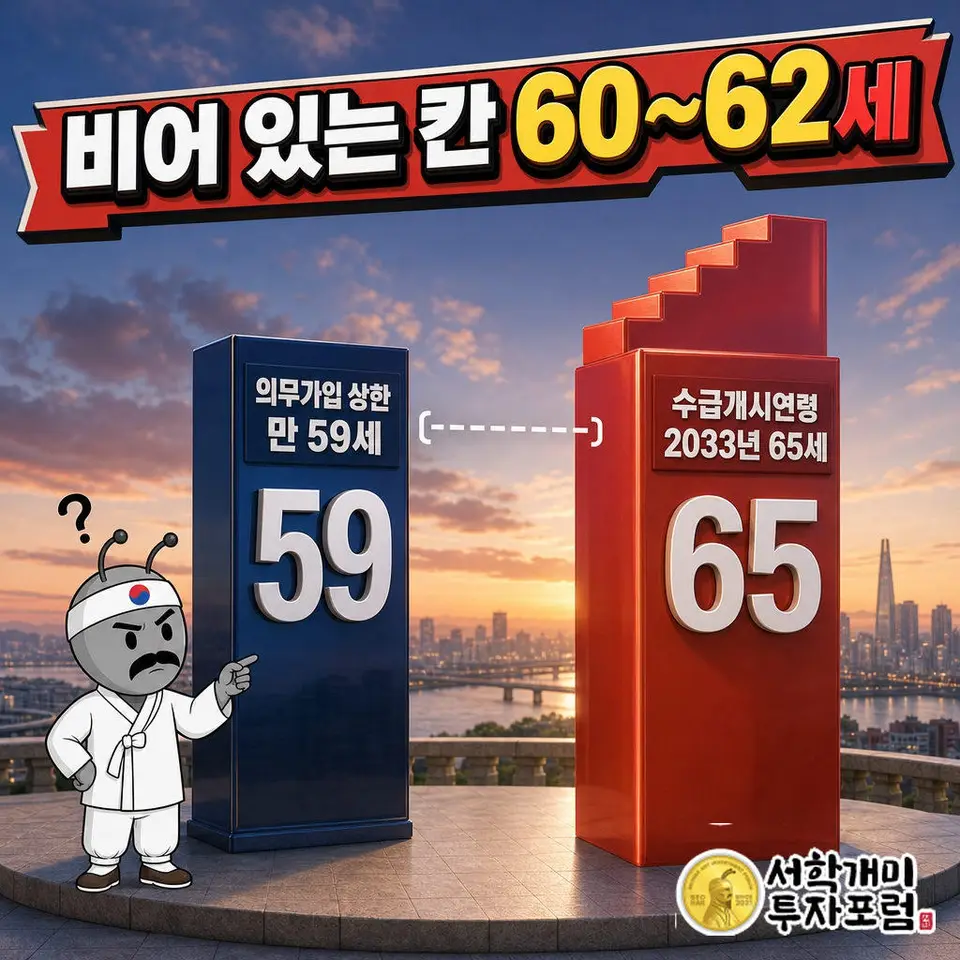
공백은 두 개의 숫자가 따로 움직여서 생겼다. 국민연금 수급개시연령은 1998년 제도 개혁에 따라 2013년 61세를 시작으로 2033년 65세까지 5년에 1세씩 늦춰지고 있다. 그런데 의무가입 가능 연령은 만 59세에 멈춰 있다.
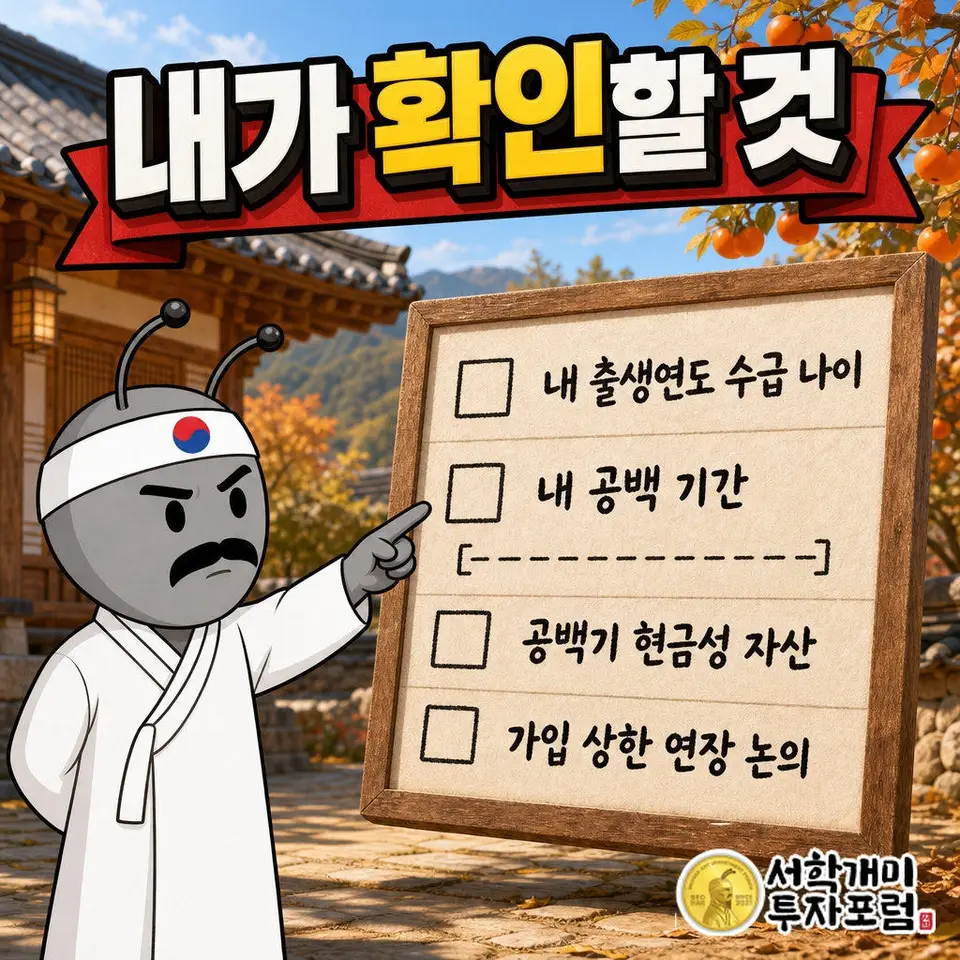
2026년 기준으로 1961~1964년생은 지급연령이 63세다. 만 60세부터 62세까지 3년 동안은 보험료를 낼 수도 없고 연금을 받을 수도 없다. 한국보건사회연구원 보고서 '중고령층 소득공백의 현황과 대응 방안'이 이 구간을 제도적 사각지대로 짚었다.
수급 나이를 올린 쪽과 가입 상한을 묶어 둔 쪽이 서로 맞춰지지 않았다는 얘기다. 은퇴 설계에서 개인이 아무리 성실해도 이 3년은 제도가 직접 비워 놓은 칸이다. 출생연도가 늦을수록 수급 나이가 올라가니 이 칸은 더 벌어지는 방향으로 간다.
일은 늘었는데, 새로 구한 일자리는 무엇이 달라졌나
일하는 사람은 오히려 늘었다. 60~64세 경제활동 참가율은 2025년 66.7%, 임금근로자 비중은 66.2%에 이른다. 연금이 나올 때까지 일해서 버텨야 하는 현실이 숫자에 찍힌 셈이다.
문제는 일자리의 질이다. 1961~1964년생의 공백기 고용률은 66.5%로 정년 전 73.8%보다 7.3%포인트 낮아졌고, 대부분 안정적인 상용직에서 밀려난 결과다.
60세 이후 일자리를 다시 구한 재진입자 가운데 임시·일용직이 61.3%, 정규직은 22.1%였다. 같은 나이대라도 기존 직장에 남은 사람은 정규직이 59.0%다. 남느냐 나가서 다시 구하느냐가 고용 안정성을 가른다.
새 일자리는 계약직과 파트타임이 많았고 일하는 시간이 줄면서 저임금에서 벗어나지 못했다. 심층 면접에서 남성은 나이 제한과 경력 불일치로 재취업 문턱에서 번번이 걸렸다.
소득이 절반 아래로 꺾인 가구는 어떻게 버티나
공백기 가구 소득에서 일해서 버는 근로·사업소득이 83.0%를 차지한다. 노동 의존도가 절대적인데, 가장이 주된 일자리에서 밀려나도 배우자가 일을 늘려 빈자리를 메우는 효과는 거의 나타나지 않았다.
정년 전 중위소득의 절반 미만으로 소득이 급감한 가구는 세대별로 15.6~17.2%였다. 이들은 외식, 여가, 옷값 같은 줄일 수 있는 소비를 정상 가구의 3분의 1 수준까지 깎았다.
그래도 이 가구의 70.2~72.5%는 가계수지 적자였다. 줄일 만큼 줄이고도 열 가구 중 일곱이 모자란다는 뜻이다. 노부모 간병비와 병원비, 밥값 같은 고정 지출은 더 줄일 데가 없었고, 사회적 관계도 끊기고 있다는 면접 증언이 나왔다.
당겨 받을 연금도 처분할 집도 없는 사람은 누구인가
흔히 꼽는 안전장치는 세 가지다. 연금을 앞당겨 받거나, 퇴직연금을 쓰거나, 집을 팔아 생활비로 돌리는 것이다. 보고서는 이 셋이 모두 취약층 앞에서 막힌다고 본다.
감액을 감수하고 미리 받는 조기노령연금은 가입기간 20년 이상 유자격자 비중이 77%를 넘는다. 가입 이력이 두터운 사람의 선택지가 됐다는 얘기다. 공백기 월평균 연금 수령액은 소득이 유지된 가구 191만8천원, 소득이 절반 이하로 떨어진 가구 52만7천원이다.
퇴직연금은 2023년 기준 60~64세 수급률이 1.4%에 불과하다. 중·고령 가구 자산의 70% 이상은 부동산에 묶여 있고, 60세 전후에 집을 처분해 생활비를 마련하는 흐름도 통계적으로 뚜렷하지 않았다.
안전장치가 가장 필요한 사람에게 가장 먼 구조다. 연금 이력이 길수록 공백을 버티기 쉽고, 짧을수록 일자리 시장의 가장 불안한 자리로 밀린다.
일본은 같은 구멍을 어떻게 메웠고 어디서 샜나
일본이 같은 구조를 먼저 겪었다. 정액부분 수급연령을 60세에서 65세로 올리는 일정이 2013년에 끝나는데, 일본은 2006년 개정 고연령자고용안정법으로 사업주에게 65세까지 정년 연장, 정년 폐지, 계속고용 중 하나를 고르게 했다.
의무 연령도 연금 연령과 같은 속도로 올렸다. 2006년 62세, 2007~2009년 63세, 2010~2012년 64세, 2013년 65세다. 연금 나이를 올리면 고용 의무도 같이 올린다는 원칙을 한 표에 적은 셈이다.
허점도 있었다. 사업주 대부분(80% 이상)이 정년은 60세로 두고 재고용을 택했고, 노사협정으로 대상자를 고를 수 있었다. 2011년 후생노동성 조사에서 정년 도달자의 1.8%(약 7,600명)는 희망해도 재고용되지 못했다.
2013년 4월 개정으로 그 선별 기준이 금지됐고, 2020년에는 70세까지 취업 기회를 확보하라는 노력의무가 더해졌다. 한국에는 법정 정년 60세와 수급 연령 사이를 잇는 장치가 아직 없다는 점이 이 대비에서 선명하다.
3년 공백과 13년 공백은 같은 숫자가 아니다
헷갈리기 쉬운 숫자가 하나 더 있다. 7월 국민연금연구원 보고서는 주된 일자리를 그만두는 평균 나이를 52.9세로 보고, 연금을 받을 때까지 약 13년의 소득공백을 말한다. 이번 보사연 보고서의 3년은 정년 이후부터 수급까지의 구간이라 기준이 다르다. 둘을 합치거나 섞어 쓰면 틀린다.
그 보고서에서 주된 일자리 퇴직 사유의 75.1%는 비자발적이었고 정년퇴직은 9.8%에 그쳤다. 정년까지 다니고 나온다는 전제 자체가 소수다.
그래서 정년 연장 하나로는 공백이 메워지지 않는다. 연구진은 연금 수급 연령에 맞춘 단계적 정년 연장과 중소기업 재고용 제도, 소득이 있는 60세 이상의 가입 상한 연장을 제안했다. 필요한 만큼만 나눠 받는 부분연금제, 실업급여 기준 완화, 공공 가교 일자리 확대도 함께 내놨다.
우리의 판단은 이렇다. 이 공백의 본질은 개인이 얼마나 모았느냐가 아니라, 연금 나이를 올리는 일정과 고용·가입 일정이 따로 짜였다는 데 있다. 정년 연장은 비용이 기업 인건비로, 부분연금과 가교 일자리는 재정으로 간다. 누가 얼마를 낼지는 아직 숫자가 없고, 그 숫자가 나오기 전까지 3년의 비용은 가입 이력이 짧은 사람이 가장 먼저 낸다.
이 기사는 정책 보고서를 해설한 정보 제공용 글이며 투자·노후 설계의 권유가 아닙니다. 연금 수급 나이, 가입 요건, 퇴직연금 조건은 개인별 출생연도와 가입 이력에 따라 달라지고 제도도 바뀔 수 있으니 국민연금공단 등 공식 안내로 직접 확인하세요. 판단과 책임은 독자에게 있습니다.
함께 보기
국내뉴스 최신
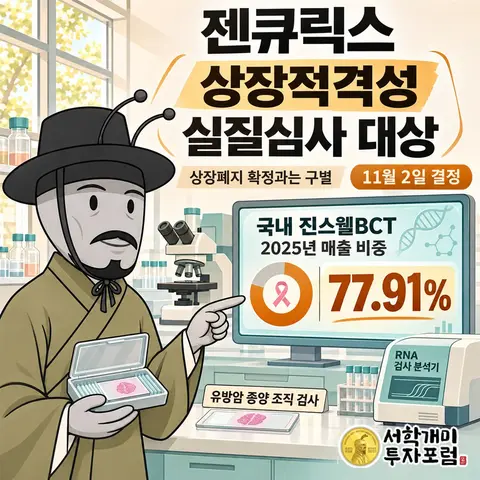
더보기젠큐릭스 상장적격성 실질심사 대상 결정, 매출 77.91% 검사사업은
젠큐릭스가 11월 2일 상장적격성 실질심사 대상으로 결정됐다. 매출 77.91%를 차지한 국내 진스웰BCT의 영업정지와 집행정지, 합병신주 상장예정일을 짚는다.
2시간 전
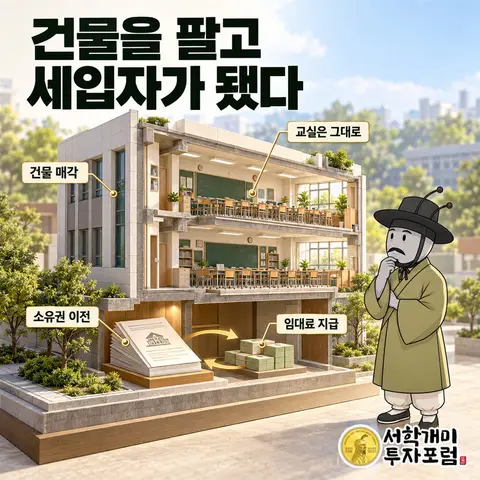
청담어학원 크레버스는 대치동·목동 건물을 팔고 세입자가 됐다
7시간 전
체리부로 위에 처갓집이 있다, 2020년 적자 257억·흑자 146억으로 갈렸다
12시간 전
한국거래소 저PBR 명단 공개, 개선계획을 내고도 15곳이 남았다
한국거래소가 11월 1일 저PBR 기업 151개사 명단을 처음 공개했다. 시가총액 1조원 이상인 현대제철과 이마트도 올랐고, 개선계획을 공시하고도 명단에 남은 기업이 15곳이다. 이 명단이 기업의 주주환원 압박으로 이어지는지는 내년 컨설팅과 2027년 5월 4일 다음 공표에서 갈린다.
12시간 전