자산 하위 20% 신용대출, 생활비 비중이 45.3%까지 올랐다
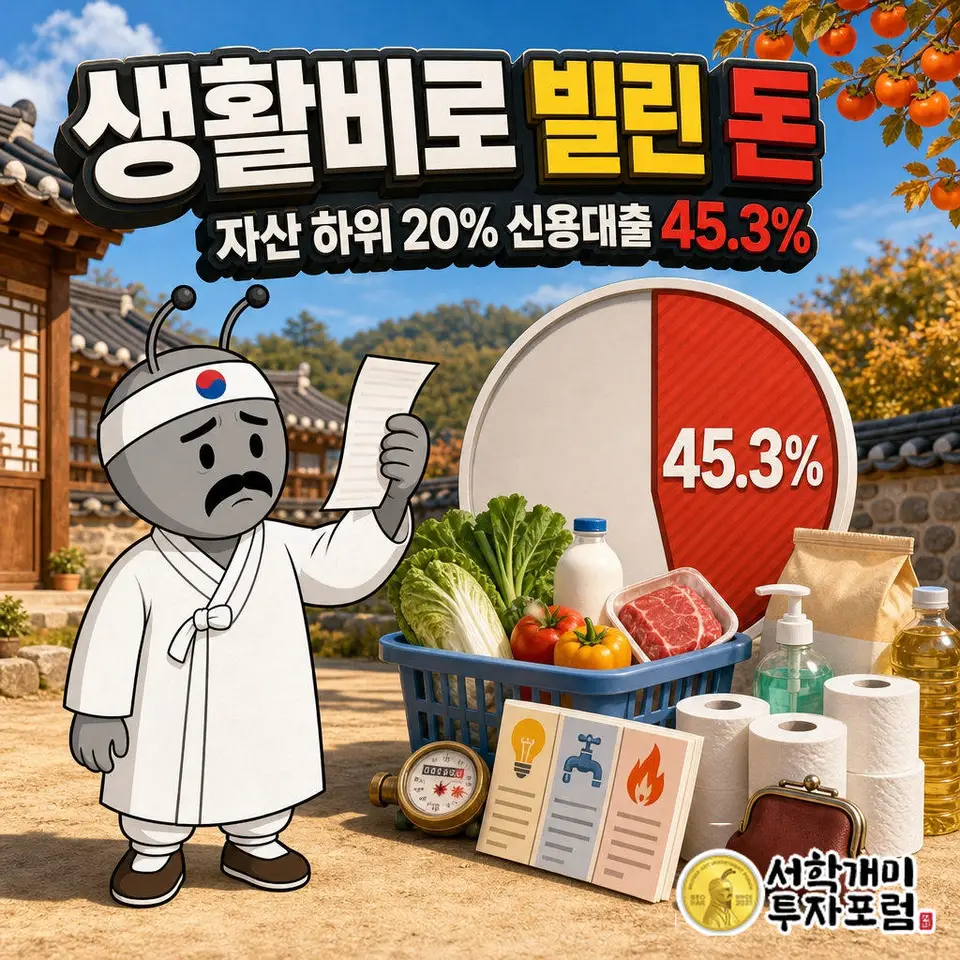
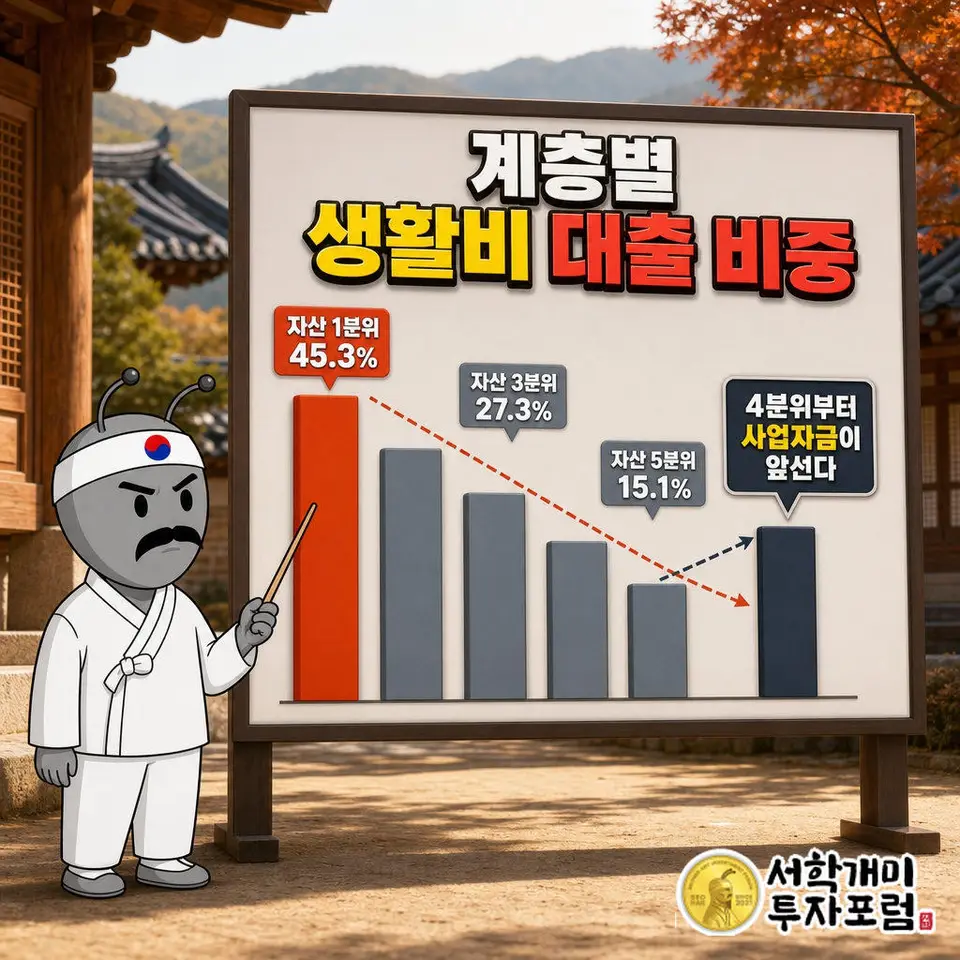
자산 하위 20%가 받은 신용대출 용도 중 생활비 마련이 45.3%로 2017년 통계 이래 가장 크다. 소득 하위 20%도 38.2%로 역대 최대다. 이 수치는 7~8월 기준금리 인상 이전인 2025년 값이어서, 금리 충격은 아직 숫자에 들어오지 않았다.
뉴스 핵심
- 자산 하위 20%의 신용대출 중 생활비 비중은 45.3%로 2017년 이래 최대이며 소득 하위 20%도 38.2%로 역대 최대다.
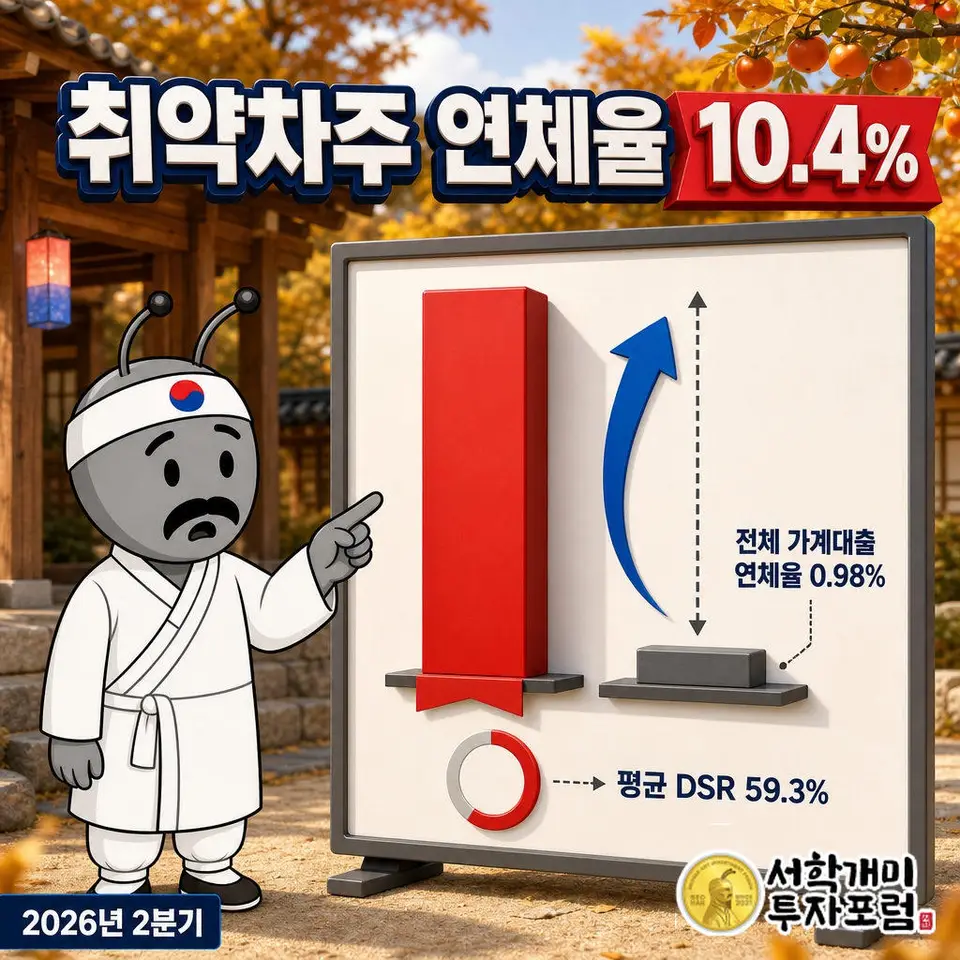
- 이 수치는 7~8월 기준금리 인상 이전 값이고, 대출금리 반영에 약 5개월, 연체율 반영에 약 15개월이 걸린다.
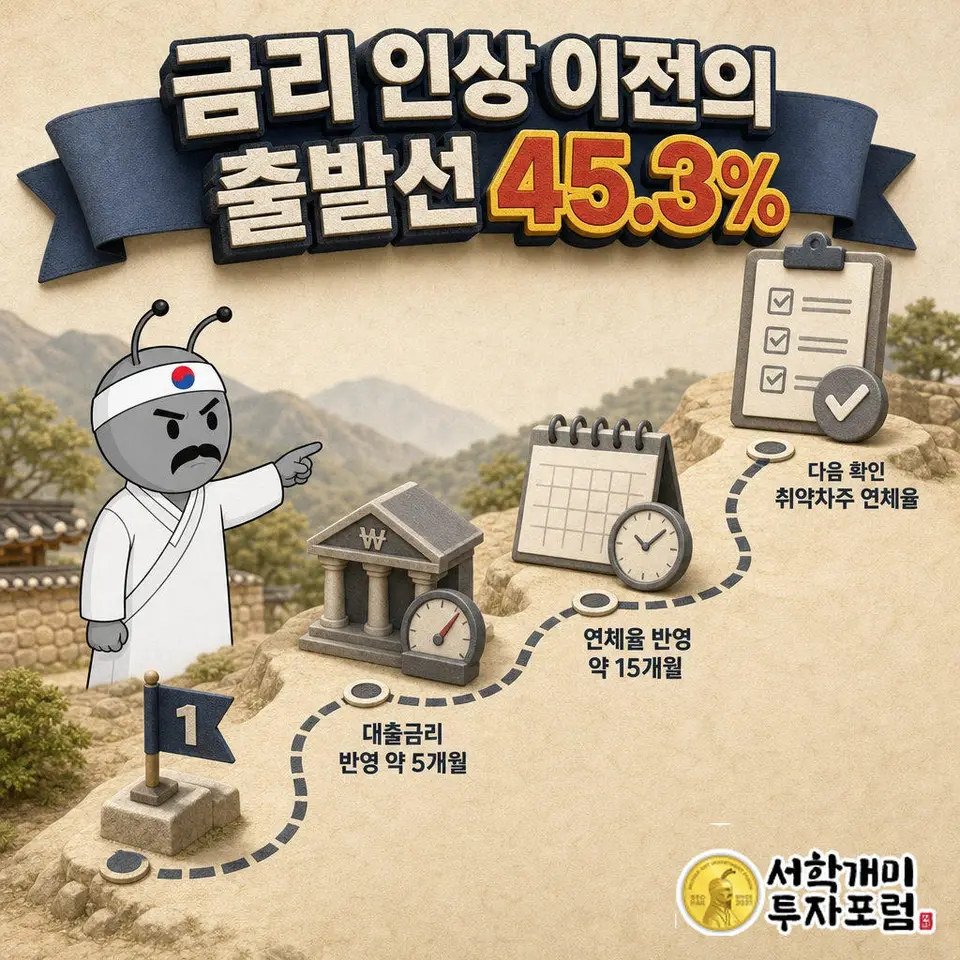
- 취약차주 연체율 10.4%는 전체 가계대출 연체율 0.98%와 격차가 크고, 평균 DSR은 59.3%다.
자산 하위 20%의 신용대출, 절반 가까이가 생활비였다
지난해 자산 하위 20%(1분위)가 신용대출을 받은 이유 가운데 가장 큰 항목은 사업자금도 전세보증금도 아닌 생활비 마련이었다. 비중은 45.3%로, 통계가 작성된 2017년 이후 가장 높다.
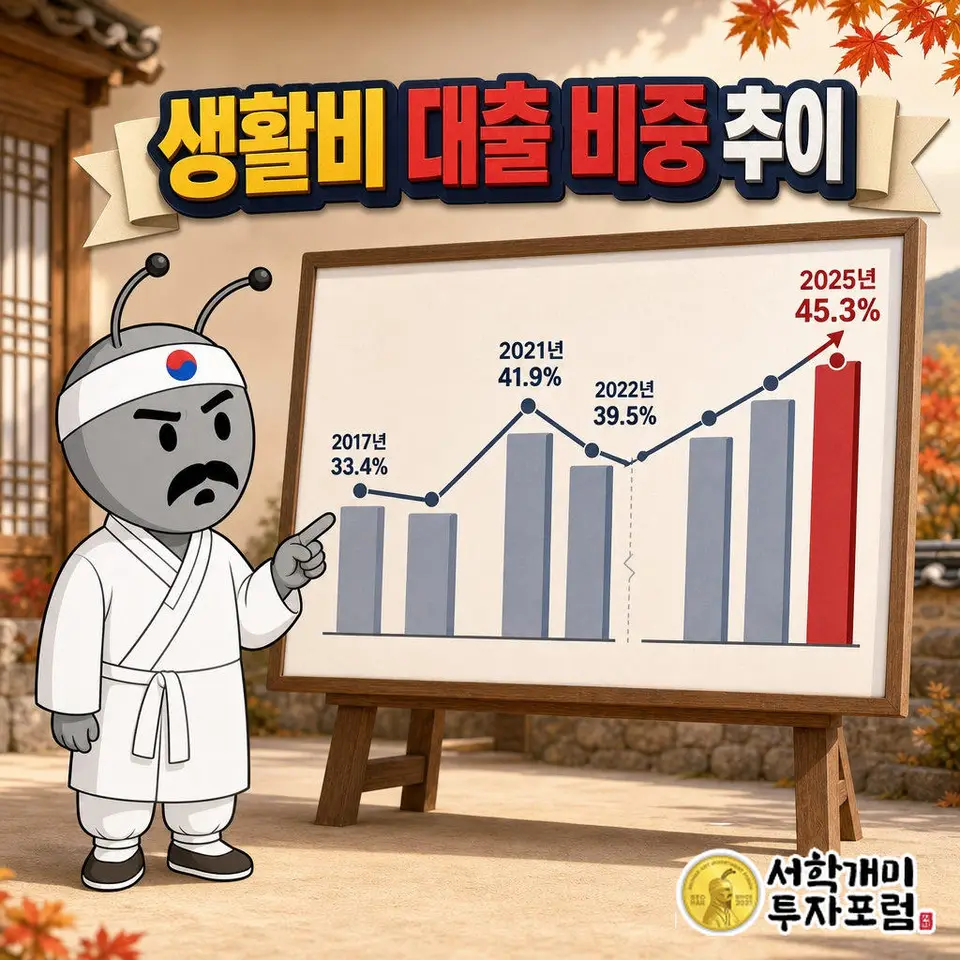
출발점은 2017년 33.4%였다. 2019년 33.1%로 살짝 내려갔다가 2021년 41.9%로 처음 40%를 넘었다. 2022년 39.5%로 한 번 꺾였지만 2023년 42.6%, 2024년 44.3%, 2025년 45.3%로 3년 내리 올랐다.
소득 하위 20%도 같은 방향이다. 생활비 마련이 38.2%로 전체 용도 중 가장 많았고, 직전 최고였던 2024년의 34.5%를 넘어섰다.
위로 올라갈수록 대출 용도는 어떻게 바뀌나
같은 신용대출이라도 쓰임새는 계층마다 다르다. 자산 2분위는 32.5%, 3분위는 27.3%가 생활비였고 두 분위 모두 용도 중 1위였다.
4분위에서 순서가 뒤집힌다. 사업자금 마련이 29.7%로 앞서고 생활비는 23.1%로 밀린다. 상위 20%인 5분위에서는 사업자금 34.0%가 가장 크고, 생활비는 15.1%까지 줄어 부동산 마련이나 기타 용도보다 작다.
소득 기준도 비슷하다. 소득 3분위부터 5분위까지는 생활비보다 사업자금이 더 높았다. 아래 칸 사람들이 빌린 돈은 불리는 데 쓰이기보다 매달 버티는 데 쓰이고 있다는 얘기다.
담보 없는 대출은 왜 금리가 더 붙나
담보는 집주인에게 맡기는 보증금과 같다. 보증금 없이 빌리면 월세가 비싸지듯, 담보 없는 신용대출은 돈을 떼일 위험이 높은 만큼 담보대출보다 이자가 높게 매겨진다.
자산이 적고 소득이 낮은 계층은 부도율이 높아 평균 신용대출보다 금리 수준 자체가 더 높다. 금리가 오르는 국면에서는 담보대출보다 신용대출 차주의 부담이 먼저, 더 빠르게 불어날 수 있다.
생활비를 신용대출로 메우던 사람이 제도권 금융에서 더 빌리지 못하면 사금융으로 밀려날 가능성도 있다. 이 글이 따라가는 위험의 경로가 여기다.
45.3%는 금리 인상 이전의 값이다
이 통계는 2025년 기준이다. 한국은행은 그 뒤인 2026년 7월과 8월에 기준금리를 올렸고, 그 여파가 2027년 상반기부터 저신용·저소득 차주에 집중될 수 있다고 내다봤다.
한은 금융안정국 설명으로는 기준금리 인상이 대출금리에 가장 크게 반영되기까지 약 5개월, 은행 연체율에 반영되기까지 약 15개월이 걸린다. 7~8월 인상분은 대출금리에 연말에서 내년 초 사이, 연체율에는 그보다 한참 뒤에 나타난다는 계산이다.
한은의 가정 시나리오에서는 금리가 0.25%p 오르면 연 이자 부담이 가계에서 3조 3000억원, 기업에서 3조 7000억원 늘어난다. 실제 인상 폭이 아니라 가정이지만, 부담이 어디서 불어나는지 감을 준다.
그래서 45.3%는 '지금 최대'라기보다 '충격이 들어오기 전에 이미 최대'로 읽는 편이 정확하다. 폭풍 전의 출발선이 이미 가장 높은 곳에 있다.
취약차주 연체율 10.4%와 DSR 59.3%는 무엇을 보여 주나
한국은행 자료로 본 2026년 2분기 취약차주(다중채무이면서 저소득 또는 저신용)는 전체 차주의 6.8%다. 평균 대출은 7,500만원, 평균 DSR은 59.3%로 소득의 6할 가까이를 원리금에 쓴다.
이들의 연체율은 10.4%다. 같은 시점 전체 가계대출 연체율은 0.98%여서 두 숫자가 전혀 다른 세계를 가리킨다. 전분기 10.9%보다는 낮아졌지만 수치 자체가 높다.
전체 연체율은 아직 낮은 편이다. 2026년 7월 대출 연체율은 0.63%로 지난해 말보다 0.13%p 올랐고, 한은 국정감사에서는 금리 인상 충격이 내년 본격화한다는 지적이 나왔다.
생활비 대출에 기댄 계층이 바로 이 취약차주 쪽에 가까운 사람들이라는 점이 문제다. 평균이 괜찮아도 맨 아래 칸은 금리 한 번에 흔들린다.
비중이 커졌다는 말에 가려진 것은 무엇인가
여기서 조심할 것이 하나 있다. 45.3%는 비율이다. 신용대출 받는 사람이 줄고 그 안에서 생활비 쓰는 사람의 몫만 커졌을 수도, 받는 사람 자체가 늘었을 수도 있다. 비율만으로는 둘을 가를 수 없다.
겹치는 숫자는 있다. 2026년 2분기 다중채무자 비중은 23.7%로 10년 내 최고이고, 1인당 가계대출 평균 9,790만원은 2016년 이후 가장 많다. 생활비 대출 비중 최대와 같은 시기에 나타났지만 둘이 인과로 이어진다고 단정할 근거는 없다.
양준석 가톨릭대 교수는 "취약계층이 생활비로 빌리는 대출은 불가피한 면이 있다"면서도 "금리가 높아지면 취약계층은 더 빚을 갚기 힘들어지고, 빌려준 금융기관 입장에선 부실 대출이 늘어날 것"이라고 말했다. 해법으로는 정부의 직접 지원, 어렵다면 서민 대출 보증 장치 강화를 꼽았다.
우리가 보는 이 숫자의 무게는 용도에 있다. 사업자금 대출은 수익이 나면 갚을 길이 생기지만, 생활비로 쓴 돈은 매달 다시 필요해진다. 금리가 올라도 줄일 수 없는 빚이 한 계층의 대출 중 절반 가까이를 차지한다는 것, 그게 이 통계가 금융기관의 부실과 가계 건전성에 던지는 진짜 질문이다.
이 글은 가계 대출 통계를 해설한 것으로 특정 금융상품이나 금융업종의 매수·매도를 권유하지 않습니다. 금리와 연체율 전망은 가정과 보도에 근거한 것이어서 실제와 다를 수 있으며, 대출과 투자 판단 및 그 결과의 책임은 독자 본인에게 있습니다.
함께 보기
국내뉴스 최신
더보기청담어학원 크레버스는 대치동·목동 건물을 팔고 세입자가 됐다
7시간 전
국민연금 소득공백 3년, 소득이 절반 아래로 꺾인 가구는 열 가구 중 일곱이 적자
국민연금 수급개시연령은 2033년 65세까지 오르는데 의무가입 상한은 만 59세에 멈춰, 1961~1964년생은 60~62세 3년 동안 가입도 수급도 안 되는 공백에 놓인다. 이 구간에 새로 일자리를 구한 사람의 61.3%가 임시·일용직이고, 소득이 절반 아래로 꺾인 가구의 70.2~72.5%가 적자다. 개인의 노후 준비 실패가 아니라 두 연령 숫자가 어긋난 제도의 구멍이다.
7시간 전
체리부로 위에 처갓집이 있다, 2020년 적자 257억·흑자 146억으로 갈렸다
12시간 전
한국거래소 저PBR 명단 공개, 개선계획을 내고도 15곳이 남았다
한국거래소가 11월 1일 저PBR 기업 151개사 명단을 처음 공개했다. 시가총액 1조원 이상인 현대제철과 이마트도 올랐고, 개선계획을 공시하고도 명단에 남은 기업이 15곳이다. 이 명단이 기업의 주주환원 압박으로 이어지는지는 내년 컨설팅과 2027년 5월 4일 다음 공표에서 갈린다.
12시간 전