대출 이자만 내면 총이자 줄어들까? 1,200만원 6% 1년이면 72만원
원금을 안 갚고 이자만 내는 만기일시상환은 매달 내는 돈이 가장 적지만, 잔액이 줄지 않아 총이자는 세 상환 방식 중 가장 많습니다.
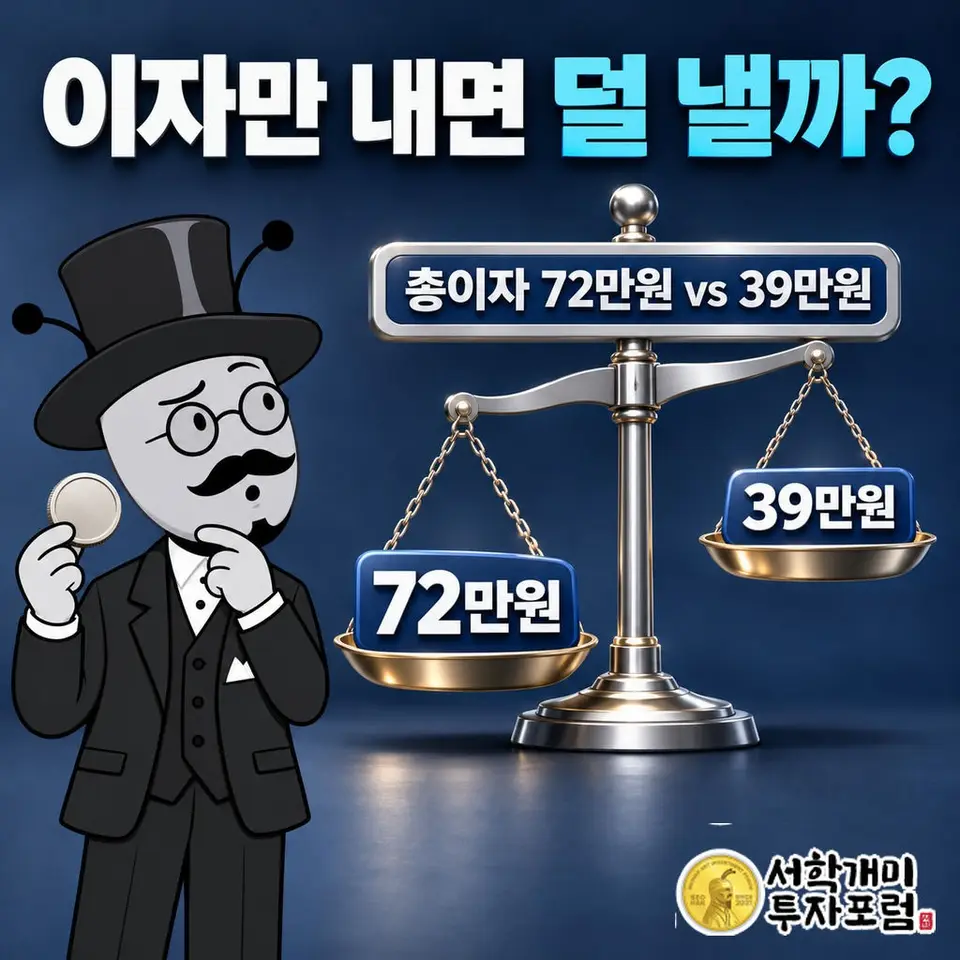
1,200만원을 연 6%로 1년 빌린 사람이 원금은 그대로 두고 이자만 내면 매달 나가는 돈은 6만원입니다. 같은 대출을 원리금균등으로 갚을 때 매달 내는 103만 2,797원과 비교하면 숨통이 트이는 금액입니다. 하지만 1년 동안 낸 이자를 모두 더하면 72만원으로, 원리금균등의 39만 3,566원보다 32만 6,434원 많습니다. 원금을 안 갚으면 매달 내는 돈은 줄어도 전체 부담은 오히려 커집니다.
세 가지 상환 방식을 같은 조건(대출금 1,200만원·연 6%·12개월)에 놓으면 차이가 바로 보입니다. 이자만 내다가 만기에 원금을 한 번에 갚는 방식을 은행에서는 만기일시상환이라고 부릅니다.
| 상환 방식 | 첫 달 상환액 | 총이자 | 총 상환액 |
|---|---|---|---|
| 원리금균등 | 1,032,797원 | 393,566원 | 12,393,566원 |
| 원금균등 | 1,060,000원 | 390,000원 | 12,390,000원 |
| 만기일시(이자만 납부) | 60,000원 | 720,000원 | 12,720,000원 |
🧮 대출이자 계산기
표는 1,200만원·연 6%·12개월 기준입니다. 내 대출금과 금리를 넣고 상환 방식만 바꾸면 이자만 낼 때 더 내는 총이자가 바로 나옵니다.
이자만 내면 왜 총이자가 1.8배로 늘어나나
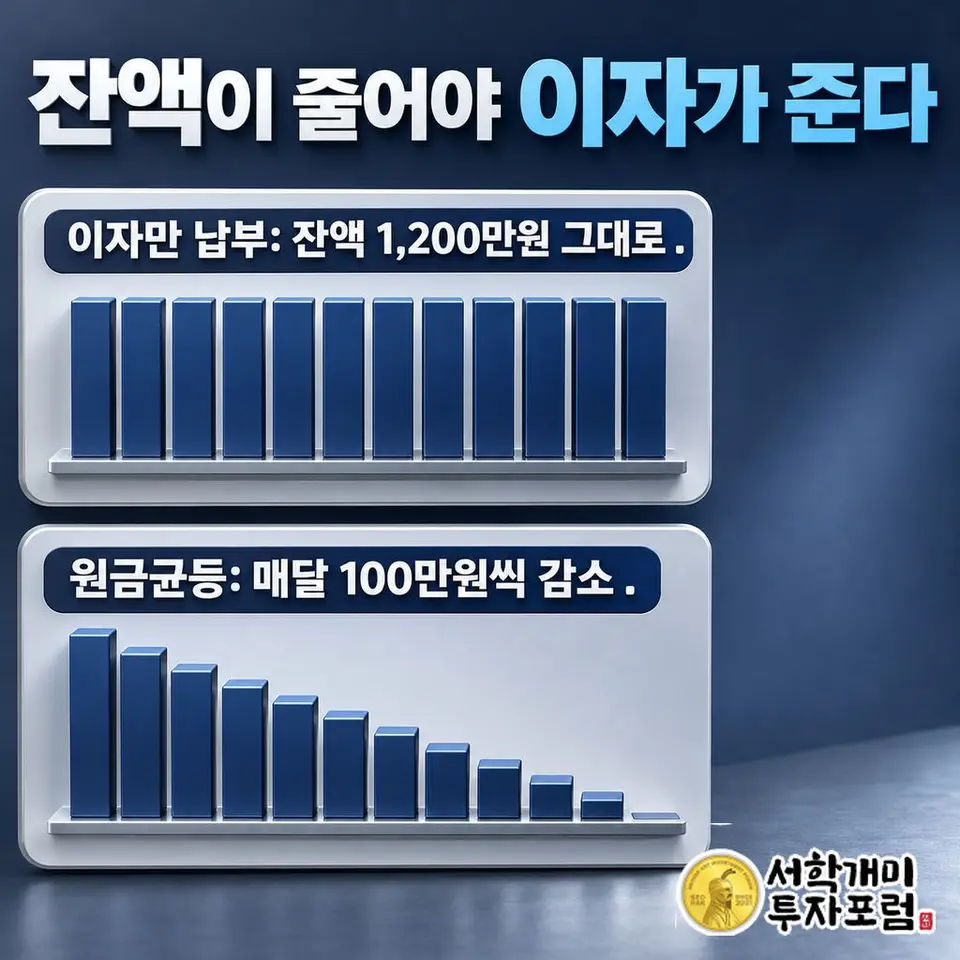
대출 이자는 매달 남아 있는 원금(잔액)에 붙습니다. 연 6%를 12로 나눈 월 0.5%를 그달 잔액에 곱한 값이 그달 이자입니다. 이자만 내면 잔액이 1년 내내 1,200만원이라서 매달 6만원씩, 12번 합쳐 72만원이 됩니다.
원금균등은 매달 원금을 100만원씩 갚습니다. 첫 달 이자는 6만원이지만 잔액이 줄면서 마지막 달 이자는 5,000원까지 내려갑니다. 그래서 12달을 합쳐도 39만원에 그칩니다. 총이자를 1년 평균 잔액으로 바꿔 보면 이자만 낸 쪽은 1,200만원, 원금균등은 650만원, 원리금균등은 약 656만원입니다. 빌린 돈을 평균 2배 가까이 오래 쥐고 있었으니 이자도 1.8배가 나옵니다.
원금균등과 비교한 추가 이자는 대출금 × 월 금리 × (개월 수 − 1) ÷ 2로 바로 구할 수 있습니다. 1,200만원 × 0.5% × 11 ÷ 2 = 33만원으로 표의 차이(72만원 − 39만원)와 같습니다. 이 식에서 보이듯 기간이 길수록, 금리가 높을수록 차이는 커지고 기간이 1개월이면 차이는 0입니다.
매달 아낀 97만원은 만기 달에 한꺼번에 돌아온다
원리금균등의 월 상환액 103만 2,797원과 이자만 내는 6만원의 차이는 97만 2,797원입니다. 이 돈은 없어진 것이 아니라 만기로 미뤄졌을 뿐입니다. 이자만 낸 사람은 12개월째에 원금 1,200만원과 마지막 이자 6만원을 더한 1,206만원을 한 번에 내야 합니다.
첫 달 6만원만 보고 월 예산을 짜면 이 마지막 달이 빠집니다. 원금을 따로 모아 두지 않았다면 만기에 다른 자산 처분 등 별도의 상환 재원이 필요합니다. 재대출은 승인과 금리 조건을 확인해야 하며, 원금 1,200만원·연 6%의 만기일시 조건이 그대로 유지될 때만 다음 해에도 월 이자가 6만원입니다. 원금 상환을 미루는 거치기간도 원리가 같아서, 이자만 내는 달이 늘어날수록 총이자도 함께 늘어납니다.
이자만 내는 쪽이 불리하지 않은 경우는 언제인가
원리금균등과 같은 월 예산으로 비교하면 매월 말 상환액 차이 약 97만 2,797원을 적립한 만기 금액이 원금 1,200만원에 도달해야 합니다. 매월 같은 세후·비용 차감 후 수익률로 재투자한다고 가정하면 월 0.5%가 손익분기이며, 연 실효수익률로는 약 6.17%입니다. 이 기준을 넘어야 만기 순자산이 원리금균등보다 많아집니다. 예금 금리가 대출 금리보다 낮다면 그 돈을 예금에 넣어 두는 것만으로는 추가 이자를 메우지 못합니다.
원금 갚을 돈으로 미국 주식을 사 두는 서학개미라면 계산이 하나 더 붙습니다. 매월 남는 돈을 투자한 결과가 유리한지는 투자 시점별 보유기간과 환율·세금·비용을 반영한 만기 원화 순자산으로 비교해야 합니다. 주가 상승률이 6%를 넘는다는 사실만으로는 판단할 수 없으며, 만기 달에 주가가 빠지거나 원·달러 환율이 내려가 있으면 1,206만원을 마련하려고 손실을 보고 팔아야 할 수 있습니다. 만기 날짜는 정해져 있어 주가가 회복될 때까지 미룰 수 없습니다.
내 대출에서 확인할 3가지
마지막 회차 금액: 대출 약정서나 은행 상환표에서 상환 방식이 만기일시인지, 만기 달에 얼마를 내야 하는지 먼저 찾아 둡니다. 첫 달 금액보다 이 숫자가 예산을 좌우합니다.
내 조건의 추가 이자: 대출금·금리·개월 수를 계산기에 넣고 상환 방식만 바꿔 총이자를 나란히 봅니다. 기간이 길수록 차이가 몇 배로 벌어지는지 확인됩니다.
남긴 원금의 수익률: 원금 대신 굴리는 돈이 세후로 대출 금리를 넘는지 견줘 봅니다. 넘지 못하면 매달 생긴 여유는 이자를 더 내고 얻은 셈입니다.
이자만 내면 매달 부담은 가볍지만 그만큼 총이자를 더 냅니다. 만기에 원금 전부를 어디서 마련할지 답이 서 있을 때에야 따져 볼 만한 방식입니다.
🧮 대출이자 계산기
만기일시로 바꿔 보면 내 대출의 월 이자와 만기 달에 한 번에 갚을 금액, 원리금균등 대비 추가 이자를 함께 확인할 수 있습니다.
같은 주제, 다른 질문
- 대출 월 상환액과 총이자, 원금에 금리만 곱하면 왜 다를까?
- 대출 금리 1%p 오르면 월 상환액은 얼마나 늘어날까?
- 대출 기간 10년 20년 차이, 월 납입액 40% 줄 때 총이자는 2.1배
2026년 11월 기준 계산식이며 고정 금리·매월 기간 말 상환을 가정했습니다. 변동금리·거치기간·중도상환수수료·보증료·인지세·일수별 이자와 은행별 원 단위 처리는 계산에서 뺐습니다.
함께 보기
경제상식 최신
더보기주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
1일 전
리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
1일 전
예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
1일 전