퇴직 직전 월급 인상, 퇴직금도 늘어나나요? 3개월 채우면 달라지는 금액
법정 퇴직금·DB형은 늘어납니다. 직전 3개월 평균임금이 근속 전체에 곱해져, 3년 근속자가 월급 300만→345만원을 3개월 받으면 900만→1,035만원입니다.
퇴사를 앞두고 승진이나 연봉 인상이 겹치면 가장 먼저 드는 생각은 "몇 달만 더 다니면 퇴직금도 오르나"입니다. 법정 퇴직금과 DB형 퇴직연금이라면 오릅니다. 퇴직금은 퇴직일 직전 3개월 임금으로 1일 평균임금을 정하고, 그 금액을 근속 기간 전체에 곱하기 때문입니다. 3년 다닌 사람의 월급이 300만원에서 345만원으로 오르고 그 월급을 3개월 꽉 채워 받은 뒤 퇴직하면 퇴직금은 900만원에서 1,035만원이 됩니다.
| 직전 3개월 중 오른 월급을 받은 달 | 3개월 임금 합계 | 1일 평균임금 | 세전 퇴직금 |
|---|---|---|---|
| 0개월 (인상 전 퇴직) | 9,000,000원 | 100,000원 | 9,000,000원 |
| 1개월 | 9,450,000원 | 105,000원 | 9,450,000원 |
| 2개월 | 9,900,000원 | 110,000원 | 9,900,000원 |
| 3개월 | 10,350,000원 | 115,000원 | 10,350,000원 |
근속 1,095일, 산정기간 90일, 월급 300만원에서 345만원으로 인상, 상여금·연차수당 없음으로 놓고 계산했습니다. 1일 평균임금은 3개월 임금 합계를 90일로 나눈 값이고, 퇴직금은 1일 평균임금 × 30일 × 근속 일수 ÷ 365입니다.
🧮 퇴직금 계산기
표는 근속 3년·월급 300만원 기준입니다. 내 입사일·퇴직 예정일과 직전 3개월 월급을 넣으면 인상 반영 전후 퇴직금 차이가 나옵니다.
오른 월급은 지난 3년 전체에 곱해진다
흔한 오해는 "오른 건 마지막 몇 달뿐이니 퇴직금도 그만큼만 늘겠지"입니다. 실제로는 직전 3개월로 정한 1일 평균임금 하나가 입사 첫날부터 퇴직일까지 모든 근속 기간에 똑같이 적용됩니다. 위 표에서 3개월 동안 더 받은 월급은 135만원인데, 퇴직금도 135만원 늘었습니다. 근속 3년이면 오른 월급 석 달 치가 퇴직금에 고스란히 얹히는 구조입니다.
근속이 길수록 차이는 커집니다. 같은 인상을 근속 3,650일인 사람에게 적용하면 1일 평균임금이 10만원일 때 퇴직금은 3,000만원, 11만 5,000원일 때 3,450만원입니다. 월급 45만원 인상이 퇴직금 450만원 차이로 돌아옵니다. 오래 다닌 사람일수록 인상 직후 바로 나가느냐, 석 달을 채우느냐가 큰돈이 됩니다.
인상 후 몇 달을 더 다녀야 전부 반영되나
기준은 퇴직일입니다. 퇴직일은 마지막 근무일 다음 날이고, 그 전날부터 거꾸로 3개월이 산정기간입니다. 1월 1일부터 오른 월급을 받았다면 3월 31일까지 근무하고 4월 1일에 퇴직해야 3개월 모두 오른 월급으로 채워집니다. 2월 말까지만 근무하면 산정기간은 12월 1일부터 2월 28일까지 90일이고, 이 가운데 12월 한 달은 인상 전 월급이라 1일 평균임금은 11만원에 그칩니다.
상여금은 사정이 다릅니다. 단체협약·취업규칙·근로계약에 지급 조건이 정해져 있거나 관례로 계속 받아 온 상여금은 퇴직 전 12개월 동안 받은 금액의 3/12을 3개월 임금에 더합니다. 그래서 퇴직 직전에 몰아 받든 나눠 받든 1년 합계가 같으면 결과도 같습니다. 12개월 안에 육아휴직처럼 평균임금 계산에서 빠지는 기간이 있으면 그 기간과 그때 받은 상여금을 각각 덜어 내고 셈합니다. 퇴직 시점을 고를 때 반영 시기가 갈리는 것은 매달 받는 기본급과 고정 수당입니다.
DC형 퇴직연금이면 인상 효과가 훨씬 작다
회사가 확정기여형(DC) 퇴직연금에 가입했다면 셈법이 바뀝니다. DC형은 회사가 해마다 연간 임금총액의 12분의 1 이상을 내 계좌에 넣고, 퇴직 때는 그 계좌 잔액을 받습니다. 지난 근속 기간의 부담금은 이미 그때 월급으로 정해져 들어갔기 때문에, 퇴직 직전 인상은 인상 뒤 받은 임금분 부담금만 늘립니다.
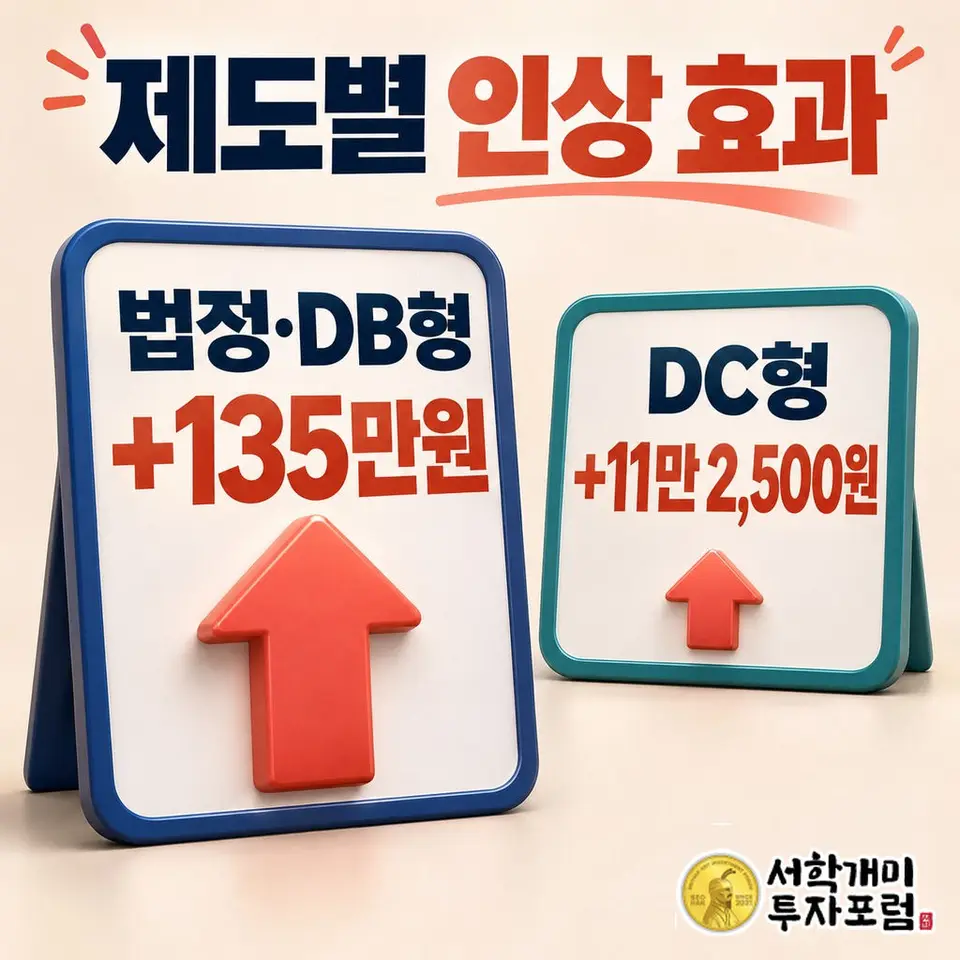
같은 예시라면 3개월 동안 더 받은 135만원의 12분의 1인 11만 2,500원이 추가 부담금입니다. 법정 퇴직금이나 DB형이었다면 135만원이 늘었을 자리입니다. 회사가 어느 제도냐에 따라 퇴직 시점을 따질 이유부터 달라지니, 퇴사 날짜를 고르기 전에 퇴직연금 유형부터 확인해 두는 게 순서입니다.
직전 3개월 월급이 오히려 낮아지는 경우
반대로 퇴직 직전에 육아휴직이나 업무상 부상으로 쉰 기간이 있으면 그 기간과 그때 받은 임금은 평균임금 계산에서 빠집니다. 낮아진 월급이 퇴직금을 깎지 않게 하는 장치입니다. 1일 평균임금이 1일 통상임금보다 낮게 나오면 통상임금을 평균임금으로 씁니다. 퇴직금을 더 받으려고 퇴직 직전에 특정 임금 항목을 일부러 크게 늘린 경우, 대법원은 그 항목만 의도적 행위 직전 3개월 임금을 기준으로 다시 산정하고 기본급·수당·상여금 같은 나머지 항목은 퇴직 전 3개월 임금을 그대로 썼습니다. 그 사이 같은 직종 동료들의 임금이 오른 만큼은 반영했습니다. 회사가 정한 승진·임금 인상은 이런 의도적 행위가 아니어서 퇴직 전 3개월에 그대로 들어갑니다.
🧮 퇴직금 계산기
퇴직일을 한 달씩 바꿔 넣어 보면 오른 월급이 산정기간에 몇 달 들어가는지, 그때 퇴직금이 얼마인지 확인할 수 있습니다.
같은 주제, 다른 질문
2026년 근로기준법·근로자퇴직급여 보장법 기준. 세전 금액이며 퇴직소득세·지방소득세, 통상임금 하한 보정, 회사별 추가 지급은 계산에서 뺐습니다.
함께 보기
경제상식 최신
더보기주식 채권 5:5 비중, 시간이 지나면 왜 6:4로 바뀌나요?
비중은 산 금액이 아니라 오늘 평가액으로 정해져 두 자산의 수익률이 다르면 저절로 바뀝니다. 채권이 그대로일 때 주식만 50% 오르면 50:50이 60:40이 됩니다.
1일 전
리밸런싱 추가 입금만으로 비중 맞추기, 주식 안 팔면 얼마를 넣어야 하나요?
주식을 팔지 않아도 모자란 자산에만 새 돈을 넣으면 비중을 맞출 수 있습니다. 필요한 입금액은 넘친 자산 평가액을 목표 비중으로 나눈 값에서 지금 총액을 뺀 금액입니다.
1일 전
은퇴 생활비 물가상승 계산, 월 300만원 고정이면 10년 뒤 65만원 부족
수입이 월 300만원으로 고정된 은퇴자는 물가 2%면 10년 뒤 월 656,983원, 20년 뒤 월 1,457,842원이 부족합니다. 국민연금처럼 물가를 따라 오르는 돈은 빼고 계산합니다.
1일 전
예금 이자 물가상승률보다 낮으면 손해일까? 물가 2%면 세전 2.36%가 본전
세후 이자가 물가상승률보다 낮으면 잔액이 늘어도 구매력은 줍니다. 물가 2%면 세전 금리 약 2.36%가 본전이고, 1억원 연 2.3% 예금은 1년에 5만 4,200원어치 손해입니다.
1일 전