스테이블코인 결제 45%↑, USDC 공급은 제자리인 이유
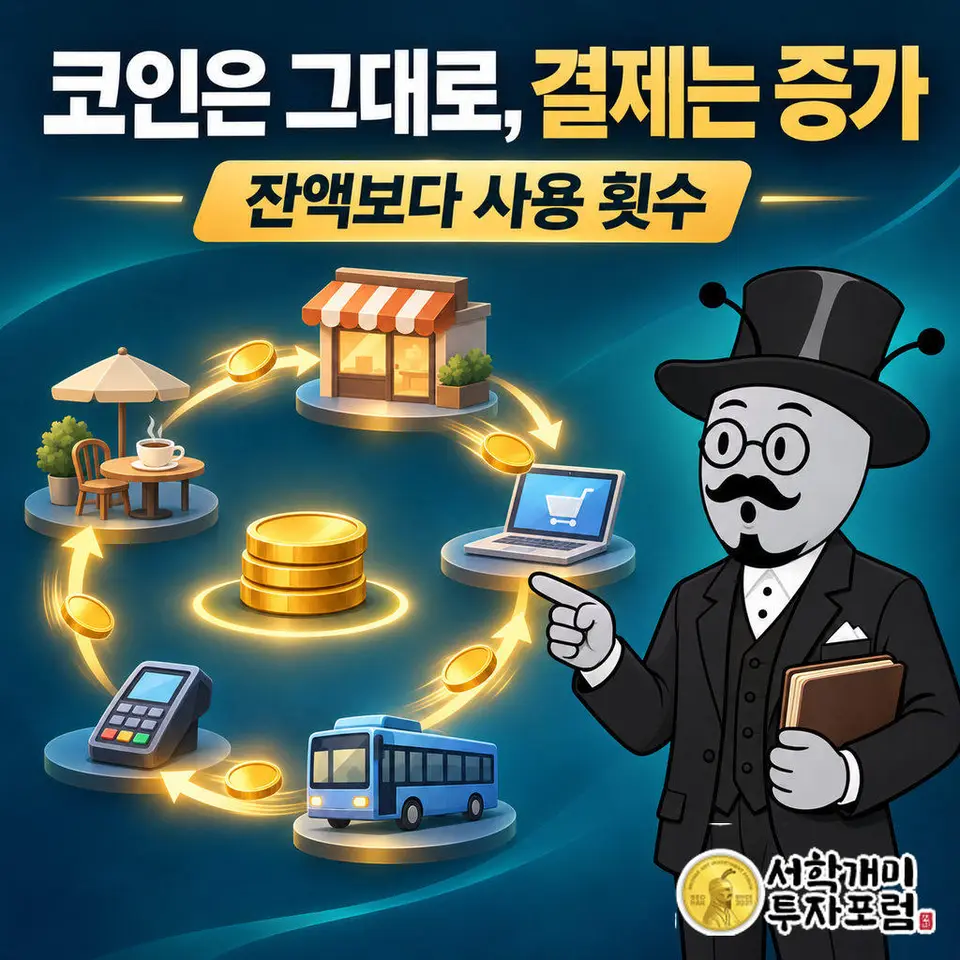
스테이블코인 총공급은 올해 1~9월 0.4% 늘어 약 3,050억 달러에 머물렀지만, 결제는 45% 늘어 4,820억 달러가 됐습니다. 새 코인이 아니라 기존 코인이 더 자주 돈 결과입니다. 다만 원시 전송 97.9조 달러 가운데 결제는 약 0.5%라서, 큰 거래량 숫자를 곧바로 결제 성장으로 읽을 수는 없습니다.
뉴스 핵심
- 공급은 3,050억 달러대에서 멈췄지만 같은 코인이 더 자주 돌아 결제는 4,820억 달러로 45% 늘었습니다.
- 원시 전송 97.9조 달러 가운데 결제는 약 0.5%여서, 큰 거래량 숫자를 결제 시장의 크기로 읽으면 부풀려집니다.
- GENIUS Act 이자 금지는 확정됐지만 제3자를 거친 보상은 사실관계별 심사로 남아 쟁점이 이어집니다.
스테이블코인 공급은 멈췄는데 결제는 왜 45%나 늘었나
올해 1~9월 스테이블코인 총공급은 0.4% 늘어 약 3,050억 달러가 됐습니다. 같은 기간 결제 규모는 45% 늘어 4,820억 달러, 결제 건수는 71% 늘어 10.4억 건이었습니다.
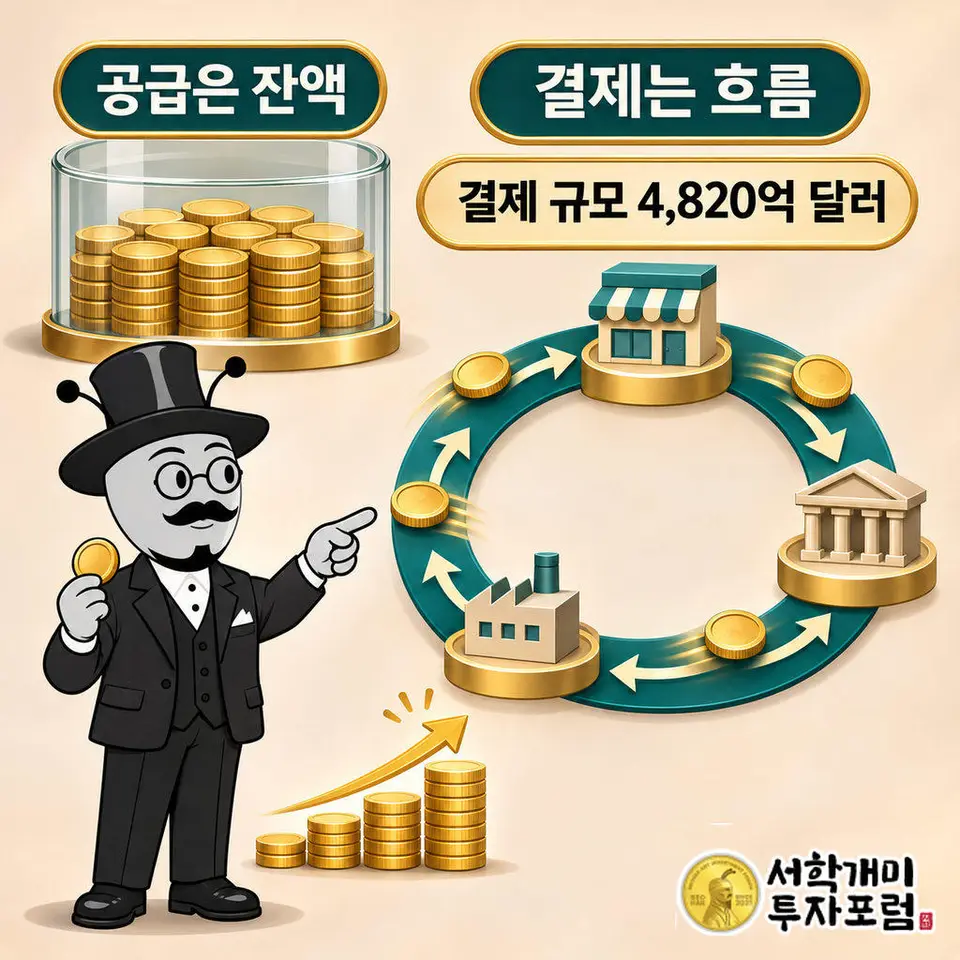
두 숫자가 어긋나 보이지만 모순은 아닙니다. 공급은 지금 발행돼 있는 코인의 잔액이고, 결제는 그 코인이 얼마나 자주 손을 옮겼는지를 잰 흐름입니다. 지갑 속 현금이 그대로여도 쓰는 횟수가 늘면 지출이 커지는 것과 같습니다.
공급이 멈춘 쪽의 사정도 있습니다. 가상자산 거래량이 50% 이상 줄었고, 단기 국채금리가 약 4.1%인데 스테이블코인은 이자를 주지 않아 들고 있는 비용이 커졌습니다. 최근 12개월 공급은 3,000억~3,200억 달러 박스권에 갇혀 있습니다.
USDC 공급 739억 달러, 발행한 만큼 환매했다
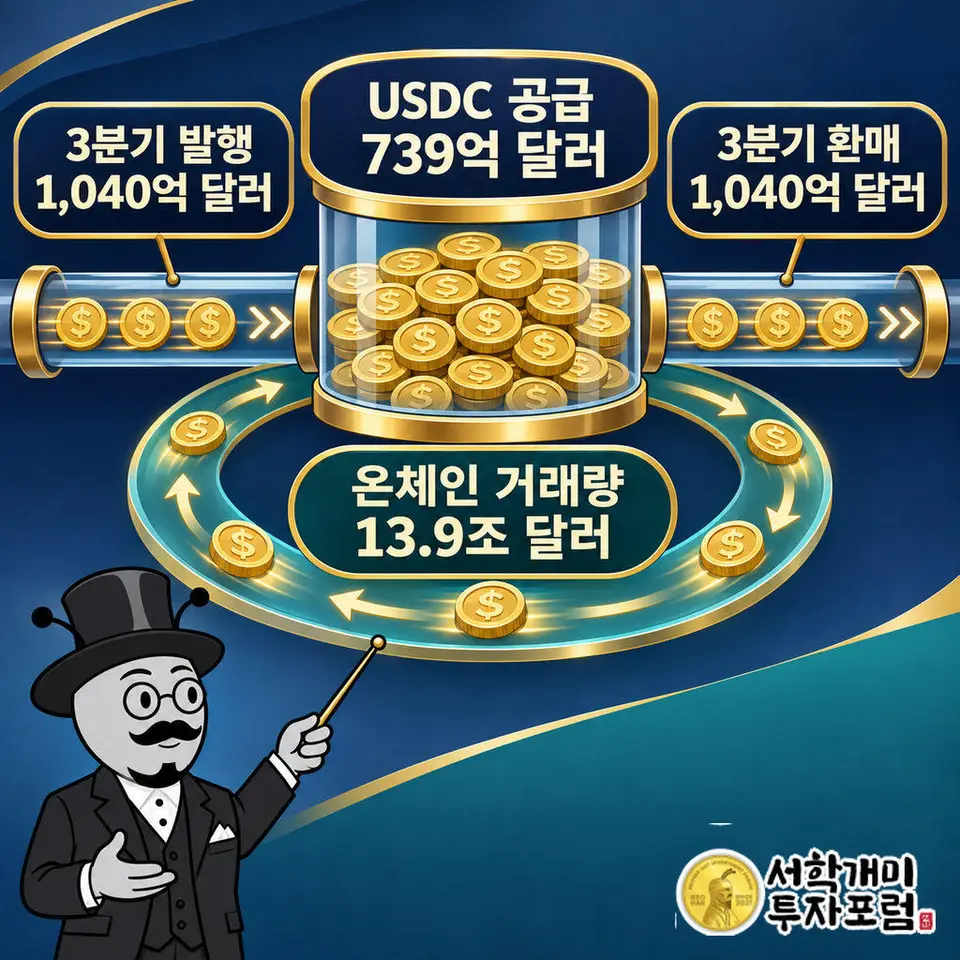
서클(Circle)의 USDC 공급은 9월 말 739억 달러로 1년 전과 같았습니다. 그런데 온체인 거래량은 49% 늘어 13.9조 달러였습니다. 공급이 같은데 거래량이 늘었으니 코인이 더 빨리 돈 것입니다.
Circle은 3분기에 1,040억 달러어치를 발행했고 같은 1,040억 달러를 환매했습니다. 정지한 것이 아니라 들어오고 나가는 양이 같아서 같은 자리에 서 있는 모습입니다.
스탠다드차타드가 잡은 회전율은 스테이블코인 전체 월 약 30배로, 2025년의 15배에서 올랐습니다. USDC는 약 45배에서 약 80배, USDT는 약 7배입니다. 같은 스테이블코인이라도 USDC가 훨씬 빨리 돕니다.
97.9조 달러 전송 가운데 진짜 결제는 얼마일까
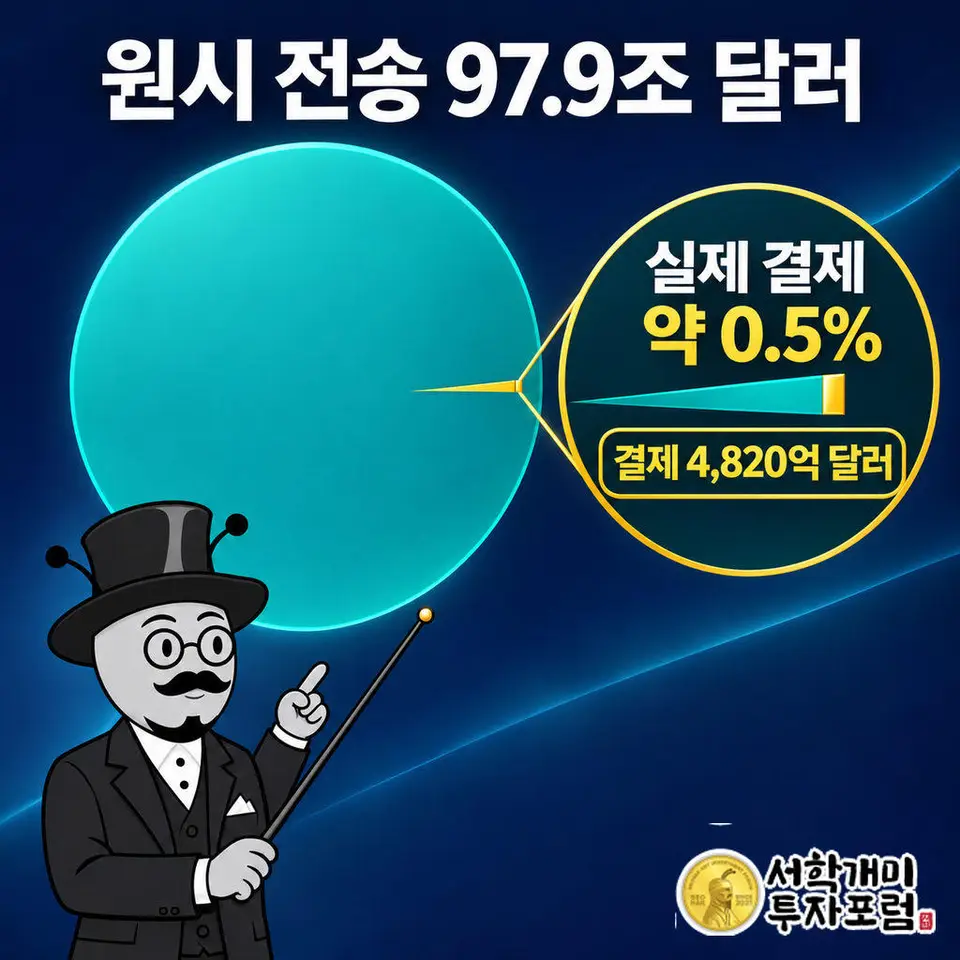
체인 위 원시 전송 집계는 97.9조 달러에 이릅니다. 이 가운데 결제로 분류되는 금액이 4,820억 달러이고, 비중으로는 약 0.5%입니다. 나머지는 거래소 매매, 내부 이동, 봇과 프로토콜 사이의 전송입니다.
그래서 스테이블코인 거래량이 수십~수백조 달러라는 문장을 결제 시장의 크기로 읽으면 크게 부풀려집니다. BIS 워킹페이퍼 1359는 전송 기록을 모두 결제로 세면 잘못 분류된다고 지적합니다.
Allium과 BCG의 보고서는 연 약 62조 달러 전송에서 봇, 프로토콜, 거래소 내부, 다중 홉을 걸러 실물경제 결제를 약 4.2조 달러로 좁혔습니다. 같은 시장도 어떻게 걸러 세느냐에 따라 크기가 다르게 나옵니다.
이번 소식의 핵심은 이 작은 몫이 45% 늘었다는 것입니다. 크기는 작아도 방향은 공급 정체와 반대입니다.
에이전트 결제 6,830만 건의 합계는 370만 달러
결제 건수가 71% 늘어난 반면 건당 평균 결제액은 544달러에서 462달러로 내려갔습니다. 큰 거래가 늘어서가 아니라 작은 결제가 많아져 건수가 불어난 모양입니다. 9월 한 달 결제액은 720억 달러로 최고였습니다.
AI 에이전트 결제의 크기는 더 작습니다. 6,830만 건이 합쳐서 370만 달러, 건당 약 5센트입니다. 에이전트 결제 시대라는 구호가 아직은 푼돈 단위의 실험에 가깝다는 것을 숫자가 보여 줍니다.
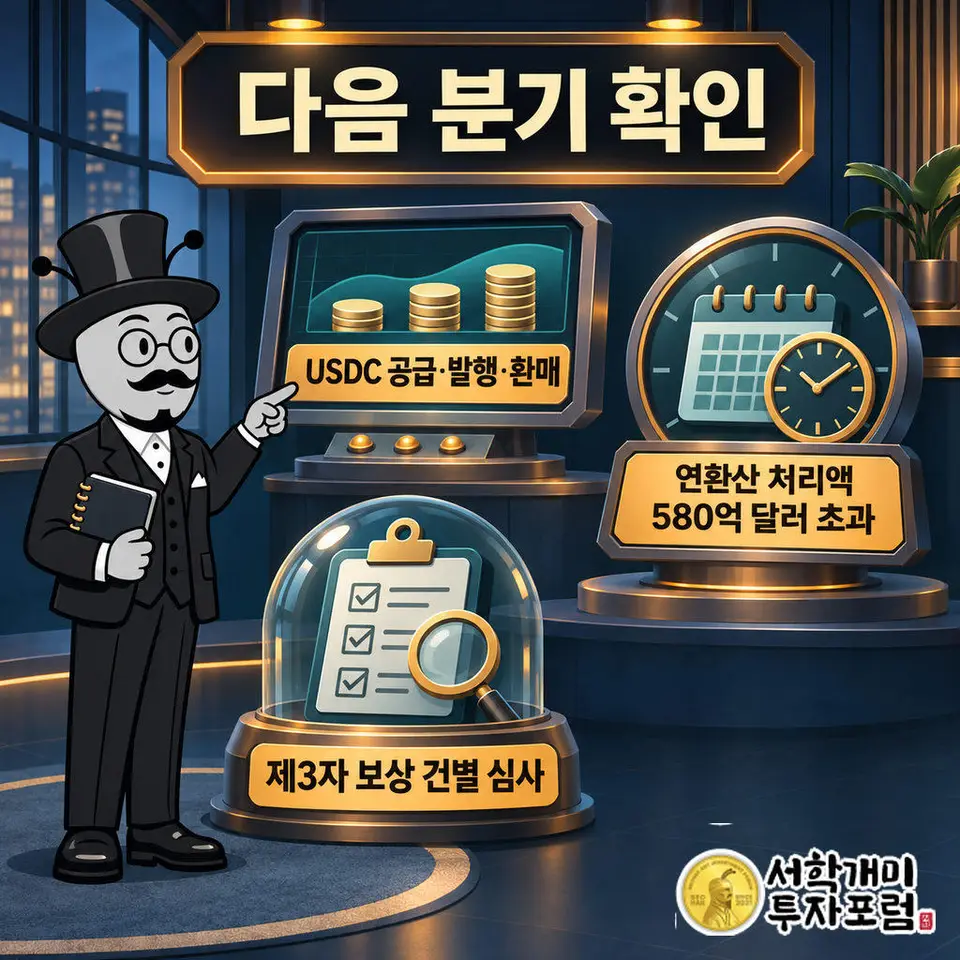
Circle Payments Network의 연환산 처리액은 9월 말 413억 달러였고 10월 30일에는 580억 달러를 넘었습니다. 이 증가 속도가 앞으로 결제 쪽 성장을 가늠하는 한 가지 잣대가 됩니다.
공급이 안 늘면 발행사는 무엇으로 버나
스테이블코인 발행사의 주된 수입은 준비금으로 들고 있는 국채의 이자입니다. 금리가 약 4.1%인데 공급이 3,000억 달러대에서 안 늘면 이 수입도 같은 자리에 머뭅니다. 발행사별 수익 구조의 원본 자료는 이번에 확인하지 못했습니다.
결제 쪽은 사정이 다릅니다. Circle이 3분기에 발행과 환매를 각각 1,040억 달러 했는데 순증은 거의 없었습니다. 잔액이 아니라 돌고 도는 양이 늘어난 것이어서, 공급 규모에 의존하는 수입과 같은 방향으로 움직이지 않을 수 있습니다.
스탠다드차타드는 스테이블코인 2조 달러 전망 시점을 2028년에서 2030년으로 늦췄습니다. 공급 정체가 시장 전망에도 반영되고 있다는 신호입니다.
이자 금지는 확정됐고 우회 보상은 열려 있다
통화감독청(OCC)은 10월 21일 GENIUS Act 시행 최종 규정을 확정했습니다. 발행사가 보유자에게 직접 이자를 주는 것은 금지됩니다. 거래소나 앱 같은 제3자를 거치는 보상은 사실관계에 따라 건별로 심사하고, 거래에 기반한 지급은 금지 대상이 아닙니다. 발효는 1월 18일입니다.
2월 초안에 있던 발행사와 제휴사 사이 거래를 위반으로 추정하는 조항은 최종안에서 빠졌습니다. 직접 이자는 막혔지만 제3자를 낀 보상 구조는 열려 있는 셈입니다.
지역은행협회(ICBA)는 우회 보상을 허용하면 지역은행 대출이 최소 8,500억 달러 줄 수 있다는 분석을 들어 반대합니다. 은행은 예금이 빠질 것을 걱정하고, 앱과 거래소는 보상 경쟁을 기대하는 구도입니다.
2022년 26% 급락과 지금은 무엇이 다른가
2022년 약세장에서 스테이블코인 시가총액은 26% 줄었습니다. 이번에는 5월 사상 최고인 3,224억 달러에서 약 5% 내려온 정도입니다. 낙폭만 놓고 보면 시장이 무너진 것이 아니라 숨을 고르는 쪽에 가깝습니다. 2022년 하락 원인은 이번에 따로 확인하지 못했습니다.
그동안 스테이블코인 총공급은 시장 성장의 대표 지표로 쓰였습니다. 공급이 멈춘 지금은 결제 건수와 회전 속도가 그 자리를 이어받고 있습니다. 어느 지표를 보느냐에 따라 같은 시장이 정체로도 성장으로도 보입니다.
결국 이 시장의 성장은 크기보다 쓰임에서 먼저 나타나고 있습니다. 다만 그 쓰임도 전체 전송의 약 0.5%에서 벌어지는 일입니다.
이 글은 스테이블코인 시장 구조를 설명하는 정보 제공용이며 특정 가상자산이나 관련 주식의 매수·매도를 권유하지 않습니다. 인용한 수치는 집계처와 기준에 따라 달라질 수 있고 규정의 적용 범위도 바뀔 수 있으므로, 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
거래소 이용 가이드바로가기
거래소별 조건과 이용 절차를 비교해 보세요. 제휴 링크가 포함될 수 있습니다.
함께 보기
코인뉴스 최신
더보기양자컴퓨터 퀀티넘·아이온큐, 매출은 2028년부터?
증권가는 양자컴퓨터 기업의 매출이 2028년 국방·암호 분야부터 늘고, 2029년에는 신약·소재까지 번져 세계 시장이 69억 달러가 된다고 본다. 다만 2028년 암호 수요의 핵심 숫자는 장비를 파는 아이온큐가 직접 계산한 값이고, 산업 도입이 2년 늦으면 2029~2031년 시장은 62~78% 작아진다.
2일 전
코인베이스(COIN)·서클 3분기, 7.19억 달러 흑자의 속사정
코인베이스 3분기 순이익 7.19억 달러 중 약 7.15억 달러는 보유 코인 평가이익이고, 조정 순이익은 7,800만 달러입니다. 서클 매출 17% 증가에는 Arc 토큰 프리세일 1.82억 달러가 들어 있습니다. 두 회사 모두 사업을 넓혔지만 이익은 여전히 거래량과 금리에 묶여 있습니다.
2일 전
OpenAI 리눅스 취약점 948개, 코인 거래소 보안은 괜찮나
OpenAI는 자사 AI가 리눅스 커널 취약점 948개를 찾고 개마다 작동하는 공격 코드를 만들었다고 밝혔습니다. 모델은 비공개이고 목적은 방어라서 개인 코인 자산이 곧바로 위험해진 것은 아닙니다. 다만 취약점 발굴 단가가 건당 1,279달러로 내려왔다는 주장은, 거래소와 노드 운영사의 패치 속도가 새 위험 요인이 된다는 신호입니다.
3일 전
우크라이나 중앙은행, 암호화폐 법안에 제동 건 이유
우크라이나 중앙은행(NBU)은 암호화폐 규제를 반대하는 것이 아니라 법안 10225-d의 현행안을 반대하고 최종 표결 전 수정을 요구했습니다. 해외 발행 토큰이 전자화폐처럼 쓰이면 통화주권이 흔들리고, 거래 플랫폼 수를 증권 규제기관 재량에 맡기면 독점과 부패 위험이 생긴다는 것이 이유입니다. 쟁점은 합법화 여부보다 누가 안전장치를 쥐느냐입니다.
3일 전