신용대출 금리 역전, 6개월 변동이 1년 고정보다 높다
11월 10일 우리은행의 6개월 변동형 신용대출 금리가 1년 고정형보다 0.14%포인트 높았다. 예금도 6개월이 1년을 앞질렀다. 은행채 6개월과 1년 금리 차가 좁혀진 탓이고, 시장이 내년 상반기 이후 추가 인상이 없다고 보기 시작했다는 신호에 가깝다.
뉴스 핵심
- 11월 10일 우리은행 6개월 변동형 신용대출 금리는 1년 고정형보다 0.14%포인트 높았고, 이런 역전은 10개월 만이다.
- 은행채 AAA 1년과 6개월 금리 차가 6월 말 0.454%포인트에서 0.108%포인트로 좁혀진 것이 역전의 뿌리다.
- 2022년 역전은 장기금리 하락이 원인이었고 이번은 단기금리 상승이 원인이어서, 같은 모양이라도 원인이 다르다.
6개월 변동이 1년 고정보다 얼마나 비싸졌나
11월 10일 우리은행의 6개월 변동형 신용대출 금리는 연 5.44~6.44%였다. 1년 고정형은 연 5.30~6.30%여서, 6개월마다 금리가 바뀌는 쪽이 0.14%포인트 더 비쌌다. 국민은행은 변동형이 연 5.48~6.48%로 고정형보다 0.04%포인트, 농협은행은 0.07%포인트 높았다.
평소 공식은 반대다. 1년 동안 금리를 묶어 주는 고정형은 은행이 금리 변동 위험을 더 오래 떠안으니 변동형보다 비싸야 정상이다. 만기 1년 신용대출에서 이 순서가 뒤집힌 것은 지난 1월 이후 10개월 만이다.
질문은 하나로 모인다. 짧게 빌리는 쪽이 왜 더 비싸졌나. 답은 개별 은행의 영업 전략보다 채권시장이 내다보는 기준금리 경로에 있다.
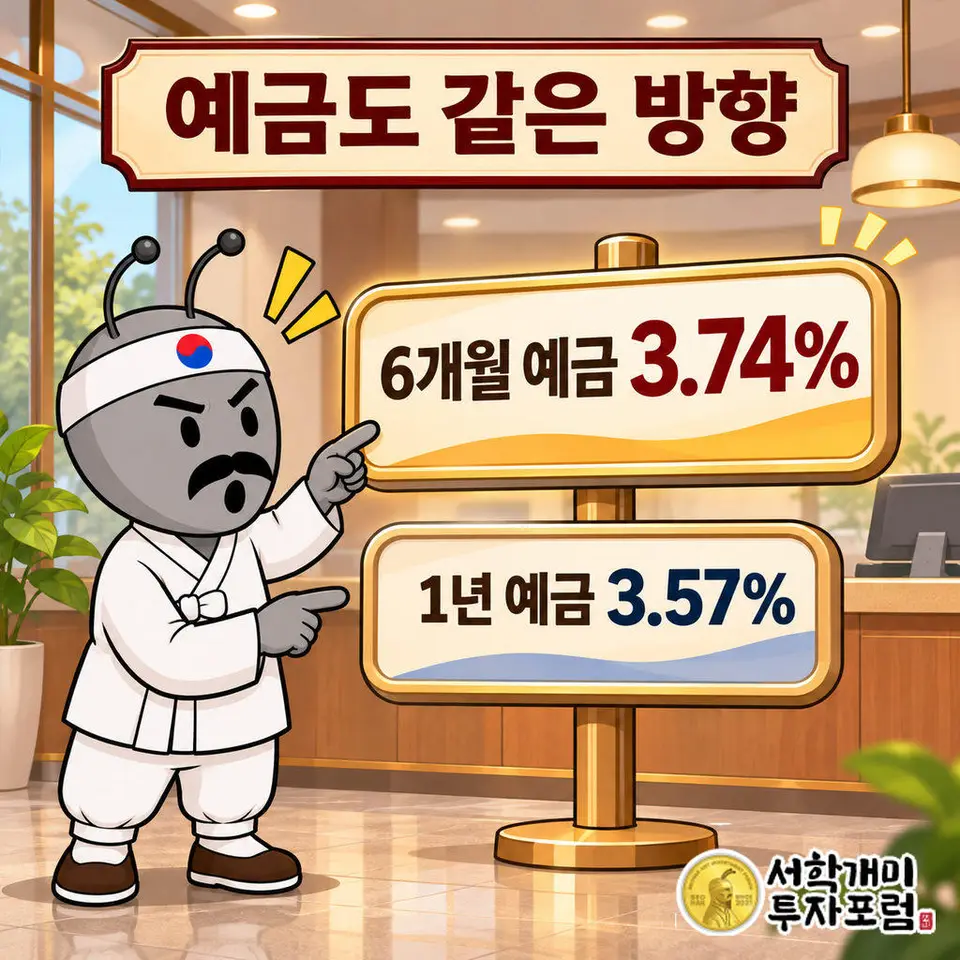
예금 금리도 6개월이 1년을 앞질렀다
예금에서도 같은 모양이 나왔다. 한국은행 집계로 9월 예금은행이 판매한 만기 6개월 이상 1년 미만 정기예금의 평균 금리는 연 3.74%였다. 1년 만기 금리 연 3.57%를 웃돌았다.
6월에는 방향이 달랐다. 5대 은행 대표 상품 기준으로 6개월 예금이 연 3.19%, 1년 예금이 연 3.39%였다. 집계 방식이 달라 숫자를 바로 견줄 수는 없지만, 만기가 길수록 더 주던 관성이 여름 이후 약해졌다는 방향은 읽힌다.
증시 조정 속에 기준금리까지 오르자 단기 확정금리 상품에 여윳돈을 맡기려는 수요가 늘었다는 분석도 나온다. 예금자는 만기를 길게 잡는다고 더 받지 못하는 구간에 들어섰다.
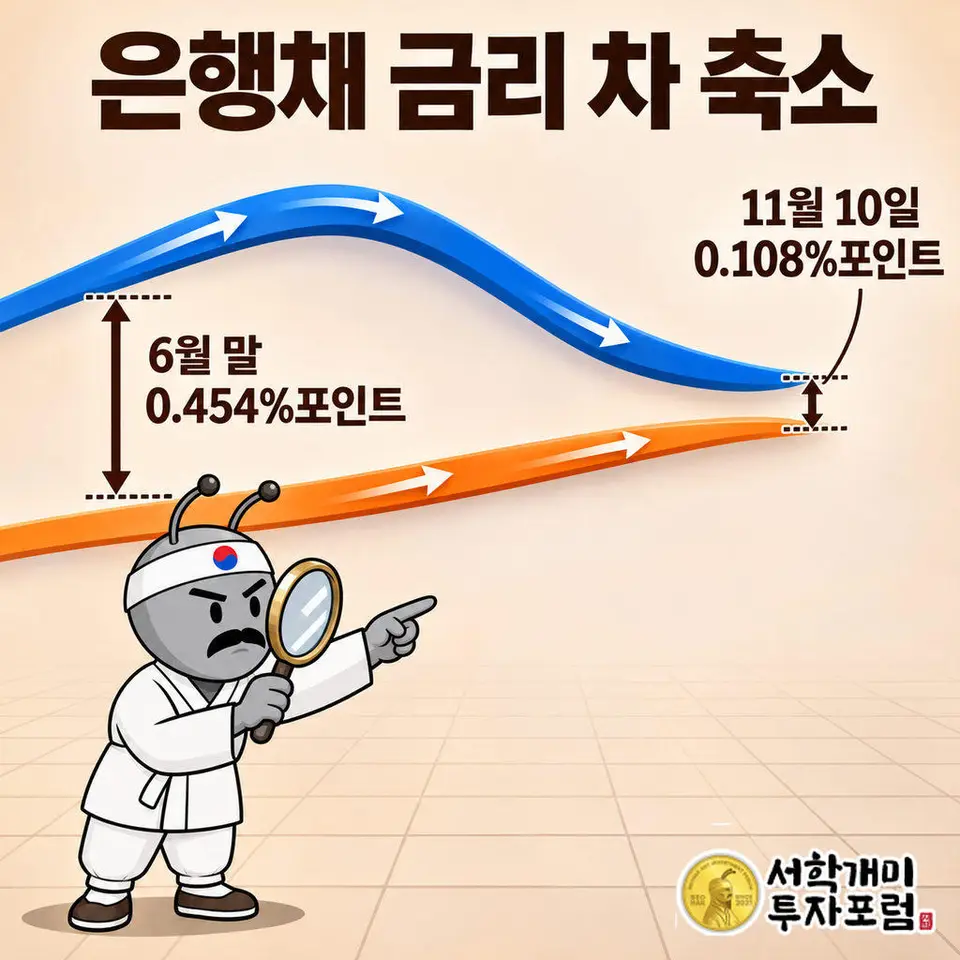
왜 은행채 금리 차가 대출 금리의 모양을 정하나
은행은 시장금리를 반영한 기준금리에 가산금리를 더하고 우대금리를 빼서 대출금리를 정한다. 신용대출처럼 만기가 짧은 상품에서는 기준이 되는 은행채 6개월물과 1년물의 차이가 곧 변동형과 고정형의 가격 차로 옮겨 간다.
금융투자협회 자료로 AAA 은행채 1년과 6개월의 금리 차는 11월 10일 0.108%포인트였다. 6월 말 0.454%포인트의 4분의 1 수준이다. 차이가 좁혀진 방식이 중요하다.
1년 만기 은행채는 9월 말 연 4.145%까지 올랐다가 최근 연 3.94% 수준으로 내려왔다. 6개월 만기는 오히려 상승했다. 다 같이 오른 것이 아니라 짧은 쪽만 오르고 긴 쪽은 내려온 결과다.
여기에 은행별 가산금리와 우대금리 차이가 겹쳐 일부 신용대출 상품에서 역전이 나타났다. 같은 날 같은 은행의 금리표라도 상품마다 간격이 다른 이유다.
7월에는 변동형이 얼마나 쌌고 지금은 어떤가
주택담보대출도 같다. 11월 10일 신한은행의 6개월 변동형 주담대 금리는 상단 기준 연 5.83%로 5년 고정형 연 5.79%보다 0.04%포인트 높았다. 하나은행은 변동형이 고정형보다 0.029%포인트 높았고, 농협은행도 금리 상단에서 변동형이 고정형을 웃돌았다.
7월 16일에는 그림이 반대였다. 5대 은행의 6개월 변동 주담대는 연 4.13~6.58%, 5년 고정은 연 4.77~7.49%로 변동형이 0.64~0.91%포인트 쌌다. 장기금리가 단기보다 더 올라 있던 때다.
그 사이 단기가 따라잡았고 순서가 바뀌었다. 7월에 변동형을 고른 사람과 11월에 고르는 사람의 처지가 정반대가 된 셈이다. 2026년 5월 신규 가계대출의 75.4%, 주담대의 58.4%가 변동형이었다는 한국은행 자료를 보면 영향을 받는 차주는 적지 않다.
2022년 역전과 무엇이 다른가
변동형이 고정형을 넘은 일은 처음이 아니다. 2022년 7월 중순 신한은행과 하나은행의 주담대에서 변동이 고정을 넘었다. 한국은행이 4월과 5월 연달아 기준금리를 올려 코픽스가 6월 신규취급 기준 연 2.38%로 한 달 새 0.4%포인트 뛰었다.
반대편에서는 침체 우려로 5년물 금융채 금리가 6월 17일 4.147%에서 8월 4일 3.641%로 내려갔다. 단기는 오르고 장기는 내리는 점은 닮았지만, 그때 장기금리를 끌어내린 것은 경기 걱정이었다.
당국이 이자 장사를 지적하자 우리은행이 5월에 고정금리를 0.4%포인트 내리고, 국민은행이 7월부터 0.2%포인트 우대를 준 것도 영향을 줬다. 8월 5일에는 우리은행만 고정이 더 높았다. 은행 정책이 금리 순서를 바꾼 사례다.
이번에는 침체 신호가 아니라 인상 선반영이다. 같은 변동 고정 역전이라도 원인이 정반대일 수 있어서, 겉모양만으로 금리 방향을 읽으면 틀린다.
역전은 금리가 더 오른다는 신호일까
상식은 이렇게 말한다. 변동형이 더 비싸졌으니 금리가 더 오를 테니 변동은 피하라. 같은 데이터에서 정반대 결론도 가능하다. 1년 은행채 금리가 내려온 것은 시장이 내년 하반기 이후의 추가 인상을 점점 믿지 않는다는 뜻으로 읽는 편이 자연스럽다.
이승훈 KB금융지주 경영연구소 선임연구위원은 “채권 금리는 만기가 짧을수록 금리 변화에 더 민감해 1년 미만 단기 금리가 빠르게 올랐다”고 말했다. 그는 1년 만기 상품의 상승폭이 작은 것은 “내년 하반기 이후 금리가 더 오르지 않을 것으로 보는 투자자가 많다는 의미”라고 설명했다.
윤여삼 메리츠증권 애널리스트도 “기준금리를 지금보다 더 올리더라도 채권시장은 이미 선반영했고 지금은 오히려 되돌려지기 시작하는 과정”이라고 분석했다.
과거에도 통화정책 전환기에 이런 역전이 나왔다. 기준금리 인하가 마무리되던 지난 1월과, 직전 인상기에 마지막으로 금리가 오른 2023년 초가 대표적이다. 그래서 이번 역전은 인상이 끝나 간다는 쪽 신호에 가깝다고 본다.
정점이 가깝다고 곧 인하가 온다는 말은 아니다. 이승훈 위원은 반도체와 AI 투자가 이끄는 고성장 속 수요 견인형 긴축 상태라며 “2028년 이전에 인하 사이클로 가기는 쉽지 않을 것”이라고 내다봤다.
대출자와 예금자는 무엇을 비교해야 하나
신용대출을 받는 사람에게 지금은 고정형이 변동형보다 낮은 드문 구간이다. 현재 금리가 낮은 1년 고정형을 택하면 당장의 이자 부담이 줄고, 주담대는 5년 고정형이 낮다. 다만 인상이 끝난 뒤 시장금리가 내려가면 변동형이 유리해질 가능성도 있다.
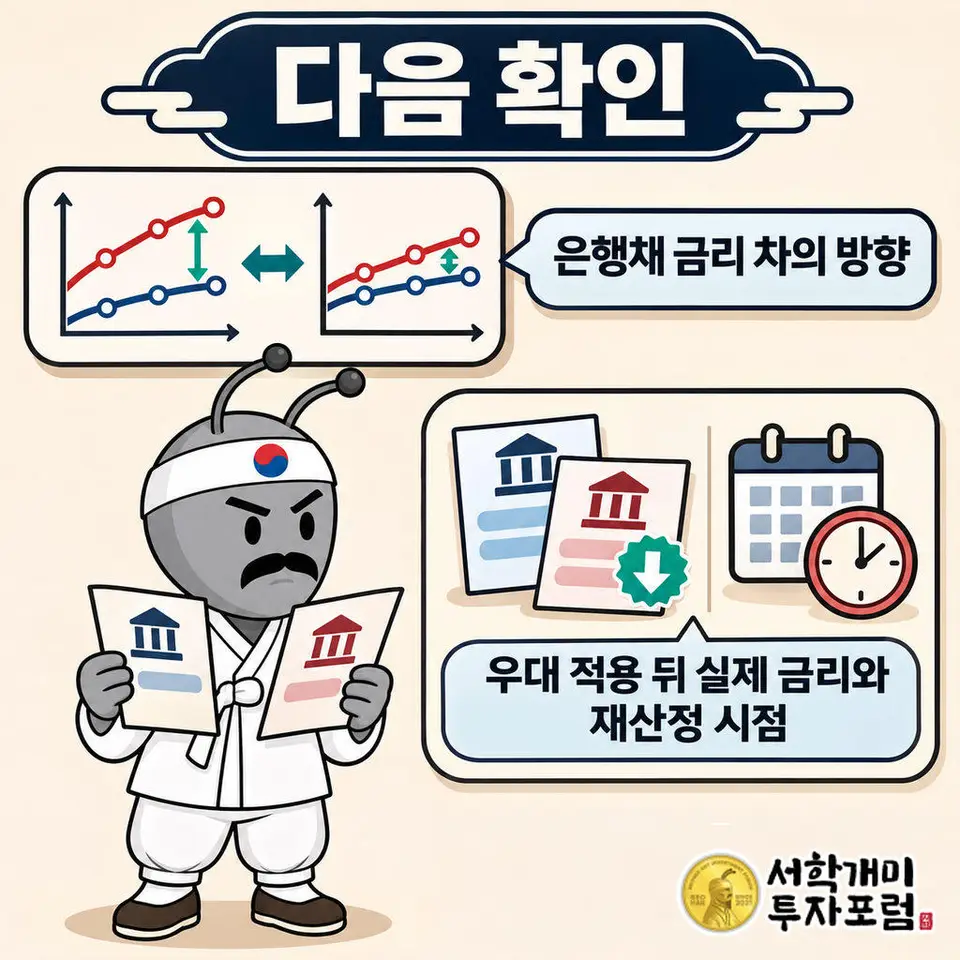
비교할 것은 금리표의 상단 숫자 하나가 아니다. 은행마다 변동형과 고정형의 간격이 0.14%포인트, 0.04%포인트, 0.029%포인트로 제각각이다. 우대금리 적용 뒤 실제 금리와 재산정 시점까지 함께 봐야 한다.
예금자는 만기를 늘려도 더 받지 못하는 구간임을 확인하면 된다. 6개월 예금이 1년 예금보다 높은 동안에는 만기를 길게 잡을 이유가 줄어든다.
짧은 쪽이 더 비싼 금리표는 시장이 정점의 날짜를 가격에 매겨 둔 결과다.
이 글은 금리 구조를 설명하는 해설이며 대출 상품 선택이나 투자를 권유하지 않습니다. 변동형과 고정형 중 무엇이 유리할지는 이후 기준금리와 시장금리 경로에 따라 달라지고 전망은 빗나갈 수 있습니다. 개인의 신용도와 우대조건에 따라 실제 금리도 다르니 판단과 책임은 독자 본인에게 있습니다.
함께 보기
국내뉴스 최신
더보기전세사기 41억, 전세보증금이 다음 건물 땅값이 된 구조
동작구 다중주택 4곳에서 임차인 33명의 전세보증금 약 41억원을 가로챈 혐의로 임대법인 관계자와 중개업 관계자 6명이 검찰에 송치됐다. 땅값과 공사비의 약 70%는 은행 대출로 대고, 완공 뒤에는 세입자 보증금으로 공사대금을 정산한 다음 남은 돈을 다음 건물 토지 매입에 넣었다. 세입자의 보증금이 건축주의 자기자본 자리를 대신한 구조다.
9시간 전
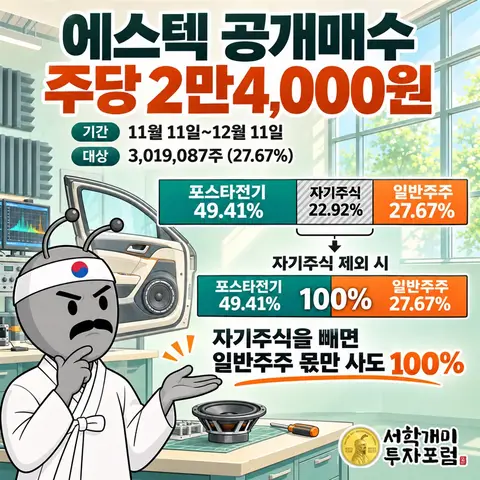
에스텍 공개매수, 경영권 지키려 산 자기주식이 모회사 인수 물량 줄였다
포스타전기가 FFEK를 통해 에스텍 주식 27.67%를 주당 2만4,000원에 공개매수합니다. 자기주식 22.92%가 있어 이 물량만으로 지분 100%가 되고, 끝나면 상장폐지를 추진합니다.
13시간 전
온투업 신용대출 95% 중금리, 저축은행은 99.7%
온투업 6곳의 개인신용대출 94.8%가 중금리대출이고 신용 하위 10% 차주 비중은 45%입니다. 다만 돈줄인 저축은행의 중저신용자 비중이 이미 99.7%여서 인터넷은행과만 비교해야 높다는 말이 성립합니다. 평균 금리 연 11.72%와 연체율 1.09%, 손실 분담 구조까지 봐야 접근성이 개선됐는지 판단할 수 있습니다.
14시간 전
에스앤디, 불닭 소스 원료를 대는 회사인데 해외 판매는 없다
15시간 전